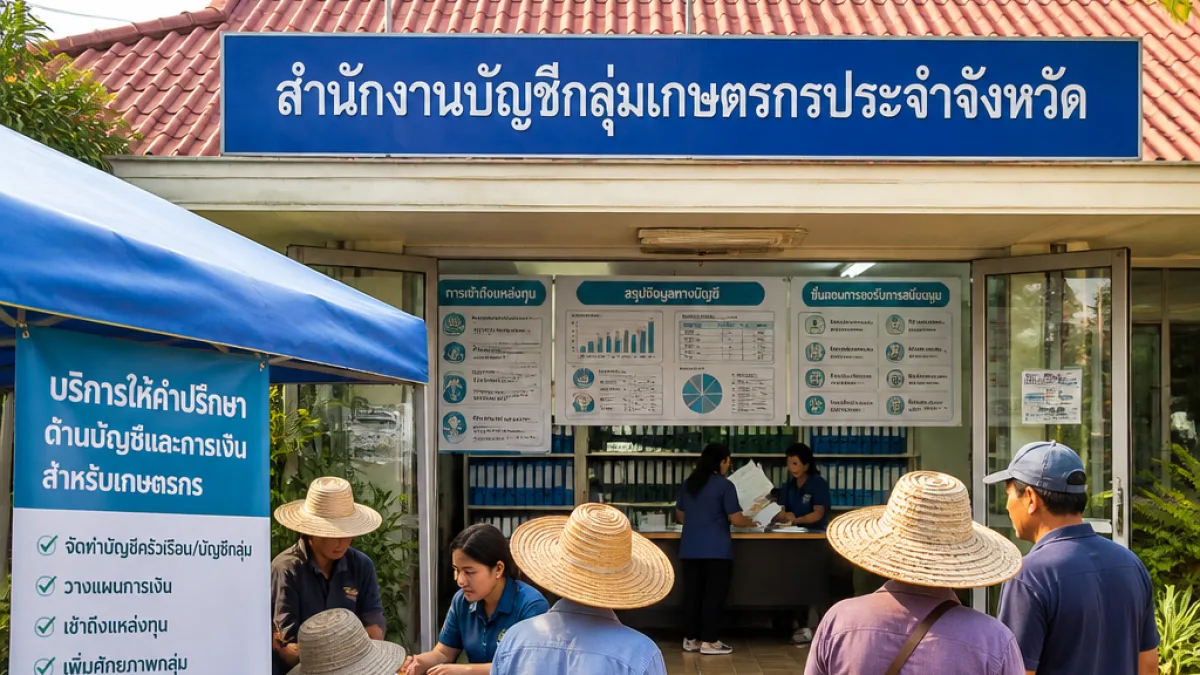
ตราด — การขับเคลื่อนยกระดับกลุ่มเกษตรกรในประเทศเข้าสู่ระบบที่ทันสมัยมากขึ้น กำลังเริ่มต้นด้วยการทดลองจัดตั้ง “สำนักงานบัญชีกลุ่มเกษตรกรประจำจังหวัด” นำร่องที่จังหวัดตราดและจังหวัดพัทลุงตั้งแต่เดือนสิงหาคม พ.ศ. 2569 เพื่อช่วยแก้ปัญหาด้านบัญชีและเพิ่มช่องทางเข้าถึงแหล่งเงินทุนของกลุ่มเกษตรกร
ฉากหลังของปัญหา
ข้อมูลจากกรมส่งเสริมสหกรณ์สะท้อนการเปลี่ยนแปลงอย่างมีนัยสำคัญในช่วงทศวรรษที่ผ่านมา โดยในปี พ.ศ. 2558 มีกลุ่มเกษตรกร 4,924 กลุ่ม กับสมาชิกรวม 549,945 คน ขณะที่ในปี พ.ศ. 2568 ลดเหลือกลุ่มเกษตรกร 3,762 กลุ่ม และสมาชิก 305,814 คน ทั้งนี้การจัดลำดับความเข้มแข็งของกลุ่มเกษตรกรระดับประเทศในปี พ.ศ. 2568 พบว่าจาก 3,292 แห่ง มีเพียง 31 แห่งที่อยู่ในระดับชั้นที่ 1
| พ.ศ. | จำนวนกลุ่ม | จำนวนสมาชิก |
|---|---|---|
| 2558 | 4,924 | 549,945 |
| 2568 | 3,762 | 305,814 |
ปัญหาหลักที่พบ
คณะกรรมการกลุ่มเกษตรกรแห่งประเทศไทยระบุอย่างชัดเจนว่า ปัญหาที่กลุ่มเกษตรกรสะสมมานั้นเป็นเชิงโครงสร้างหลายด้าน และทำให้ความเข้มแข็งลดลง ส่งผลต่อความสามารถในการบริหารจัดการและเข้าถึงแหล่งทุน ประเด็นสำคัญอย่างน้อย 6 ข้อได้แก่
- ความล้มเหลวด้านบัญชี ส่งงบการเงินไม่ทันตามกำหนด (150 วัน) เนื่องจากขาดบุคลากรที่ชำนาญและค่าใช้จ่ายในการจ้างนักบัญชีประจำ
- โครงสร้างการทำงานไม่บูรณาการ ขาดการประสานตั้งแต่ระดับอำเภอจนถึงส่วนกลาง
- ภาระหนี้สินในกลุ่ม
- ขาดแคลนผู้จัดการที่มีความพร้อมตามพระราชกฤษฎีกาว่าด้วยกลุ่มเกษตรกร พ.ศ. 2547
- ขาดผู้สืบทอดจากคนรุ่นใหม่ เนื่องจากรายได้ไม่แน่นอนและความเสี่ยงสูง
- การขาดนวัตกรรมและการนำเทคโนโลยีมาปรับใช้
"ปัญหาด้านบัญชีเป็นปัญหาเชิงโครงสร้าง ซึ่งถือเป็นจุดอ่อนสำคัญที่ต้องได้รับการแก้ไขเร่งด่วน"
คำกล่าวของนายทวีวงศ์ ชื่นอารมย์ ประธานคณะกรรมการกลางกลุ่มเกษตรกรแห่งประเทศไทย สะท้อนถึงเหตุผลในการผลักดันโมเดลสำนักงานบัญชีประจำจังหวัด เพื่อสร้างความน่าเชื่อถือและระบบบัญชีที่เป็นมาตรฐาน
เป้าหมายและผลที่คาดหวัง
การตั้งสำนักงานบัญชีประจำจังหวัดมีเป้าหมายเพื่อช่วยลดต้นทุนการบริหารของกลุ่มเกษตรกร และทำให้รายงานทางการเงินพร้อมใช้งาน ส่งผลให้กลุ่มสามารถเข้าถึงทุนจากแหล่งต่าง ๆ ได้โดยตรงมากขึ้น นอกเหนือจากการสนับสนุนเงินกู้ปลอดดอกเบี้ยจากหน่วยงานของรัฐที่มีอยู่เดิม
ในเชิงนโยบาย การมีสำนักงานบัญชีรวมศูนย์ระดับจังหวัดยังน่าจะช่วยตอบโจทย์การบูรณาการงานระหว่างอำเภอและส่วนกลาง ทำให้ปัญหาที่สะสมสามารถถูกนำเข้าสู่กระบวนการแก้ไขในระดับนโยบายได้มากขึ้น หากโมเดลนำร่องที่ตราดและพัทลุงสามารถพิสูจน์ผลได้ ก็มีแนวโน้มที่จะขยายไปสู่จังหวัดอื่น ๆ ทั่วประเทศตามที่คณะกรรมการตั้งเป้า
ความท้าทายที่ต้องจับตามอง
แม้แนวคิดสำนักงานบัญชีประจำจังหวัดจะตรงกับปัญหาหลักที่ถูกชี้ให้เห็น แต่การปฏิบัติในพื้นที่ยังต้องเผชิญความท้าทายหลายประการ เช่น การจัดสรรบุคลากรที่มีทักษะบัญชี การกำหนดรูปแบบการบริหารค่าใช้จ่ายให้กลุ่มสามารถเข้าถึงบริการได้โดยไม่เพิ่มภาระ และการทำให้เทคโนโลยีที่นำมาใช้สอดคล้องกับความสามารถของสมาชิกกลุ่มเกษตรกรในพื้นที่
สำหรับชาวตราด การเป็นหนึ่งในจังหวัดนำร่องหมายความว่าสถานการณ์จริงของกลุ่มเกษตรกรในพื้นที่จะกลายเป็นกรณีศึกษา สำคัญต่อนโยบายระดับประเทศ ผู้เกี่ยวข้องในจังหวัดจะต้องติดตามการดำเนินงาน การจัดสรรงบประมาณ และกรอบการบริหารงานของสำนักงานบัญชีอย่างใกล้ชิด เพื่อให้การเปลี่ยนผ่านนี้ช่วยเพิ่มความเข้มแข็งและสร้างความยั่งยืนให้กับกลุ่มเกษตรกรท้องถิ่น