Het politieke risico in Frankrijk kan volgens marktanalyse opnieuw oplaaien nu Parijs de moeizame begrotingsonderhandelingen ingaat. Dat concludeert BofA Securities in een recente notitie, waarin de bank waarschuwt voor een combinatie van factoren die de markten de komende maanden kunnen beïnvloeden.
Rentespreads en kredietwaardigheid onder druk
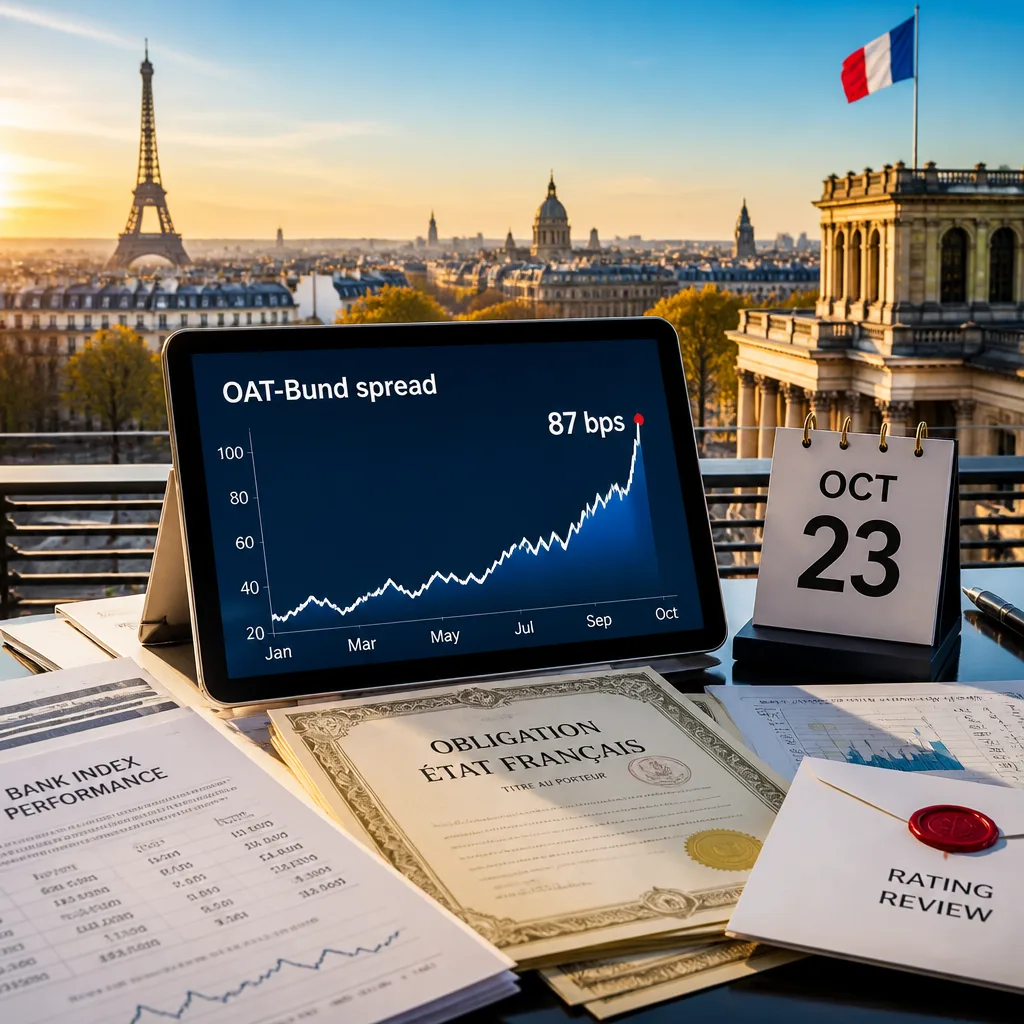
De 10‑jaarsrendementsspread tussen Franse staatsobligaties en Duitse Bunds, de zogeheten OAT‑Bund spread, is uitgebreid tot ongeveer 87 basispunten. Dat niveau komt in de buurt van de breedste spreiding van het laatste decennium; alleen tijdens de Europese staatsschuldencrisis van 2012 waren de verschillen groter. Volgens BofA betekent een verruiming van die spreads hogere financieringskosten voor Frankrijk en een verhoogde aandacht van kredietbeoordelaars.
Belangrijk op de kalender is de beoordeling door kredietbeoordelaar Moody’s op 23 oktober. BofA noemt een mogelijke verlaging van de kredietwaardigheid een geloofwaardige uitkomst als de begrotingsdiscussies in Parijs mislopen. Daarnaast vormen de begrotingsonderhandelingen zelf en de politieke aanloop naar de presidentsverkiezingen van 2027 extra onzekerheid.
Marktstrategieën: waar beleggers schuilen
De bank stelt dat de huidige prijsstelling in de CAC‑volatiliteit reeds een deel van de politieke zorgen weerspiegelt, maar dat sommige afdekkingsstrategieën meerwaarde kunnen bieden. BofA ziet relatief meer waarde in het afdekken van risico’s via Europese bankenindices, specifiek de SX7E, in plaats van directe posities in de Franse beurs.
- De voorkeur van BofA combineert neerwaarts risico in de SX7E met een lagere EUR/CHF-koers via een dual digital optie die op dit moment een maximale uitbetaling van 10 keer biedt.
- De voorgestelde structuur bevat een SX7E‑barrière rond de 94% put‑strike en een EUR/CHF‑barrière op 0,92.
- BofA ziet ook kansen in volatiliteitsproducten zoals de SX5E forward volatiliteit en in dispersiestrategieën binnen Europese banken.
Tekens in de markt: korte posities en spreads
Volgens de notitie is het korte rente‑ en aandelenbelang in Franse financials recent gedaald. Het short interest in Franse banken staat op het derde percentiel over een periode van drie jaar, terwijl de OAT‑Bund spread zich op het 84e percentiel bevindt. Die verhouding suggereert dat beleggers hun posities in financiële namen hebben afgebouwd, ondanks hogere staatsrenteverschillen die doorgaans een risico voor banken vormen.
| Indicator | Actueel genoemd niveau |
|---|---|
| OAT‑Bund spread (10 jaar) | ~87 basispunten (84e percentiel) |
| Short interest Franse financials | 3e percentiel laatste 3 jaar |
| Dual digital maximale uitbetaling | 10 keer |
De combinatie van brede staatsrentespreads en relatief lage korte posities in financiële aandelen kan markten kwetsbaar maken bij onverwachte beleidskeuzes of politieke schokken. BofA wijst erop dat een verbreding van de OAT‑Bund spread het gevoeligheidsprofiel van Europese banken vergroot en daarmee beleggers dwingt tot herweging van risico’s.
Gevolgen voor Nederlandse marktpartijen en beleidsmakers
Hoewel de notitie zich richt op de Franse markt, zijn de implicaties breder: Nederlandse banken, pensioenfondsen en vermogensbeheerders met blootstelling aan Europese financiële markten kunnen geraakt worden door een verdere verruiming van spanningen binnen de eurozone. Hogere spreads en verschuivende volatiliteit beïnvloeden financieringskosten, risico‑waarderingen en de vraag naar afdekking.
Voor beleidsmakers geldt dat politieke besluitvorming in buurlanden zelden geïsoleerd blijft. In de aanloop naar belangrijke beoordelingen en verkiezingen kunnen markten sneller reageren dan beroepspolitici denken, met reële effecten op kredietvoorwaarden en financiële stabiliteit.
Analisten van BofA roepen beleggers op scenarioplanning te intensiveren en te kijken naar gespreide afdekkingsstrategieën die rekening houden met zowel rente‑ als valutarisico. Hoe dat in de praktijk uitpakt, hangt deels af van het verloop van de begrotingsgesprekken in Parijs en de beoordeling door Moody’s eind oktober.