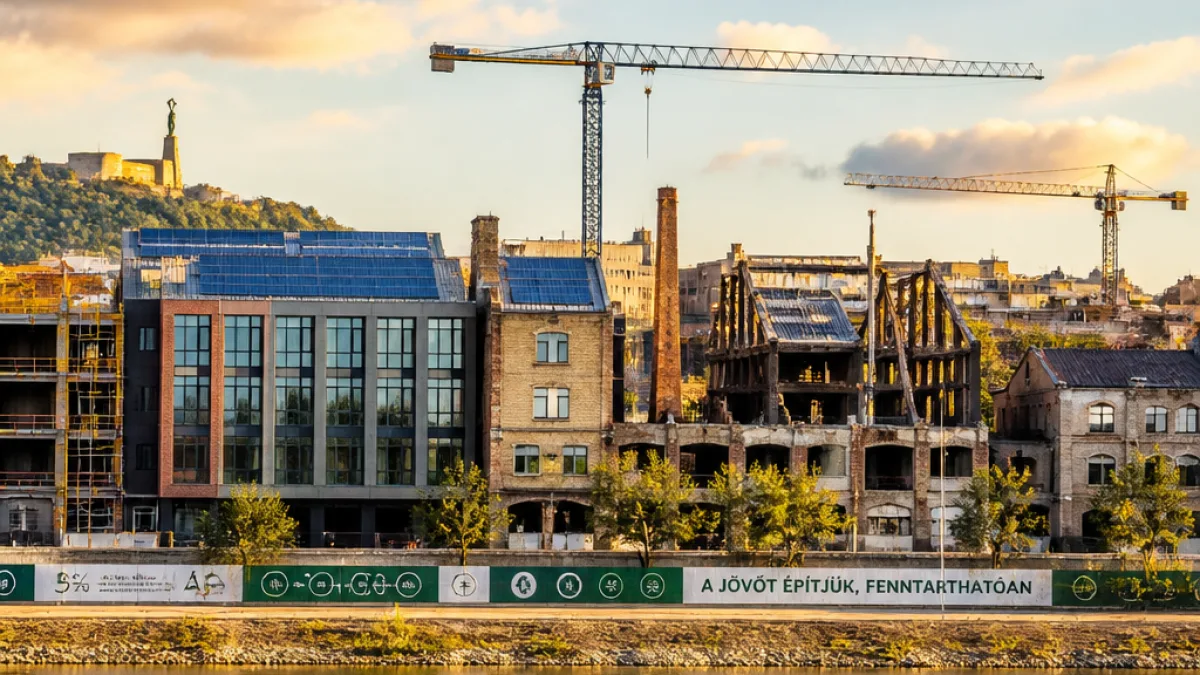
Újraosztódó kockázat és hozam a fővárosban
Budapesten a fejlesztési piac egy új egyensúly felé tart: a lakóingatlanoknál fennálló kínálati hiány és a részben megélénkülő hitelezés az árakat tovább tolná felfelé, miközben a kereskedelmi és irodapiacon a finanszírozási feltételek, az ESG-követelmények és a megnövekedett tőkeköltségek átstrukturálják a beruházási döntéseket. A piac szereplői számára nem elegendő kérdés többé az, hogy épül-e a város — sokkal inkább az számít, hogy a korlátozott tőke és a szigorodó szabályozás milyen városszerkezeti modelleket enged megvalósítani.
Árak, hozamok, és a margók nyomás alatt
A statisztikák szerint a budapesti lakáspiacon markáns árolló alakult ki az új és a használt kínálat között. A Központi Statisztikai Hivatal adataira hivatkozva a használt lakások átlagos négyzetméterára 1,3–1,5 millió Ft között mozog, míg az új építésű lakások átlagos kínálati ára a piaci elemzők és az Ingatlan.com adatai szerint már meghaladja az 1,9 millió Ft/m2 szintet. A belvárosi prémiumkerületekben a luxusprojektek árszintje 2,8–3,2 millió Ft/m2 fölé emelkedett.
| Típus | Átlagos ár (Ft/m2) |
|---|---|
| Használt lakások | 1 300 000–1 500 000 Ft |
| Új építésű lakások | > 1 900 000 Ft |
| Prémium/luxus belváros | 2 800 000–3 200 000 Ft |
A beruházók profitmarzsait az építőipari alapanyagok és a munkaköltségek felfelé tolódása szorítja, miközben a vásárlói oldalon a reáljövedelmek és a bérleti hozamok korlátot jelentenek: a Magyar Nemzeti Bank által közzétett adatok szerint a bruttó bérleti hozamok átlagosan 4,0–4,8 százalék körül alakulnak. Ez a hozamszint szigorú tőkemegtérülési és árazási korlátokat állít a fejlesztők elé.
Miért kerülnek fókuszba a rozsdaövezetek?
A piaci elemzések szerint a nagyobb volumenű, 500 lakás feletti fejlesztések belső megtérülése — azaz az IRR — a jelenlegi költség- és áralakulás mellett nehezen éri el a befektetők által elvárt 15–18 százalékos küszöböt. Ebben a környezetben a rozsdaövezeti akcióterületek kínálta pénzügyi ösztönzők váltak kulcsfontosságúvá: a rozsdaövezetként besorolt projekteknél a vevők által érvényesíthető 5 százalékos lakásáfa-visszaigénylés olyan katalizátort jelent, amely nélkül a nagyléptékű beruházások megtérülése sokszor nem volna megvalósítható.
- Finanszírozási nyomás: banki szigorítások és magasabb tőkeköltségek.
- Szabályozói elvárások: ESG-követelmények növekvő szerepe.
- Piaci határok: korlátozott vásárlóerő és alacsony bérleti hozamok.
Infrastruktúra és városszerkezet: a megvalósíthatóság határai
Bár a rozsdaövezetek pénzügyi előnyei vonzóvá teszik ezeket a területeket a fejlesztők számára, a valóságban a megvalósíthatóságot gyakran gátolják a közmű- és közlekedési infrastruktúra hiányosságai. A beruházások belső megtérülését javító adó- és támogatási eszközök nélkül számos nagy projekt egyszerűen nem hozná a befektetők által elvárt hozamot.
Konferenciák és szakmai párbeszéd
A témát a szektor szereplői szeptember 3-án a Real Estate Beach konferencián részletesen tárgyalják; a rendezvény programjára és jegyvásárlási információira a szervezők honlapján lehet további részleteket találni. A szakmai párbeszéd fontos, hiszen a döntések — legyenek azok magán- vagy közösségi beruházások — hosszú távon befolyásolják Budapest térszerkezetét és lakhatási viszonyait.
Következmények a budapestiek számára
A főváros lakói számára a piac átalakulása több szinten is érzékelhető: a központi kerületekben a prémiumárak fenntartják a lakásárakat, a peremterületeken pedig a fejlesztések lassulhatnak, ha az infrastruktúra és a finanszírozás nem javul. A fenntarthatósági feltételek szigorodása ugyanakkor hosszabb távon javíthatja az épületek minőségét és energiahatékonyságát, de rövid távon további költségnyomást jelent a kivitelezésre.
Összességében a budapesti ingatlanpiac jelenleg a tőkeallokáció, a szabályozás és a műszaki megvalósíthatóság metszetében hoz döntéseket: a kérdés, hogy mely területeken és milyen feltételekkel lesz lehetőség a város bővítésére, továbbra is nyitott.