Reforma penzijního spoření, která zavedla strategii životního cyklu, otevírá možnost, aby penzijní fondy zařadily do svých portfolií více alternativních aktiv, včetně investic do startupů. Podle dostupných informací by i malé procento z až miliardových úspor spravovaných v rámci druhého pilíře mohlo významně podpořit domácí inovační projekty.
Co přinese strategie životního cyklu
Strategie životního cyklu znamená, že složení portfolia se bude měnit podle věku či investičního horizontu účastníka. To umožňuje zařazovat rizikovější, ale potenciálně výnosnější investice mladším účastníkům a postupně snižovat riziko u spořitelů blížících se důchodu. Díky této flexibilitě může i méně zkušený investor nepřímo podpořit projekty z oblasti technologií a inovací prostřednictvím prostředků spravovaných fondy.
Kolik by stačilo pro návrat efektu
Podle odhadů uvedených ve zdrojích by i jedno až dvě procenta z celkových úspor v penzijních fondech mohlo být pro tuzemské startupy významným impulzem. Pokud vezmeme v potaz, že jde o úspory v řádu miliard korun, i jednotkový procentní podíl představuje stovky milionů korun dostupných pro rizikový kapitál.
- Jedno procento miliardových úspor = významné částky pro rané fáze startupů.
- Dva procenta mohou systematicky zlepšit financování inovativních firem a zvýšit jejich šance na škálování.
- Účast penzijních fondů by mohla stabilizovat nabídku kapitálu pro domácí ekosystém.
Rizika, která zmiňují ekonomové
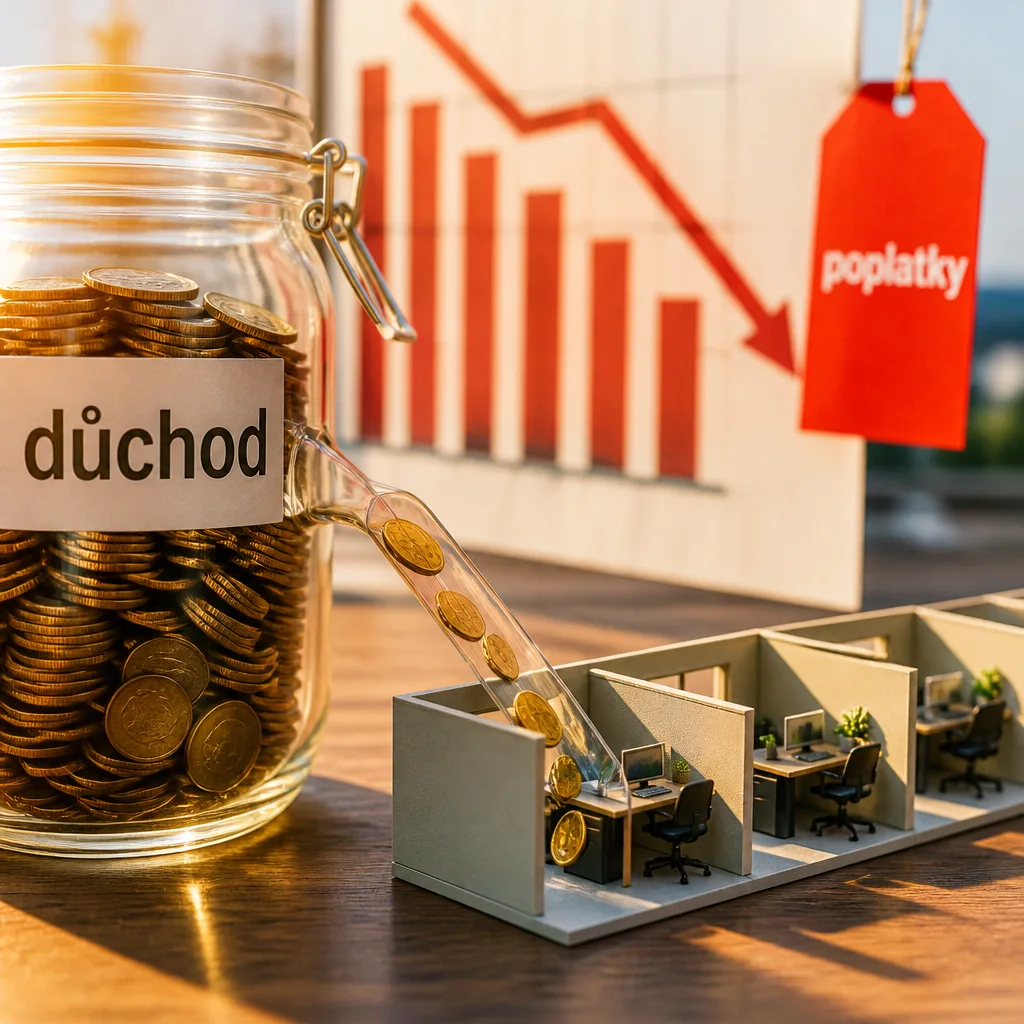
Ekonomové však varují před několika důsledky, které s sebou rozšíření alternativních investic nese. Prvním je možnost vyšších poplatků za správu. Alternativní a riziková aktiva obvykle vyžadují větší odborný dohled, aktivní řízení a často i delší likvidní horizont, což se může promítnout do nákladů, které nakonec ponese sporitel.
Druhým rizikem je potenciální silnější propojení úspor domácností s výkonem české ekonomiky. Pokud by velká část penzijních prostředků byla investována lokálně do firem citlivých na konjunkturu, mohlo by to při ekonomickém poklesu znamenat souběžné ztráty pro široký okruh budoucích důchodců.
| Faktor | Možný dopad |
|---|---|
| Malý podíl investic do startupů (1–2 %) | Podpora kapitálu pro rané fáze inovací, dostupnost stovek milionů korun |
| Vyšší poplatky za správu | Snížení čistých výnosů pro sporitele |
| Navázání úspor na domácí ekonomiku | Růst systémového rizika při domácí recesi |
Důsledky pro sporitele a ekonomiku
Pro jednotlivé sporitele to znamená, že budou muset zvážit kompromis mezi podporou domácích inovací a ochranou vlastních úspor. Z pohledu ekonomiky by pravidelné zapojení penzijních fondů do domácího rizikového kapitálu mohlo zvýšit dostupnost financí pro firmy v raných fázích, zlepšit poměr vlastního k cizímu kapitálu a stimulovat tvorbu pracovních míst v technologických odvětvích. Současně ale roste potřeba pečlivé regulace, transparentnosti poplatků a nastavení limitů expozice vůči slovenským či českým firmám, aby se omezila nadměrná koncentrace rizik.
Reforma nabízí nový nástroj, který může dlouhodobě ovlivnit rozložení kapitálu v zemi. Klíčové budou detaily implementace — jak budou definovány limity pro alternativní investice, jak se budou účtovat poplatky a jak bude zajištěna ochrana sporitelů v případě, že se domácí ekonomika dostane do recese.
Pro sporitele i tvůrce politik platí, že malé procento může mít velký efekt, ale zároveň nese své riziko. Rozhodnutí o dalším uplatnění strategie životního cyklu bude proto vyžadovat vyvážený přístup mezi podporou inovací a ochranou úspor obyvatel.