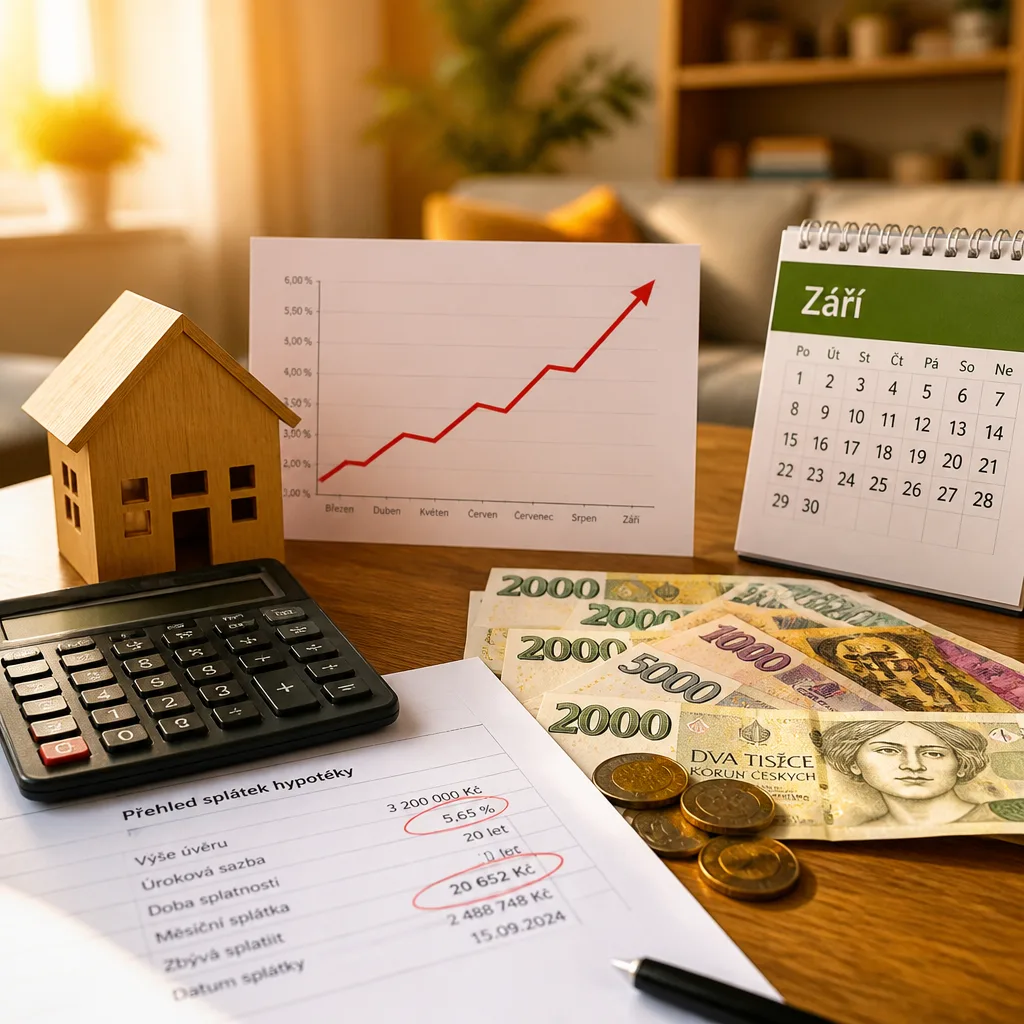
Průměrná nabídková sazba hypotečních úvěrů podle Swiss Life Hypoindexu na počátku září vzrostla na 5,51 %, meziměsíčně o 0,09 procentního bodu. Úroky hypoték tak rostou nepřetržitě již půl roku a podle odborníků nelze v krátkodobém horizontu čekat výrazné zlevnění.
Co zdražování znamená pro domácnosti
U modelové hypotéky ve výši 3,5 milionu korun se splatností 25 let byla podle výpočtů Swiss Life Select při průměrné zářijové sazbě měsíční splátka přibližně 21 520 korun. To představuje nárůst o 1 280 korun měsíčně od března, kdy banky s růstem sazeb začaly.
Výrazný růst splátek postihne zejména nové žadatele i domácnosti, které budou refinancovat úvěry po uplynutí fixace. Zvýšené náklady se mohou promítnout i do spotřeby a dalších oblastí rodinného rozpočtu.
Příčiny zdražování
Hlavním faktorem zvyšování hypotečních sazeb je podle analytiků růst úrokových swapů – ceny, za kterou si banky mezi sebou půjčují peníze. Swapy se zvyšují v důsledku obav z vyšší inflace. Tyto obavy znovu podpořila eskalace konfliktu mezi USA a Íránem, která vyvolala tlak na růst cen ropy.
„Prostor pro plošné zlevňování je proto v současnosti poměrně omezený,“
uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
„V půlročním horizontu očekávám spíše stagnaci až mírný růst,“
dodal Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
Co mohou klienti očekávat od bank
Podle expertů nemusí bankovní nabídky v nejbližších měsících plošně zlevnit. Některé finanční domy v předchozích měsících zvyšovaly sazby o 0,2–0,4 procentního bodu. Tradičně na podzim banky soupeří o klienty a v takovém prostředí by se mohly objevit individuální slevy nebo zvýhodněné podmínky pro vybrané zákazníky.
- Možné slevy budou podle odhadů především individuální, ne plošné.
- Kdo plánuje hypotéku, může zkusit s bankou vyjednat lepší podmínky.
- Pokud ale náklady bank (swapy) zůstanou vysoké, výrazné úlevy od bank nelze očekávat.
Krátké shrnutí čísel
| Ukazatel | Hodnota |
|---|---|
| Průměrná nabídková sazba (září) | 5,51 % |
| Meziměsíční nárůst | +0,09 p. b. |
| Modelová hypotéka | 3,5 mil. Kč, 25 let |
| Měsíční splátka (září) | 21 520 Kč |
| Růst splátky od března | +1 280 Kč |
Pro spotřebitele to znamená, že při plánování rodinného rozpočtu je třeba počítat s vyššími měsíčními náklady. Lidé, kteří mají v dohledné době skončit fixaci úvěru, by měli aktivně sledovat nabídky bank a zvážit, zda nevyužít možnosti jednat o individuálních podmínkách.
Shromažďování informací o trhu, srovnání sazeb a případná konzultace s hypotečním poradcem zůstávají doporučenými kroky pro ty, kdo chtějí minimalizovat dopad rostoucích sazeb na rodinné finance.