تشهد الجزائر تحركاً رسمياً لتعزيز خدمات الدفع الإلكتروني، لكن الأرقام الرسمية تُظهر أن الانتشار لا يزال محدوداً. وفق بيانات جمعيتها المتخصصة في خدمات الدفع، بلغ عدد التجار الذين يقبلون الدفع الإلكتروني عبر المنصات المخصصة 1004 تجار بنهاية السداسي الأول من سنة 2026، من إجمالي يُقدَّر بـ2.4 مليون تاجر مدرجة لدى وزارة التجارة الداخلية.
إحصاءات متباينة: تحسّن ملموس لكن رقعة التغطية ضئيلة
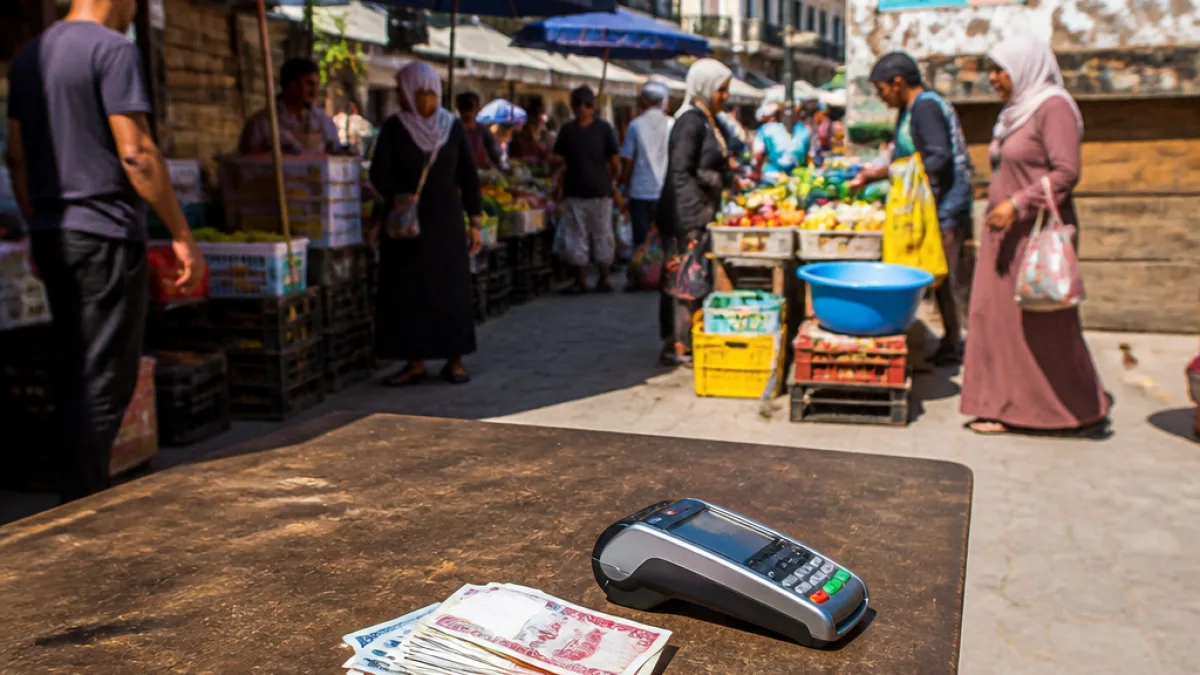
تمثل هذه النسبة ارتفاعاً عن الفترة نفسها من 2025، إذ سجّل العدد حينها 644 تاجراً، بزيادة نسبتها 55%. ومع ذلك، يشير الملاحظون إلى أنّ هذا التقدّم لا يعكس تغطية فعلية لاحتياجات السوق الوطنية، خصوصاً أنّ غالبية التجار، خصوصاً في الأسواق التقليدية والحرفية، لا تزال تعتمد على التعاملات النقدية.
| البند | نهاية السداسي الأول 2025 | نهاية السداسي الأول 2026 |
|---|---|---|
| عدد التجار المسجلين للقبول الإلكتروني | 644 | 1004 |
| إجمالي التجار وفق وزارة التجارة | 2.4 مليون | |
| عدد العمليات | 15.4 مليون عملية | |
| قيمة العمليات | حوالي 346 مليار دينار | |
تركيبة العمليات وسبب تركيزها على مدفوعات كبيرة
تظهر بيانات المعاملات أن جزءاً كبيراً من قيمة عمليات الدفع الإلكتروني مرتبط بمدفوعات استثنائية وكبيرة، من بينها سداد أقساط برنامج السكنات الترقوي العمومي المعروف بـ«عدل 3»، ورسوم الحج، وشراء أضاحي العيد. هذا النمط يشير إلى أن الاعتماد على الخدمات الإلكترونية لا يزال مرتبطاً بمعاملات بعينها أكثر من كونه ممارسة يومية تجارية لدى فئات واسعة من المستهلكين والتجار.
عوائق متعددة أمام التوسع
أبرزت التحليلات وآراء خبراء المالية أن انتشار الدفع الإلكتروني يواجه ثلاث عراقيل رئيسية تتعلق بالجهات الفاعلة في المنظومة: السلطات الموردة والمنفذة، التجار، والمواطنين. وفي هذا الإطار، قال الخبير في المالية والاقتصاد سليمان ناصر:
"ضعف الانتشار يعود إلى نقص أجهزة الدفع، وتخوف التجار من الضرائب، ومخاوف الزبائن من أمان المعاملات".
وأشار ناصر إلى السياسات السابقة الرامية إلى إنتاج أجهزة محلية للحد من استيراد هذه الآليات، مع التساؤل حول ما إذا كان الإنتاج الوطني الحالي كافياً لتغطية حاجة السوق. كما لفت إلى أن مخاوف التجار من آثار الاستخدام الإلكتروني على مواجهة الالتزامات الضريبية تُثني عدداً منهم عن الانخراط الكامل.
تبعات اقتصادية واجتماعية
يبقى انتشار وسائل الدفع الإلكتروني محتكراً جزئياً لرفع فعالية الشمول المالي ومكافحة الاقتصاد غير المصرح به والتهريب الضريبي. كما أن توسيع قبول الدفع الإلكتروني يستجيب لأهداف مصرف الجزائر في تدوين المعاملات وتقليص كتلة السيولة المتداولة خارج النظام المصرفي.
- تحسين الشفافية المالية: يزيد من إمكانية تتبع العمليات وتقليل التعاملات النقدية غير المسجلة.
- تيسير الخدمات: يسهل على المواطنين سداد خدمات حكومية وبرامج إسكان وغيرها إلكترونياً.
- حماية المستهلك: يتطلب بناء ثقة أكبر في أمان المنصات وخصوصية البيانات الشخصية والمالية.
خلاصة ومسارات مقترحة
تُظهر الأرقام تقدماً نسبيّاً في اعتماد الدفع الإلكتروني، لكن الانتشار الحقيقي ما زال بعيداً عن التطلعات. يشير التحدي إلى ضرورة تنسيق أكبر بين الجهات المختصة لتأمين عدد كافٍ من أجهزة القبول الإلكتروني، سنّ حوافز ضريبية أو آليات تشجيع للتجار الصغار، وحملات توعية لتعزيز ثقة المواطنين. كما تقترح بعض الأصوات النظر في اعتماد إلزاميات مؤقتة للقطاعات ذات الأولوية لتمكين انطلاقة أوسع للمنظومة الإلكترونية.
في الجزائر العاصمة، يظل الملف محور متابعة من قبل المؤسسات الرقابية والمالية، وسط توقعات ببرامج جديدة قد تعلن عنها الجهات المعنية خلال الأشهر المقبلة لمعالجة نقاط الاختناق وتقريب الخدمات الرقمية من التجار والمستهلكين.
مراسل من الجزائر العاصمة