ข้อสงสัยเงินวัดยังเป็นประเด็นร้อน
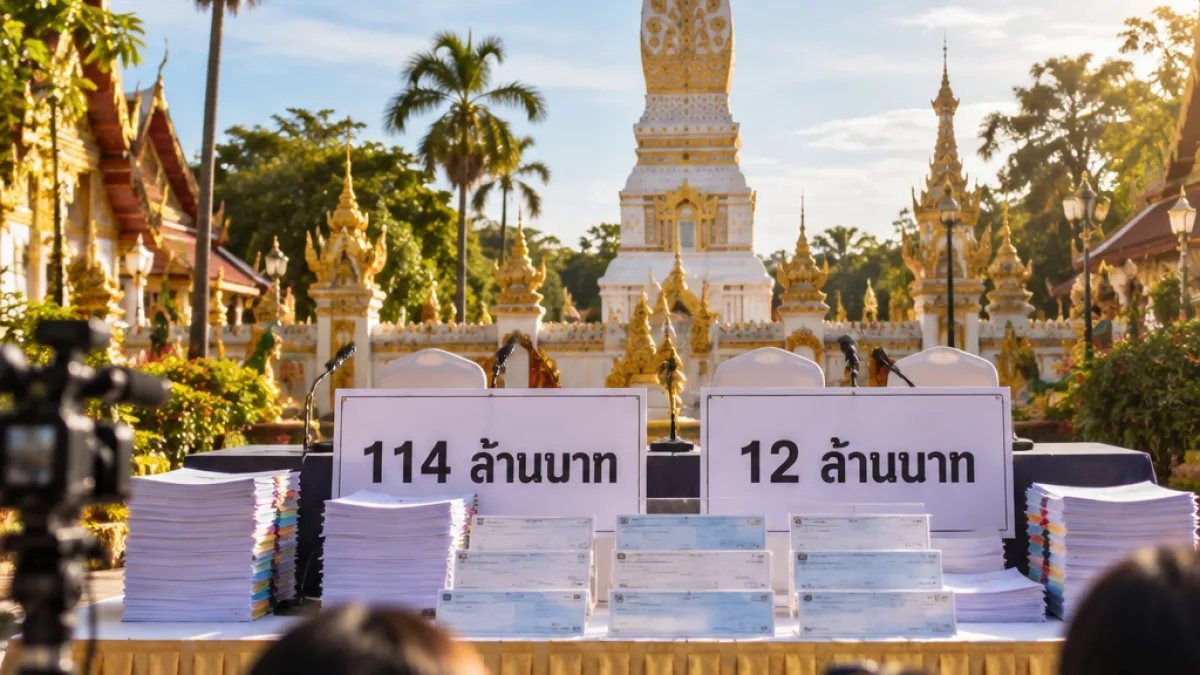
นครพนม — ความขัดแย้งเกี่ยวกับการบริหารจัดการเงินของ วัดพระธาตุพนมวรมหาวิหาร ยังคงอยู่ในความสนใจของประชาชน หลังนายจักรพงษ์ ปทุมไกยะ อดีตนายอำเภอธาตุพนมและอดีตไวยาวัจกรของวัด ออกมาโต้แย้งคำชี้แจงของคณะกรรมการวัด กรณีมีการตั้งข้อสังเกตเกี่ยวกับเงินจำนวนกว่า 114 ล้านบาท และรายการเช็คที่ถูกนำมาเปิดเผยต่อสาธารณะ
เรื่องดังกล่าวเริ่มจากการที่นายจักรพงษ์เผยแพร่ข้อความผ่านสื่อสังคมออนไลน์ ตั้งคำถามถึงสถานะเงินของวัด โดยระบุว่าเงินจำนวนมากดังกล่าวเมื่อเวลาผ่านไปประมาณ 2 ปี กลับมีจำนวนลดลงอย่างน่ากังวล พร้อมเรียกร้องให้คณะกรรมการวัดชี้แจงข้อเท็จจริงอย่างชัดเจน ประเด็นนี้ทำให้เกิดข้อถกเถียงเกี่ยวกับระบบตรวจสอบ การบริหารบัญชี และผู้มีอำนาจอนุมัติการเบิกจ่ายเงินของวัด
ต่อมาคณะกรรมการวัดพร้อมนายณพจน์ศกร ทรัพยสิทธิ์ ทนายความประจำวัด จัดแถลงข่าวบริเวณหน้าองค์พระธาตุพนม โดยชี้แจงว่าเงินจำนวน 30 ล้านบาทยังคงอยู่ครบ ไม่ได้สูญหายตามข้อสงสัย แต่มีการย้ายบัญชีจากธนาคารกรุงไทย สาขาเรณูนคร ไปเปิดบัญชีที่สาขาธาตุพนม คำชี้แจงดังกล่าวเป็นข้อมูลสำคัญที่ฝ่ายวัดใช้ตอบข้อกล่าวหาเรื่องเงินลดลง
ฝ่ายวัดย้อนถามรายการเช็ค
นอกจากการชี้แจงเรื่องบัญชีเงิน 30 ล้านบาทแล้ว ฝ่ายวัดยังนำข้อมูลเช็คจำนวน 7 รายการ มาตั้งคำถาม โดยมีมูลค่ารวมประมาณ 12 ล้านบาท และปรากฏลายมือชื่อนายจักรพงษ์ร่วมลงนามในช่วงที่ดำรงตำแหน่งไวยาวัจกร พร้อมระบุว่าจะพิจารณาดำเนินคดีกับผู้ที่ทำให้วัดเสื่อมเสียชื่อเสียง หากมีการเผยแพร่ข้อมูลที่ก่อให้เกิดความเสียหาย
นายจักรพงษ์ออกมาชี้แจงภายหลังว่า เช็คดังกล่าวเป็นรายการที่เกิดขึ้นในช่วงปี พ.ศ. 2567 ซึ่งขณะนั้นตนปฏิบัติหน้าที่ไวยาวัจกรและมีอำนาจร่วมลงนามตามโครงสร้างของคณะกรรมการ โดยการจ่ายเงินต้องใช้ลายมือชื่อร่วมกัน 3 คนจากทั้งหมด 4 คน ประกอบด้วยเจ้าอาวาสวัด อดีตผู้กำกับการสถานีตำรวจภูธรธาตุพนมในขณะนั้น และตัวนายจักรพงษ์
“ยืนยันว่ากระบวนการทั้งหมดเป็นการลงนามร่วมกัน ไม่ได้เป็นการตัดสินใจหรือเซ็นชื่อเพียงลำพังคนเดียว”
อดีตไวยาวัจกรระบุด้วยว่า ปัจจุบันไม่สามารถจดจำรายละเอียดของเช็คแต่ละฉบับได้ทั้งหมดว่าออกในวันใดหรือใช้จ่ายในรายการใด เนื่องจากในช่วงปฏิบัติหน้าที่ต้องลงนามในเช็คที่เกี่ยวข้องกับค่าใช้จ่ายภายในวัดเป็นประจำ เช่น ค่าจ้างเจ้าหน้าที่ ค่าน้ำ และค่าไฟ อย่างไรก็ตาม เขายืนยันว่าการลงนามเป็นไปตามขั้นตอนที่มีผู้เกี่ยวข้องร่วมรับรอง ไม่ใช่การเบิกจ่ายโดยบุคคลเพียงคนเดียว
ท้าพิสูจน์ข้อเท็จจริงผ่านกระบวนการยุติธรรม
ท่าทีล่าสุดของนายจักรพงษ์มีลักษณะตอบโต้โดยตรงต่อคณะกรรมการวัดและทนายความประจำวัด เขาระบุในทำนองว่า หากฝ่ายวัดเห็นว่าการบริหารเงินหรือการลงนามในเช็คมีความไม่ชอบด้วยกฎหมาย ก็ควรดำเนินการแจ้งความเพื่อให้หน่วยงานที่มีอำนาจตรวจสอบ แทนการกล่าวหาหรือสื่อสารในลักษณะกำกวมต่อสาธารณะ
ประเด็นที่คู่กรณีโต้แย้งกันในขณะนี้สามารถสรุปได้ดังนี้
- สถานะเงินวัดจำนวนกว่า 114 ล้านบาท และเหตุผลที่มีการตั้งข้อสงสัยว่าเงินลดลง
- เงินจำนวน 30 ล้านบาท ซึ่งฝ่ายวัดยืนยันว่าอยู่ครบและมีการเปลี่ยนสาขาบัญชี
- เช็ค 7 รายการ มูลค่ารวมราว 12 ล้านบาท และขั้นตอนการลงนามร่วมของกรรมการ
- แนวทางการแจ้งความหรือดำเนินคดีเพื่อพิสูจน์ข้อเท็จจริงและความรับผิดชอบ
สาระสำคัญของข้อพิพาทจึงไม่ได้อยู่เพียงจำนวนเงินหรือเอกสารเช็คแต่ละฉบับเท่านั้น แต่ยังเกี่ยวข้องกับระบบกำกับดูแลทรัพย์สินของวัด การบันทึกหลักฐานการใช้จ่าย และการสื่อสารข้อมูลต่อพุทธศาสนิกชน ซึ่งเป็นผู้มีส่วนร่วมสนับสนุนกิจการของวัดในทางใดทางหนึ่ง ความชัดเจนของเอกสารและขั้นตอนตรวจสอบจึงมีความสำคัญต่อการลดความเข้าใจคลาดเคลื่อน
| ประเด็น | ข้อมูลจากคู่กรณี |
|---|---|
| เงินที่ถูกตั้งข้อสงสัย | กว่า 114 ล้านบาท |
| เงินที่ฝ่ายวัดชี้แจง | 30 ล้านบาทยังอยู่ครบ มีการย้ายบัญชี |
| รายการเช็คที่ถูกกล่าวถึง | 7 รายการ รวมราว 12 ล้านบาท |
| ผู้ลงนามตามคำชี้แจง | 3 คนจากกรรมการ 4 คน |
สำหรับประชาชนทั่วไป การรับฟังข้อมูลจากทุกฝ่ายโดยไม่ด่วนสรุปเป็นสิ่งจำเป็น เนื่องจากขณะนี้ข้อกล่าวหาและคำชี้แจงยังเป็นข้อมูลจากคู่กรณีในแต่ละด้าน การจะระบุว่ามีการกระทำผิดหรือเงินสูญหายจำเป็นต้องอาศัยเอกสารทางบัญชี รายการเดินบัญชี หลักฐานการเบิกจ่าย และผลการตรวจสอบจากหน่วยงานที่เกี่ยวข้อง
ขณะเดียวกัน อดีตนายจักรพงษ์ยังประกาศเตรียมแจ้งความกลับ เพื่อให้ข้อเท็จจริงเข้าสู่กระบวนการตรวจสอบอย่างเป็นทางการ การดำเนินการดังกล่าว หากเกิดขึ้น จะเป็นอีกขั้นตอนที่ทำให้ข้อพิพาทซึ่งเริ่มจากการตั้งคำถามบนสื่อสังคมออนไลน์เข้าสู่การพิจารณาตามหลักฐานและกฎหมาย ทั้งนี้ จากข้อมูลที่มีการเผยแพร่ยังไม่ปรากฏผลการสอบสวนหรือคำวินิจฉัยจากหน่วยงานยุติข้อพิพาท
วัดพระธาตุพนมวรมหาวิหารเป็นศูนย์รวมศรัทธาสำคัญของชาวนครพนมและพุทธศาสนิกชน การเปิดเผยข้อมูลการเงินอย่างเป็นระบบจึงมีผลโดยตรงต่อความเชื่อมั่นของสาธารณะ ขณะที่ทุกฝ่ายควรระมัดระวังถ้อยคำและยึดหลักฐานเป็นฐาน เพื่อไม่ให้ข้อพิพาทลุกลามเกินกว่าข้อเท็จจริง และเพื่อให้การตรวจสอบทรัพย์สินของวัดดำเนินไปอย่างโปร่งใส เป็นธรรม และตรวจสอบได้