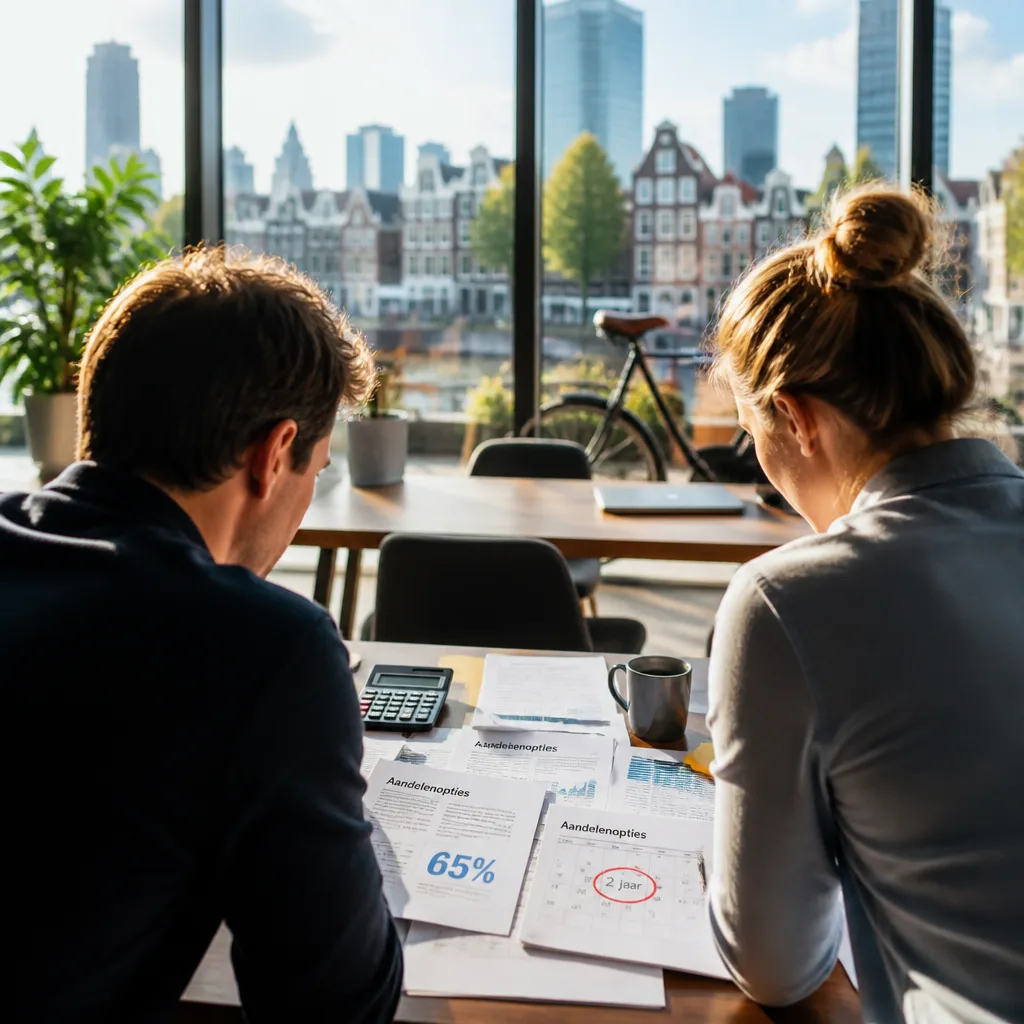
Het kabinet heeft een wetsvoorstel voorgelegd dat werknemers van Nederlandse startups en scale‑ups fiscaal moet ontzien bij het verwerven van aandelenopties. In het voorstel wordt niet langer het volledige voordeel uit zo’n optie belast, maar slechts 65% daarvan. Daardoor komt het effectieve belastingtarief volgens het kabinet neer op ongeveer 32%, en wordt belastingheffing uitgesteld tot het moment van verkoop van de aandelen.
Wat verandert er precies?
De maatregel maakt deel uit van het Wetsvoorstel Wet fiscale stimulering startups en scale‑ups, dat recent naar de Tweede Kamer is gestuurd. Belangrijke elementen uit het plan zijn:
- Belasting over 65% van het voordeel van een aandelenoptie in plaats van over het volledige voordeel.
- Betaling van belasting verschuift naar het moment dat de aandelen worden verkocht.
- Een onderneming moet een verklaring van de Rijksdienst voor Ondernemend Nederland (RVO) hebben om voor de regeling in aanmerking te komen.
- Voorwaarde dat het bedrijf gericht moet zijn op snelle groei met een schaalbaar en innovatief bedrijfsmodel; beursnotering is uitgesloten.
- Er geldt een minimale wachttijd van twee jaar tussen toekenning en verkoop van de aandelen.
Waarom doet het kabinet dit?
Het kabinet motiveert het voorstel als een instrument om jonge, innovatieve bedrijven te helpen bij het aantrekken van personeel dat nodig is om producten en diensten verder te ontwikkelen en op te schalen. Door een lagere en uitgestelde fiscale last zou werken bij startups financieel aantrekkelijker moeten worden ten opzichte van aantrekken van salarissen of directe cashbonussen.
Ministeries en beleidsmakers wijzen erop dat vergelijkbare stimuleringen in andere landen gebruikt worden om een concurrerend vestigingsklimaat voor technologiebedrijven te behouden. Volgens de indieners kan de regeling, als alles volgens planning verloopt, per 1 januari van het volgende jaar ingaan.
Begrotingscompensatie en kritiek
Om de kosten van de maatregel te compenseren, worden uitgaven in de inkomstenbelasting aangepast. De voorgestelde dekking omvat een versobering van de meewerkaftrek en de stakingsaftrek tot 25%, met een geplande afschaffing van die aftrekken drie jaar later. Werknemers krijgen daarnaast de mogelijkheid om te kiezen voor het bestaande regime uit 2023.
Echter, het adviesorgaan van de regering, de Raad van State, heeft stevige kritiek geuit. De Raad twijfelt of de fiscale behandeling van opties een groot knelpunt vormt en waarschuwt dat de voorgestelde regeling het gelijkheidsbeginsel kan aantasten door specifieke bedrijven en werknemers een preferentiële fiscale positie te geven.
| Onderdeel | Voorstel |
|---|---|
| Belastbaar deel van optievoordeel | 65% |
| Schatting effectief tarief | ~32% |
| Belastingmoment | Bij verkoop van aandelen |
| Minimale periode tussen toekenning en verkoop | 2 jaar |
| Toetsingsinstantie | RVO |
De combinatie van fiscale stimulering en compensatie via afbouw van bestaande aftrekken brengt politieke afwegingen met zich mee. Voorstanders wijzen op economische groei en concurrentiepositie; tegenstanders wijzen op verlies van belastinginkomsten en ongelijkheid tussen werknemers in verschillende sectoren.
Gevolgen voor werknemers en bedrijven
Voor veel werknemers bij jonge technologiebedrijven kan de regeling financieel voordelig uitpakken: de facto minder belasting over een belangrijk deel van de waardestijging en uitstel van betaling tot realisatie van cash bij verkoop. Voor start‑ en scale‑ups kan het helpen bij het aantrekken en behouden van personeel als salarissen nog niet concurreerbaar zijn met gevestigde bedrijven.
Toch is het bereik van de regeling beperkt door de voorwaarden: bedrijven moeten erkend worden door RVO, snelgroeiend en niet beursgenoteerd zijn. Daarmee richt de maatregel zich specifiek op een segment van de techsector en sluit andere ondernemingsvormen uit.
De Kamerbehandeling zal helder moeten maken of politieke partijen de voorgestelde compensaties en de mogelijke gevolgen voor fiscale gelijkheid accepteren. Voorlopig staat vast dat het kabinet met het voorstel een gerichte prikkel wil geven aan de Nederlandse innovatiesector, met scherpe keuzes over wie wel en niet profiteert.