De kloof tussen rijkere en armere Amerikaanse huishoudens in bestedingsgroei is de afgelopen maanden merkbaar afgenomen. Dat schrijven Bank of America en het onderzoeksbureau PNC, die aangeven dat het beeld van een uitgesproken "K-vormige economie" steeds minder scherp is.
Wat zeggen de cijfers?
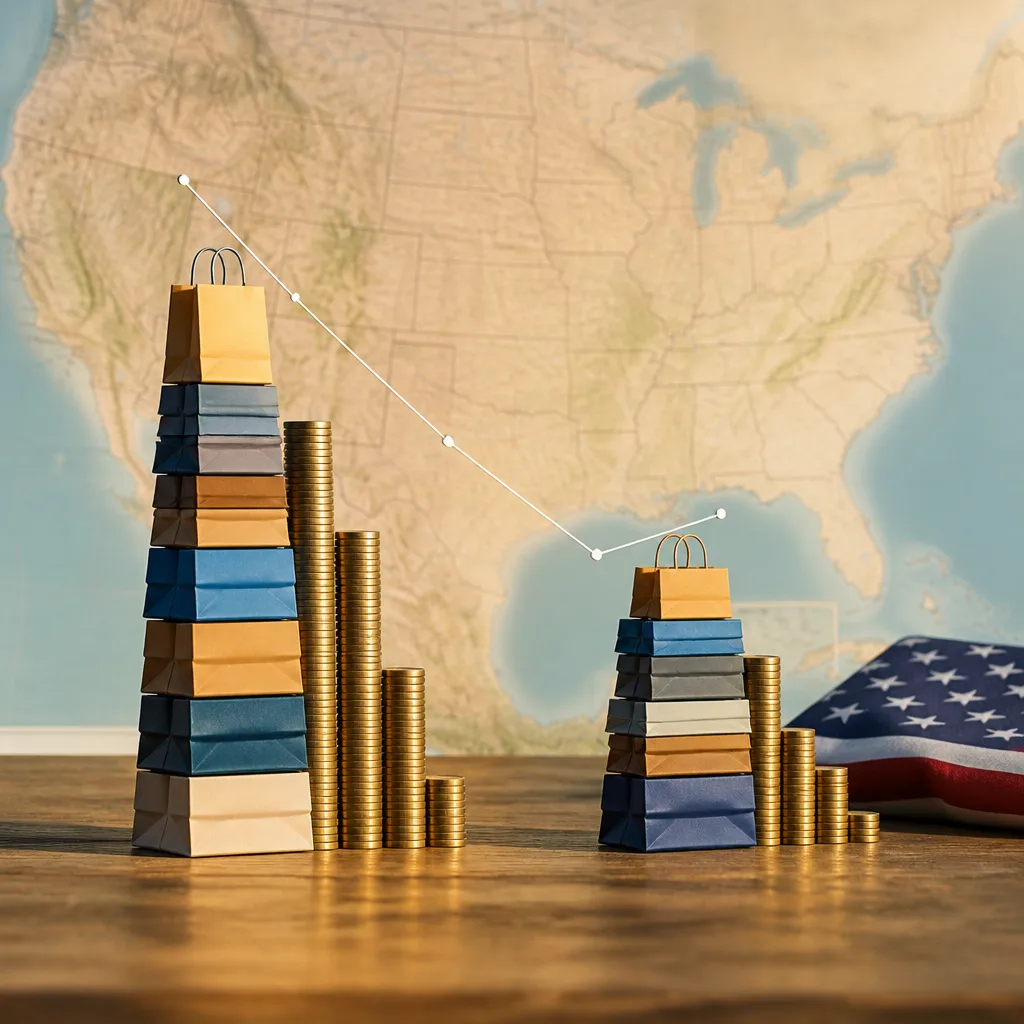
Volgens PNC was het verschil in groeipercentages van de uitgaven tussen hoge- en lage-inkomensgroepen in juni het laagst in drie jaar. In juli kromp dat verschil verder tot slechts 0,1 procentpunt, waar dat een jaar eerder nog ongeveer 5 procentpunt bedroeg. Bank of America meldt soortgelijke signalen: in juni namen de uitgaven van Amerikanen met een laag inkomen sneller toe dan die van hogere inkomens, en de uitgaven aan niet-essentiële goederen lieten het laagste relatieve verschil zien sinds juli 2025.
"De ene tak van de K stijgt, de andere tak daalt; die twee komen nu dichter bij elkaar."
De rapporten laten ook zien dat de inkomensgroei voor zowel hogere als lagere inkomensgroepen recentelijk afgenomen is, een trend die mogelijk bijdraagt aan de kleinere kloof in bestedingen.
Mogelijke verklaringen en praktische gevolgen
Analisten noemen meerdere factoren die samen kunnen zorgen voor de kleinere verschillen in bestedingen:
- hogere belastingteruggaven die vooral lagere inkomens tijdelijk meer koopkracht geven;
- toegenomen bestedingen gerelateerd aan het WK-seizoen, een korte stimulans voor consumptie;
- een relatief stabiele arbeidsmarkt die de werkgelegenheid onder lagere inkomens ondersteunt.
Voor huishoudens betekent dit concreet dat een alleenstaande met een laag inkomen mogelijk minder snel hoeft te kiezen tussen boodschappen en energierekening, al blijft het verschil met hogere inkomens aanwezig. Voor winkels en producenten kan een inhaalslag van lagere inkomensgroepen de vraag naar betaalbare non-foodartikelen stimuleren en de omzetstructuur verschuiven.
Context: geen einde aan ongelijkheid
Dat de kloof kleiner wordt betekent niet dat ongelijkheid verdwenen is. De term "K-vormige economie" werd populair omdat een deel van de bevolking fors profiteerde van economische groei en activaprijzen, terwijl anderen achterbleven. De recente cijfers tonen wel een afvlakking van die dynamiek, maar niet het omgekeerde.
Sinds 2019 is er al een trend dat lonen van laagbetaalde werknemers relatief sneller stijgen om de inflatie bij te benen. Die structurele ontwikkeling speelt mee in de huidige cijfers en wijst erop dat korte- en langetermijnfactoren elkaar overlappen: beleidsmaatregelen, arbeidsmarktontwikkelingen en seizoensgebonden uitgaven hebben samen geleid tot de recente verschuivingen.
Wat betekent dit voor Europa en Nederland?
Een wijziging in Amerikaanse consumptiepatronen is relevant voor Europese exporteurs en markten. Als lagere inkomens in de VS meer besteden, kan dat de vraag naar bepaalde goederen vergroten, maar de impact hangt af van welke sectoren profiteren. Voor Nederland kunnen uitschieters in consumentenvraag kansen bieden voor exporteurs van betaalbare consumptiegoederen, terwijl wonende burgers mogelijk merken dat wereldwijde prijsdruk verandert.
| Meetpunt | Waarde | Opmerking |
|---|---|---|
| Verschil uitgavengroei (juli) | 0,1% | Afname versus een jaar eerder |
| Verschil uitgavengroei (jaar eerder) | 5% | Referentiepunt |
| Laagste verschil niet-essentiële uitgaven | + sinds juli 2025 | Bron: Bank of America |
Voor consumenten in hun dagelijks leven kan dit merkbaar zijn: de prijs en beschikbaarheid van bepaalde producten veranderen niet onmiddellijk, maar het aanbod in supermarkten en winkelstraten volgt vaak de vraag. Als betaalbare non-foodartikelen meer in trek raken, zien huishoudens dat terug in promoties en schapindelingen.
Of deze afvlakking van de K echt duurzaam is, valt nog te bezien. De huidige signalen komen voort uit korte termijndata en seizoensinvloeden; structurele vermindering van ongelijkheid vraagt doorgaans langdurige verschuivingen in inkomensverdeling en beleid. Voor nu tonen de cijfers dat de scherpe tweedeling in consumptie ten minste tijdelijk minder uitgesproken is geworden.