Het tijdperk van vrijwel gratis krediet is volgens een nieuwe analyse van ING voorbij. Bankonderzoekers stellen dat de kapitaalmarktrente structureel hoger blijft dan in het verleden, met verstrekkende gevolgen voor Nederlandse huiseigenaren, ondernemers en overheidsbegrotingen.
Wat verandert er?
ING wijst erop dat de rente op langlopende staatsleningen weer op niveaus is gekomen die vóór de financiële crisis van 2008 gebruikelijk waren. Als voorbeeld noemt de bank de Amerikaanse tienjaarsrente, die “rond de 4,7%” schommelt. Dat cijfer weerspiegelt volgens ING een fundamentele omslag: beleggers eisen hogere vergoedingen voor inflatierisico en overheden geven meer obligaties uit om stijgende schulden te financieren.
De stijging van de kapitaalmarktrente betekent concreet dat lenen duurder wordt. Voor huishoudens vertaalt dat zich in hogere hypotheekrentes. Voor bedrijven betekent een hogere rente dat investeringen minder aantrekkelijk worden, omdat financieringskosten toenemen. Overheden krijgen bovendien hogere rentelasten wanneer bestaande schuld moet worden geherfinancierd of nieuwe schuld wordt uitgegeven.
Directe gevolgen voor Nederlandse huishoudens en bedrijven
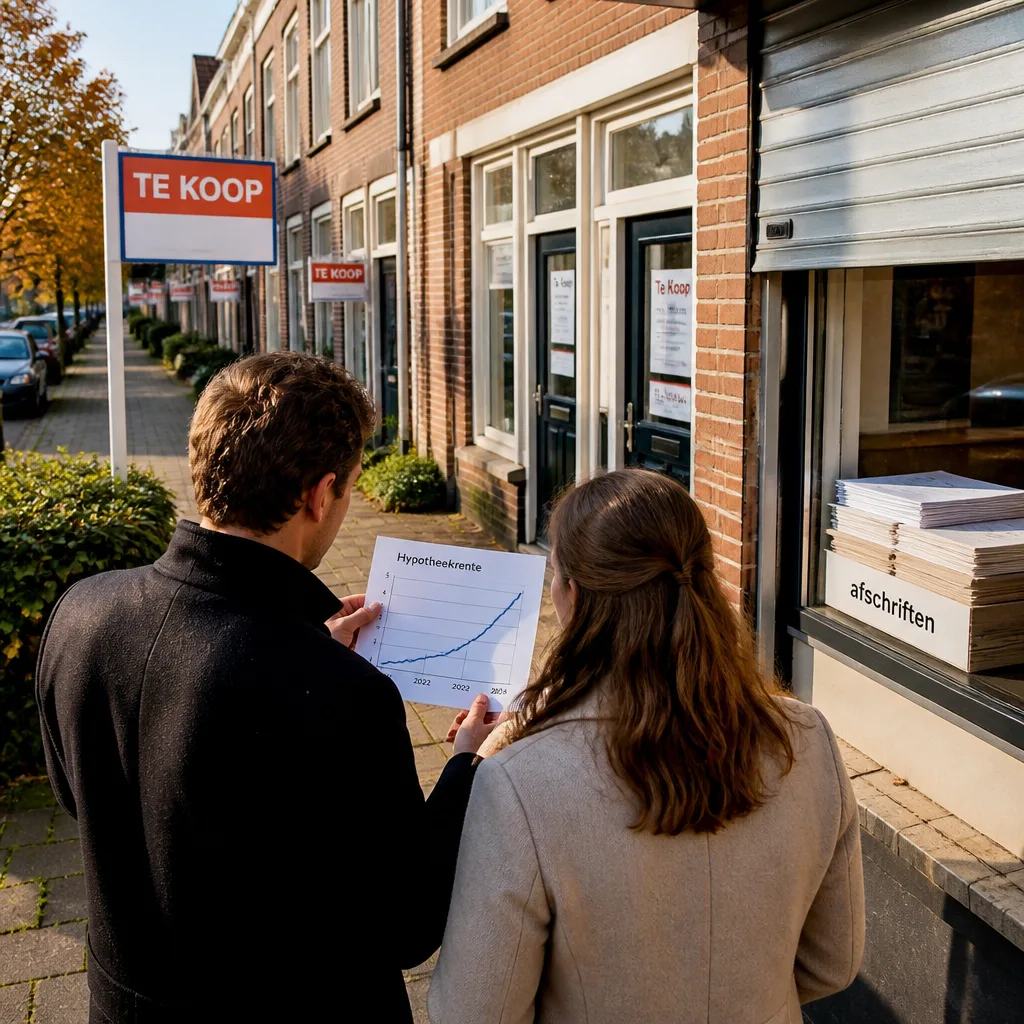
Voor veel gezinnen is de impact tastbaar. Huizenkopers die binnenkort een hypotheek afsluiten of die hun hypotheek gaan herfinancieren, merken dat maandlasten hoger uitvallen. Een starter die bij een woningzoektocht rekent met een bepaalde maandelijkse hypotheekbetaling, staat door hogere rente ineens voor minder koopkracht. Een concreet dagelijks beeld: waar vroeger een variabele of aflossingsvrije hypotheek met beperkte renteverhoging leefbaar leek, moeten huishoudens nu vaker de keuze maken tussen kleiner kopen, meer sparen of langer uitstellen.
Ook bedrijven voelen de pijn. Grotere projecten en uitbreidingsplannen verschuiven bij hogere kapitaalkosten vaker naar de lange baan. Kleine en middelgrote ondernemingen met beperkt eigen vermogen verliezen relatief sneller hun investeringsruimte, omdat lenen voor hen proportioneel zwaarder weegt.
- Huishoudens: hogere hypotheeklasten en minder financiële speelruimte.
- Bedrijven: duurdere investeringen en mogelijk lagere economische groei op de langere termijn.
- Overheden: stijgende rentelasten kunnen druk zetten op andere uitgavenposten.
Waarom blijven rentes hoger?
ING noemt meerdere oorzaken voor de aanhoudend hogere niveaus op kapitaalmarkten. Na de inflatiepiek in 2022 verhoogden centrale banken in hoog tempo de beleidsrentes. Hoewel inflatie sindsdien is gedaald en sommige rentes voorzichtig worden verlaagd, heerst op de markt een hogere premie voor inflatierisico. Tegelijkertijd blijven overheden wereldwijd doorgaan met het opbouwen en herfinancieren van schuld, waardoor de vraag naar kapitaal toeneemt en de druk op rentes aanhoudt.
| Markt | Indicatie rente |
|---|---|
| Amerikaanse tienjaarsrente | ~4,7% |
De combinatie van hogere risicovergoedingen en grotere uitgifte van staatsobligaties houdt de kapitaalmarktrente op een nieuw, hoger evenwicht volgens ING.
Wat betekent dit voor beleid en beleggingen?
Voor beleidsmakers betekent een hoger rentescenario dat keuzes lastiger worden. Landen die in het verleden goedkoop konden lenen, zien nu hun rentelasten toenemen. Dat kan op termijn ten koste gaan van investeringen in publieke diensten of infrastructuur, tenzij begrotingen worden aangepast.
Beleggers zien zowel nadelen als kansen. Hogere rentes maken nieuwe obligaties weer aantrekkelijker voor wie zoekt naar veilige rendementen. Aan de andere kant kan een gemiddeld hogere financieringsgraad bedrijven en risicovollere activaklassen onder druk zetten.
Voor Nederlandse huishoudens en ondernemers komt het erop neer: de financiële realiteit verandert. Waar lange tijd lage kosten van lenen ruimte boden voor consumptie en investeringen, zijn die mogelijkheden nu beperkter. Dat vraagt van gezinnen en bedrijven aanpassing van verwachtingen en plannen: minder kopen op krediet, meer buffer aanhouden en zorgvuldiger plannen van grote investeringen.
De boodschap van ING is helder: het tijdperk van goedkoop geld is voorbij en dat heeft concrete, voelbare gevolgen voor de portemonnee van veel Nederlanders.