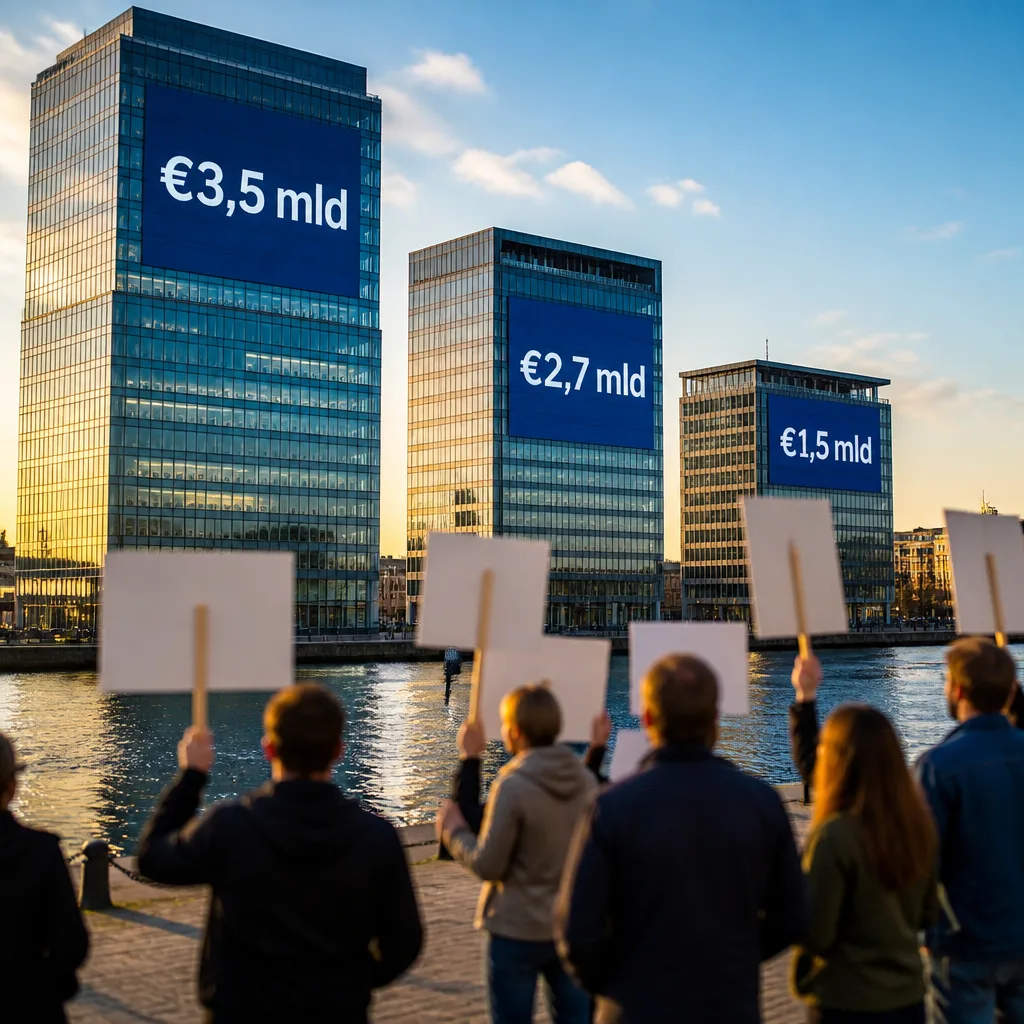
De drie grootste Nederlandse banken hebben in het eerste halfjaar opnieuw sterke resultaten laten zien. ING noteerde een winst van €3,5 miljard, Rabobank boekte €2,7 miljard en ABN AMRO kwam uit op €1,5 miljard. Deze opbrengsten zijn geen enkelvoudig verschijnsel; over de afgelopen drieënhalf jaar realiseerden de banken gezamenlijk bijna €50 miljard aan winst.
Waarom vallen de resultaten zo op?
De winsten van de grootbanken vallen samen met een periode van geopolitieke onzekerheid en sterke rentemarges wereldwijd. Ook buitenlandse grootbanken, met name in de Verenigde Staten en het Verenigd Koninkrijk, rapporteerden recent vergelijkbaar robuuste kwartaalcijfers. De goede resultaten zijn volgens voorstanders een teken dat banken hun kerntaken — betalingsverkeer, kredietverlening en risicobeheer — goed blijven uitvoeren.
Critici vragen zich echter af of deze opbrengsten maatschappelijk te rechtvaardigen zijn. In Groot-Brittannië leidde de discussie zelfs tot concrete politieke voorstellen voor een zogenoemde 'windfall tax' — een extra heffing op buitengewone winsten die zijn ontstaan door externe omstandigheden en niet per se door extra bedrijfsprestaties. In die context haalde de actiegroep Positive Money landelijke aandacht met pleidooien voor zo’n belasting.
Een relativerende blik van deskundigen
Roland Mees, hoogleraar bedrijfsethiek en voormalig bankier, benadrukt dat de omvang van bankwinsten altijd in verhouding moet worden gezien tot grootte en risico's van de instellingen. Hij wijst op het balanstotaal als maatstaf voor relatieve omvang en noemt de bedragen weliswaar fors, maar niet per se buitensporig voor grote banken.
"Voor de kruidenier om de hoek gaat het om astronomische bedragen, maar voor banken niet."
Mees wijst eveneens op verschillen tussen nationale bankensectoren: regels, verdienmodel, beloningsstructuren en bedrijfscultuur scheppen variatie tussen Nederland en bijvoorbeeld de Verenigde Staten.
Wat betekent dit voor de samenleving en de rekening van consumenten?
Voor huishoudens zijn bankwinsten lang niet altijd direct merkbaar. Een concreet voorbeeld uit het dagelijks leven: het openen van een betaalrekening of het betalen met een pinpas blijft vaak goedkoop of gratis, terwijl banken tegelijkertijd op hun balans grote bedragen verwerken door onder meer leningen en beleggingen. Dat maakt de winstgevendheid zichtbaar in cijfers, maar niet altijd in hogere kosten voor alledaags bankieren.
Toch oefenen zulke hoge winsten politieke druk uit. Voorstanders van extra belastinginkomsten wijzen erop dat overheden die extra middelen kunnen aanwenden om koopkracht te ondersteunen of sociale programma’s te financieren. Tegenstanders waarschuwen dat een specifieke heffing op winsten risico’s kan meebrengen voor toekomstige kredietverlening of investeringen.
- Hoogte winsten per bank: ING €3,5 mrd; Rabobank €2,7 mrd; ABN AMRO €1,5 mrd.
- Langere trend: bijna €50 mrd winst in 3,5 jaar tijd door de drie banken samen.
- Internationaal kader: vergelijkbare winststerkte bij grote Amerikaanse en Britse banken.
De discussie over een overwinstbelasting blijft voorlopig politiek. In Nederland is er nog geen concreet voorstel vergelijkbaar met het Britse debat, maar het onderwerp staat wel op de agenda van maatschappelijke organisaties en sommige politici. Voor beleidsmakers is de uitdaging om een evenwicht te vinden tussen het belasten van uitzonderlijke opbrengsten en het voorkomen dat banken hun dienstverlening of kredietverlening terugschroeven.
| Bank | Winst (H1) |
|---|---|
| ING | €3,5 miljard |
| Rabobank | €2,7 miljard |
| ABN AMRO | €1,5 miljard |
Voor consumenten is het van belang te beseffen dat bankwinst niet automatisch betekent dat service verbetert of dat kosten dalen. Voor politieke beslissers ligt er een keus: via regelgeving en fiscale instrumenten inspelen op publieke zorgen, of de nadruk leggen op het belang van winstgevende banken voor financiële stabiliteit. In beide gevallen vereist de afweging nauwgezette analyse van risico's, baten en langetermijngevolgen voor huishoudens en bedrijven.