A Központi Statisztikai Hivatal (KSH) hétfőn közzétett gyorstájékoztatója szerint 2026 júliusában az építőipari termelés volumene 12,2 százalékkal elmaradt az előző év azonos hónapjától, mind a nyers adatok, mind a munkanaptényezővel kiigazított index alapján.
Két csoportban egyaránt csökkenés
Az építményfőcsoportok közül az épületek építésének termelése 10,7 százalékkal, míg az egyéb építményeké 14,0 százalékkal csökkent éves összevetésben. A szezonálisan és munkanaphatással kiigazított adatok alapján a KSH megállapította, hogy az építőipar termelése 4,6 százalékkal alulmúlta a 2026. júniust.
Mely ágazatok húzták lefelé az indexet?
A részletes bontás szerint az egyes építőipari ágazatok teljesítménye az alábbi módon alakult:
- Épületek építése: -12,6% éves szinten
- Egyéb építmények építése: -35,8% éves szinten
- Speciális szaképítés: +0,5% éves szinten
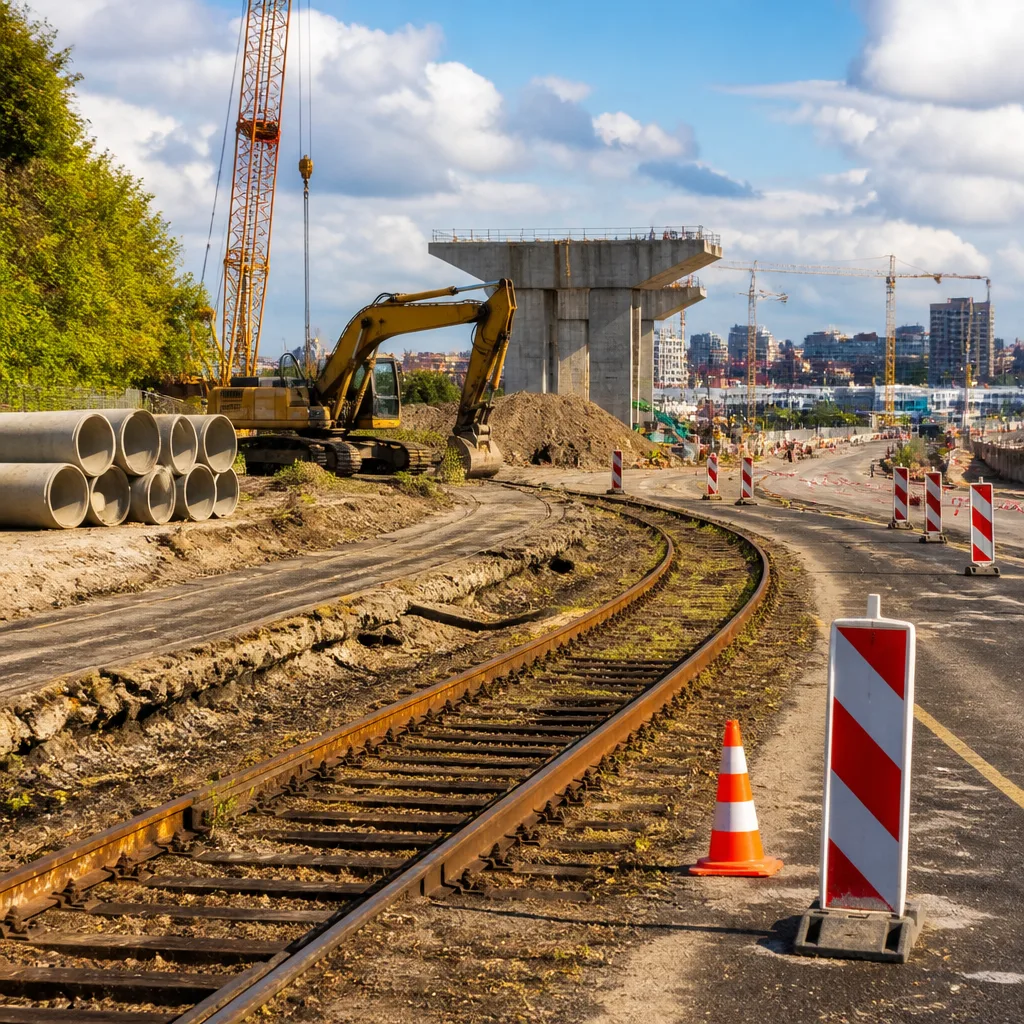
A jelentős visszaesés hátterében leginkább az út- és vasútépítés (-26,2%) és a közműépítés (-52,2%) áll, amelyek egyenként –14,5, illetve –19,5 százalékponttal járultak hozzá az ágazati termelés változásához.
Szerződések: kevesebb új megbízás, stagnáló szerződésállomány
A KSH adatai szerint a megkötött új szerződések volumene 24,8 százalékkal maradt el az egy évvel korábbitól. Ezen belül az épületek építésére kötött szerződések 29,5 százalékkal, az egyéb építményekre vonatkozó szerződések 20,2 százalékkal csökkentek.
Összességében az építőipari vállalkozások július végi szerződésállományának volumene 0,8 százalékkal nagyobb volt 2025 júliusához képest. A szerződésállományon belül az épületek építésére vonatkozó szerződések volumene 1,9 százalékkal csökkent, míg az egyéb építményekre vonatkozó szerződéseké ugyanezen mértékben nőtt.
| Mutató | Változás (éves) |
|---|---|
| Összes építőipari termelés (július) | -12,2% |
| Épületek építése | -10,7% |
| Egyéb építmények | -14,0% |
| Új szerződések (összesen) | -24,8% |
| Szerződésállomány (július vége) | +0,8% |
Mire utalnak az év eleji adatok?
Az év első hét hónapjában, 2026. január–júliusban az építőipari termelés volumene 2,7 százalékkal maradt el az előző év azonos időszakától. Ez arra utal, hogy a júliusi visszaesés nem egyedi kilengés, hanem az év folyamán megmutatkozó gyengébb trend része.
A számsorok alapján az építőipar jelenlegi problémái egyszerre forrásai a keresleti és a beruházási bizonytalanságoknak: kevesebb új szerződés és csökkenő termelés jellemzi a hónapot, miközben a szerződésállomány csak szerény mértékben nőtt összességében, és az épületek terén csökkent. Ezek az adatok rövid távon a foglalkoztatásnál és a beszállítói láncoknál is éreztethetik hatásukat, hosszabb távon pedig a beruházások és az építőipari kapacitások alakulására gyakorolhatnak nyomást.
Az adatok továbbá arra hívják fel a figyelmet, hogy a nagyobb súlyú alágazatok — különösen az út-, vasút- és közműépítés — volatilitása jelentősen befolyásolja az összképet. Amíg ezekben az alágazatokban tartós visszaesés marad, addig az egész iparág kilábalása lassabb lehet, még akkor is, ha a speciális szaképítés enyhe bővülést mutat.
A KSH által közölt számok nyers és kiigazított indexei egyaránt visszaigazolják, hogy az építőipar jelenleg mélyebb gödörbe került, és a következő hónapok szerződéskötési folyamatai, valamint a beruházói döntések lesznek meghatározóak a további alakulás szempontjából.