Americký rozmach v oblasti umělé inteligence vytváří rychle se posilující ekonomický a infrastrukturní cyklus, jehož důsledky sahají daleko za laboratoře a vývojové týmy. Podle dostupných údajů z Stanford AI Index vyprodukovaly instituce ve Spojených státech v roce 2025 59 významných modelů, zatímco Čína jich dosáhla 35. Na straně investic dosáhly soukromé prostředky v USA v roce 2025 částky kolem 285,9 miliardy dolarů.
Důvody dominance a proč se boom samoobrací
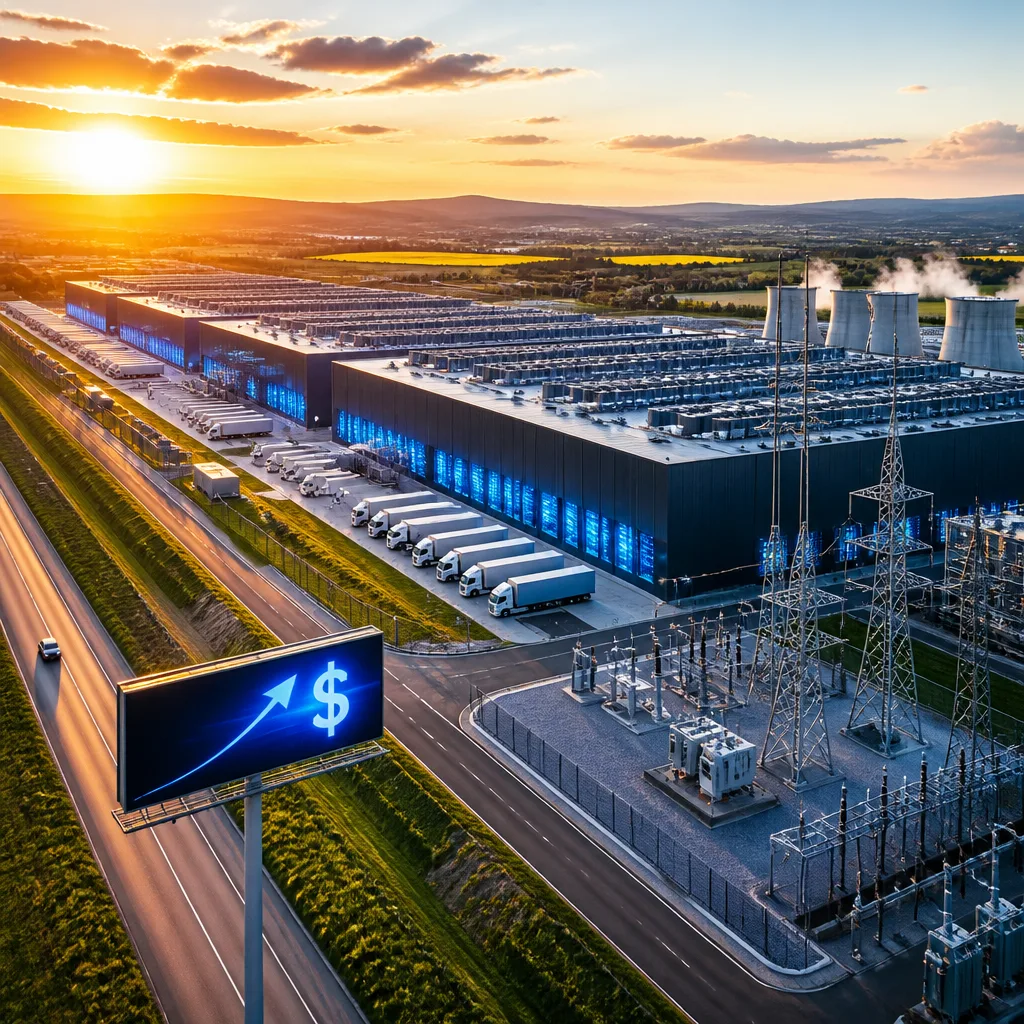
Výhodu Spojených států nelze připsat jedinému faktoru. Jde o kombinaci silného technologického odvětví, hlubokých soukromých investic, špičkového akademického a firemního výzkumu a rozsáhlé datové infrastruktury. Ta se v praxi projevuje i počtem datových center: USA podle stejného přehledu hostí zhruba 5 427 zařízení, tedy více než kteroukoliv jinou zemi.
Tato koncentrace kapitálu a infrastruktury má charakter zpětné vazby: peníze a talenty vedou k vývoji nových modelů a firem, které zase zvyšují poptávku po serverech, výkonných čipech a elektřině. Jakmile jednou infrastruktura vznikne, začne dále generovat poptávku sama o sobě — provoz datových center je kontinuální a energeticky náročný, což zvyšuje náklady na síťové zdroje a tlačí na dodavatele energie i výrobu polovodičů.
Konkrétní tlak na zdroje
Růst kapacit pro trénink a provoz velkých modelů má několik rozměrů, které se kumulují:
- elektřina: datová centra a chladicí systémy výrazně zvyšují spotřebu energie;
- čipy: vysoce specializované procesory jsou úzkým hrdlem výroby a jejich poptávka roste rychleji než kapacity továrních linek;
- kapitál: miliardové investice vytvářejí tlak na další expanzi a vznik nových center;
- pracovní síla a věda: špičkoví inženýři a výzkumníci jsou soustředěni u technologických gigantů a center excelence, což ztěžuje rozprostření know‑how jinam.
Tyto faktory dohromady vysvětlují, proč je v praxi obtížné razantně zpomalit tempo rozvoje AI: ekonomické pobídky a infrastruktura vedou k samonosnému růstu.
| Ukazatel | Hodnota |
|---|---|
| Počet významných modelů (2025) | 59 (USA) vs. 35 (Čína) |
| Počet datových center | 5 427 (USA) |
| Soukromé investice do AI (2025) | 285,9 mld. USD (USA) |
Důsledky pro Evropu a Česko
Pro české firmy a tvůrce politik to znamená několik praktických výzev. V krátkodobém horizontu poroste konkurence o dodávky čipů, datových služeb a kvalifikovaných pracovníků. V delším horizontu mohou americké platformy a modely určovat standardy, na které budou evropské společnosti reagovat. To otevírá prostor pro strategické kroky:
- posílení domácí a evropské kapacity v oblasti polovodičů a datových center;
- investice do energetické soběstačnosti a chytrého řízení spotřeby v kritických sektorech;
- podpora vzdělávání v oblastech strojového učení a vysokovýkonného výpočtu.
Situace zároveň ukazuje mezinárodní rozměr regulace a bezpečnosti: pokud se kapacita a vliv velkých AI hráčů soustředí převážně v jedné zemi, zvyšuje to strategické napětí a nutnost kooperace na úrovni mezinárodních pravidel a standardů.
Zatímco čísla a infrastruktura dokumentují současný stav, klíčovou otázkou zůstává, jakými nástroji budou vlády, regulátoři a průmysl moci řídit tempo rozvoje, aby z něj plynuly maximální společenské přínosy a minimální rizika. Odpovědi na to budou formovat technologickou a ekonomickou mapu příští dekády.