Provincia expuso su análisis financiero sobre la Municipalidad de Río Gallegos
El Gobierno de la provincia de Santa Cruz realizó una conferencia de prensa para detallar su evaluación de la situación económica de la Municipalidad de Río Gallegos en el marco del debate por la transferencia de aportes previsionales y la distribución de recursos. La presentación estuvo encabezada por la ministra de Gobierno, Belén Elmiger; el secretario de Hacienda, Ernesto Coloe; y la secretaria de Estado de Comunicación Pública y Medios, Irene Stur.
Balance de ingresos y gastos: cifras que motivan la controversia
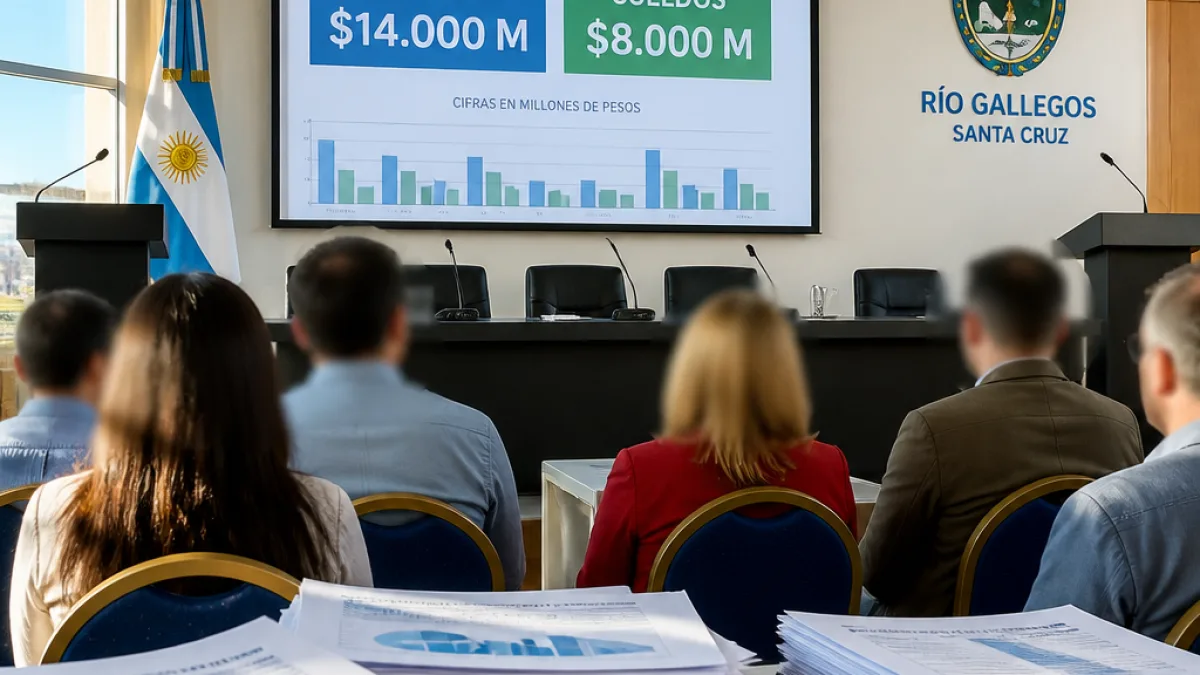
Según la información que, según la Provincia, fue aportada por representantes municipales durante reuniones entre las partes, los ingresos del Municipio —por coparticipación y recaudación propia— promedian en torno a $14.000 millones mensuales. El cálculo provincial estima que el costo salarial total se ubica alrededor de $8.000 millones.
Con esos números, la administración provincial concluye que, sobre la base del propio flujo de fondos que recibe la comuna, la Municipalidad podría afrontar el pago de haberes y la realización de los aportes previsionales, y que a partir de allí corresponde priorizar y ajustar el resto del gasto público.
"Con sus propios números, los sueldos los puede pagar, los aportes los puede realizar, y después deberá hacer una eficiencia en el gasto lo mayor posible y priorizar gastos", dijo la ministra Belén Elmiger durante la exposición.
Qué dijo la Provincia sobre las retenciones y las obligaciones
Durante la presentación las autoridades provinciales negaron haber practicado retenciones sobre los fondos que corresponden al municipio y explicaron que la información usada para el análisis provino de la documentación e informes entregados por el propio Ejecutivo municipal en las reuniones mantenidas.
Elmiger puntualizó la diferencia entre dos marcos normativos que suelen confundirse en el debate: la Ley 2.401, que regula un régimen de coparticipación y prevé una detracción del 20% sobre la masa primaria, y la Ley 1.782, que contiene las obligaciones previsionales relacionadas con aportes personales y contribuciones patronales. En ese contexto sostuvo que cuando a los empleados se les efectúan retenciones sobre sus haberes, corresponde que esos montos sean transferidos a la Caja de Previsión Social.
"El trabajador tuvo la voluntad de pagar, porque se le hizo la retención. El que está en falta es el empleador que no la transfiere", sostuvo la ministra al referirse a las diferencias entre retenciones y su posterior traslado a la Caja.
Impacto previsional y acceso a beneficios
En la exposición provincial se aseguró además que la situación planteada no impediría el acceso de los trabajadores municipales a los beneficios jubilatorios, ya que la Caja de Previsión Social continuaría garantizando la cobertura previsional.
Repercusiones y posibles pasos a seguir
La presentación provincial parece orientada a sostener que la responsabilidad primaria por la transferencia de aportes recae en el empleador municipal cuando las retenciones ya se aplicaron en tiempo y forma sobre los haberes. El llamado a "eficiencia en el gasto" sugiere que, para la Provincia, la solución pasa por una readecuación del presupuesto local y por cumplir las obligaciones formales de las contribuciones.
- Ingresos municipales reportados: alrededor de $14.000 millones mensuales.
- Costo salarial estimado: aproximadamente $8.000 millones.
- Postura provincial: el Municipio podría pagar sueldos y efectuar los aportes; corresponde priorizar gastos y ser eficiente en el gasto.
Tabla: resumen de los principales números presentados
| Concepto | Cifra |
|---|---|
| Ingresos por coparticipación y recaudación propia (mensual) | $14.000 millones |
| Costo salarial total (mensual) | $8.000 millones |
La provincia no detalló en la conferencia los plazos ni las medidas de control que exigiría para verificar transferencias puntuales a la Caja de Previsión Social, ni anunció sanciones concretas. Tampoco se informó en qué estado se encuentran las mesas técnicas o la eventual intervención de organismos de control externos.
La exposición pública marca un punto de tensión en la relación entre ambos niveles de gobierno y plantea, además, preguntas prácticas para la administración municipal sobre cómo reasignar recursos sin afectar prestaciones ni la operatividad de servicios esenciales.
El caso continuará su curso en las próximas reuniones entre Provincia y Municipio, donde deberán concretarse los mecanismos de verificación, las fechas de regularización de aportes (si corresponde) y las decisiones presupuestarias que permitan garantizar el pago de sueldos y el cumplimiento de las obligaciones legales.