La Asociación Fintech México manifestó su respaldo a la Iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, al considerar que la norma puede fortalecer la inclusión financiera, acelerar la digitalización de la economía y contribuir a reducir el uso del efectivo. Sin embargo, el gremio señaló la necesidad de que cualquier regulación preserve incentivos a la inversión, la competencia entre proveedores y la neutralidad tecnológica.
Apoyo condicionado: certidumbre sí, obligaciones claras también
En su posicionamiento, Fintech México valoró que la iniciativa ofrezca lineamientos que den certidumbre y continuidad a las políticas públicas sobre pagos digitales. Subrayó que una ley podría ampliar el alcance de medidas ya en curso, como la aceptación de medios electrónicos por parte de autoridades y la promoción de distintos mecanismos de cobro.
No obstante, el gremio advirtió que el impulso a los pagos digitales debe mantener un entorno plural y competitivo, donde los distintos participantes de la infraestructura de pagos conserven incentivos para invertir y brindar servicios innovadores.
“Coincidimos en el diagnóstico de que México cuenta hoy con una infraestructura robusta y ampliamente desplegada para la aceptación de pagos digitales; el reto principal ya no es la disponibilidad de tecnología, sino acelerar su adopción y uso cotidiano por parte de comercios, gobiernos y usuarios”
Riesgos señalados: neutralidad tecnológica y costos de adecuación
Entre las preocupaciones planteadas, Fintech México enfatizó dos puntos concretos:
- Que la regulación respete principios de neutralidad competitiva y tecnológica, para evitar privilegios a ciertos medios o actores.
- Que no se impongan obligaciones de incorporación tecnológica sin definir con claridad las responsabilidades, los plazos y los costos de implementación.
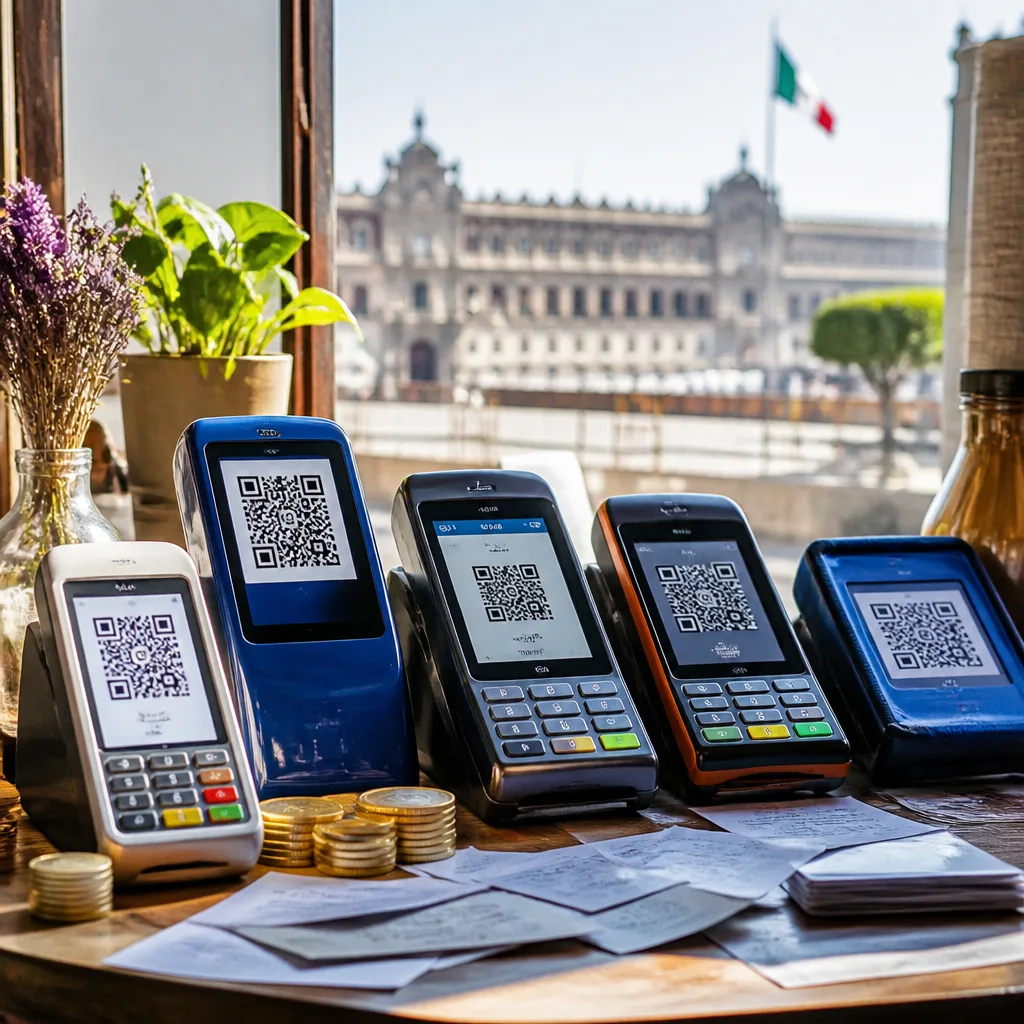
En particular, el gremio expresó reservas frente a una posible obligación que obligue a los comercios a integrar pagos mediante códigos QR en las terminales punto de venta (TPV). Señaló que dicha medida implicaría inversiones y adecuaciones operativas cuya definición debe ser precisa para fijar plazos y responsabilidades.
Qué contempla la iniciativa y qué significa para los usuarios
Según el posicionamiento, la iniciativa reconoce una visión amplia de los pagos digitales al incluir distintos instrumentos, entre ellos tarjetas, códigos QR y transferencias entre cuentas, así como otras soluciones innovadoras. Como medida de alcance administrativo, plantea la obligación para los tres órdenes de gobierno de aceptar pagos digitales en trámites y servicios públicos, lo que puede facilitar la interacción ciudadana con las autoridades y mejorar la eficiencia administrativa.
| Elemento | Implicación práctica |
|---|---|
| Tarjetas | Mantienen su papel en pagos presenciales y en línea |
| Códigos QR | Facilitan pagos sin TPV, pero su integración a TPV puede exigir inversión |
| Transferencias entre cuentas | Refuerzan la interoperabilidad y pagos entre usuarios |
Para el bolsillo de los usuarios, la extensión de pagos digitales puede significar menos manejo de efectivo, menor riesgo de pérdida o robo y mayor trazabilidad de los gastos. Para comercios y proveedores, puede implicar costos iniciales de adaptación, cambios en comisiones o en modelos operativos, y la necesidad de elegir entre múltiples proveedores de infraestructura.
Consecuencias para la industria y el diseño regulatorio
El llamado de Fintech México es claro: apoyar la ley no equivale a aceptar disposiciones que distorsionen la competencia o que impongan cargas operativas sin una transición razonable. La asociación pide que la regulación promueva un ecosistema donde convivan soluciones diversas y donde la tecnología no determine ventajas injustas para ciertos participantes.
En el proceso legislativo, estas observaciones podrán orientar ajustes al texto para incorporar salvaguardas de neutralidad y calendarios de implementación que mitiguen impactos operativos. El reto para autoridades y legisladores será equilibrar la aceleración de la adopción de pagos digitales con medidas que preserven la inversión privada y la competencia efectiva.
La discusión avanza en un momento en que, según la asociación, la infraestructura para pagos digitales ya está ampliamente desplegada en México; por tanto, las decisiones regulatorias se centran ahora en cómo impulsar su uso cotidiano sin crear barreras que frenen la innovación o encarezcan la oferta para comercios y consumidores.