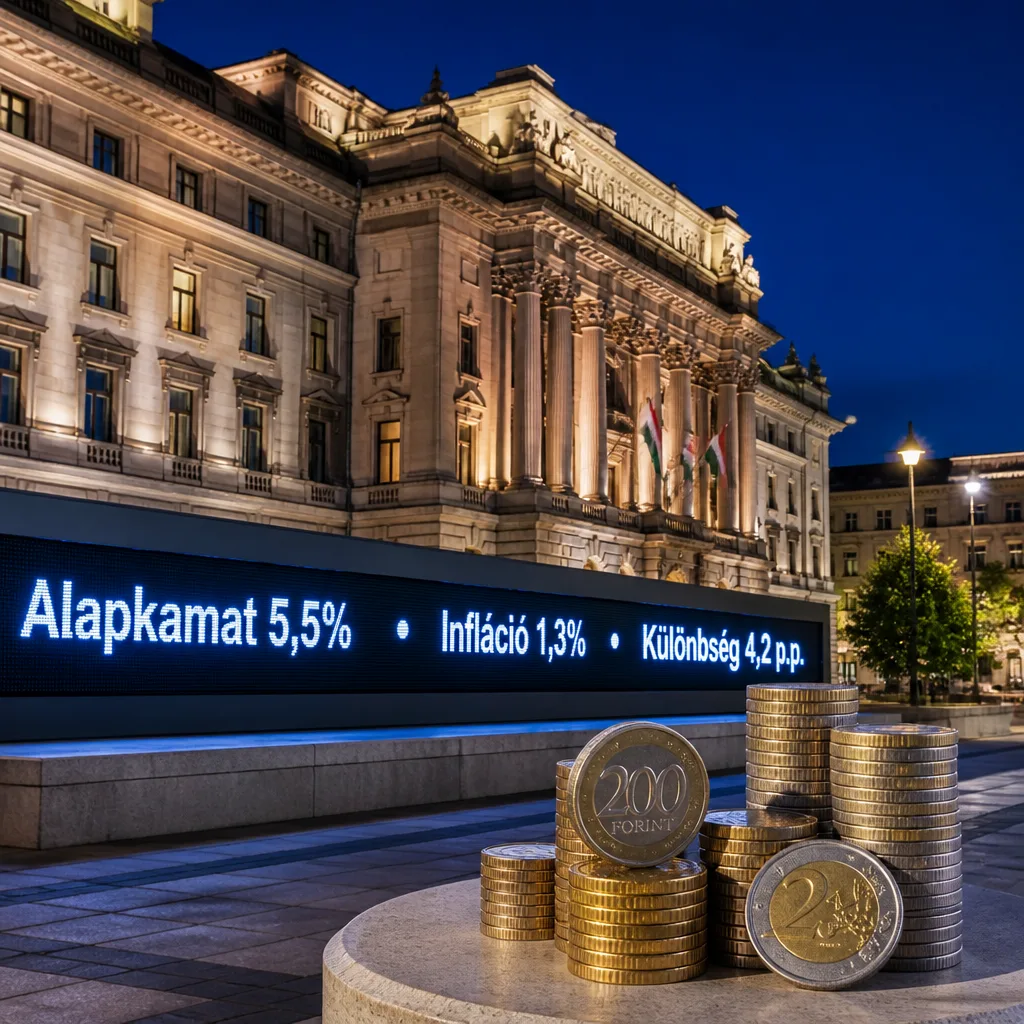
A hazai alapkamat szintje jelenleg lényegesen magasabb, mint a régiós szintek és az inflációs mutatók; ezért több szakmai vélemény szerint további és gyorsabb kamatcsökkentés indokolt – olvasható a friss elemzésben. Az MNB augusztusi döntése után az alapkamat 5,5 százalék volt, miközben az éves infláció augusztusban 1,3 százalék, a maginfláció pedig 2,0 százalék volt.
Mekkora a különbség és miért fontos?
A jelenlegi kamatszint és az inflációs ráta között fennálló távolság lényeges monetáris szigorúságot eredményez: a különbség az augusztusi adatok alapján 4,2 százalékpont. Az elemzés szerint ez azt jelzi, hogy a nyári lazítások után is jelentős kamatszint maradt az infláció fölött, ami tovább emeli a hitelfelvétel költségét és visszafogja a beruházásokat.
Az alábbi pontok foglalják össze a legfontosabb tényeket:
- Alapkamat: 5,5% (MNB, augusztus)
- Infláció (éves, augusztus): 1,3%
- Maginfláció (augusztus): 2,0%
- Különbség alapkamat és infláció között: 4,2 százalékpont
- MNB 2027-inflációs előrejelzés: 2,3% (éves átlag, a jegybank előrejelzése alapján)
Nemzetközi környezet és a monetáris politika mozgástere
A belső indokok mellett a külső kamatkörnyezet is befolyásolja a döntést. Az euróövezetben az augusztusi infláció 3,2 százalék volt, és az EKB szeptember közepén 25 bázisponttal emelt, így a betéti kamat 2,5 százalék lett. Amerikában az augusztusi infláció 3,4 százalék, a Fed pedig szeptember közepén 25 bázisponttal emelte a kamatot egy új, 3,75–4,00 százalékos sáv felé.
Az elemzés rámutat: a nemzetközi emelések rövid távon szűkítik a magyar lazítás mozgásterét, de nem teszik automatikusan indokolatlanná a hazai kamatcsökkentés folytatását. A lényeges különbség, hogy Magyarországon az infláció tartósan a jegybanki cél alatt van, így a belső gazdasági helyzet más megítélést indokolhat, mint a térség vagy a nagy jegybankok esetében.
Versenyképesség és állampapírhozamok
A magas kamatszint a hitelköltségek mellett a forint erősödésén keresztül is rontja a versenyképességet. A hazai állampapírpiacon a befektetők júliusi kibocsátásnál rövidebb futamidőnél 0,80 százalékpont hozamfelárat, hosszabb futamidőnél pedig 1,25 százalékpont felárat kértek az azonos futamidejű euró referenciahozamok fölött. Ez a felár azonban nem tartalmazza a forintárfolyam-kockázatot, így önmagában nem ad teljes képet az indokolt alapkamatról.
| Mutató | Érték |
|---|---|
| Alapkamat (augusztus) | 5,5% |
| Éves infláció (augusztus) | 1,3% |
| Maginfláció (augusztus) | 2,0% |
| Különbség (kamat – infláció) | 4,2 százalékpont |
Következmények a gazdaságra nézve
Adatvezérelt szempontból a magas reálkamat (a kamat és az infláció különbsége) mérsékli a beruházási hajlandóságot, drágítja a hitelfelvételt mind a vállalatok, mind a háztartások számára, és hosszabb távon lassíthatja a növekedést. Az elemzés szerint ezért a nyári kamatcsökkentések folytatása és azok gyorsítása indokolt lehet, hogy csökkenjen a kamatteher, és javuljon a beruházási környezet.
Ugyanakkor a jegybanknak a külső kockázatokat — például a nemzetközi kamatirányok és a befektetői kockázatárazás — is mérlegelnie kell. A döntésnél tehát a hazai inflációs pálya, a növekedési kilátások és a nemzetközi pénzpiaci környezet együttes értékelése számít.
Rövid távon a további csökkentés enyhítheti a hitelköltségeket és ösztönözheti a beruházásokat; hosszabb távon pedig a megfelelő kommunikáció és a külső feltételek figyelembevétele lesz döntő a monetáris politika sikeressége szempontjából.