A kormány által 2031-re tervezett euróbevezetés technikailag nem lehetetlen, ám a jelenlegi költségvetési és monetáris környezet alapján kifejezetten ambiciózus cél – írta Trippon Mariann, a CIB elemzője a G7-en megjelent írásában. Az elemzés szerint a legnagyobb kihívást a maastrichti kritériumok közül a költségvetési hiány teljesítése jelenti.
Miért nehéz a 2031-es cél?
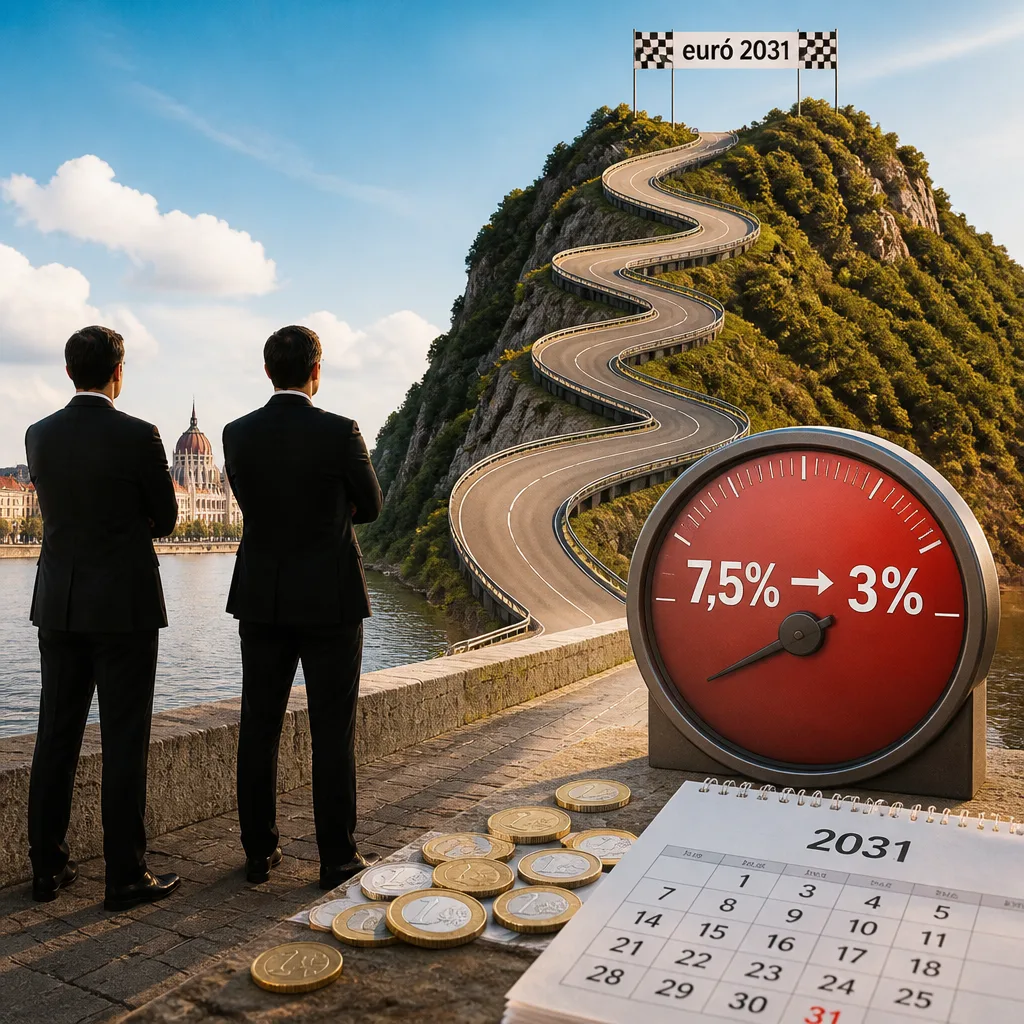
A 2026-ra módosított büdzsé alapján a költségvetési hiány a GDP 7,5 százalékát teszi ki. Az eurózóna csatlakozáshoz szükséges szabályok szerint ezt a mutatót 3 százalék alá kell szorítani. Trippon számítása szerint ez azt jelentené, hogy a következő években összesen 3,5 százalékpontnyi hiánycsökkentésre lenne szükség, ami éves átlagban megközelítőleg 1,5 százalékpontnyi konszolidációt jelentene.
Az elemző kiemeli, hogy ez a terv különösen nehéz változatban akkor lenne, ha közben fenntartani kívánjuk a gazdasági növekedést és a szükséges beruházásokat. A konszolidáció összeegyeztethető lehet választási évvel is, ami 2030-ban a politikai dinamika miatt további kockázatokat hordoz.
A jegybanki inflációs cél és a monetáris politika szerepe
Az MNB jelenlegi inflációs célja 3 százalék, míg az Európai Központi Banké 2 százalék. Trippon szerint az MNB várhatóan legalább két lépésben csökkenti célját: az első lépésként egy 2,5 százalékos cél jöhet szóba. A tartós 2 százalékos infláció eléréséhez azonban szerinte lassabb béremelkedés és alacsonyabb szolgáltatásinfláció, illetve – ha kell – szigorúbb monetáris politika szükséges, ami visszafoghatja a gazdasági növekedést.
"A kormány által 2031-re ígért euróbevezetés nem lehetetlen, de a jelenlegi költségvetési helyzetből kiindulva mindenképpen ambiciózus"
Költségvetési mozgástér: kamatkiadások és a hiánycsökkentés
Az elemzés szerint hasznos körülmény lehet, hogy a jelenlegi, GDP-arányos kamatkiadások a jövőben mérséklődhetnek: Trippon említése szerint a mostani körülmények között a kamatkiadások aránya 3,9 százalékról 2029-re várhatóan 2,7–2,9 százalékra csökkenhet. Ez részben teret adhat a hiány gyorsabb csökkentéséhez anélkül, hogy a strukturális kiadásokhoz kellene hozzányúlni.
| Mutató | Jelenlegi vagy várt érték |
|---|---|
| Költségvetési hiány (GDP-arányosan, 2026) | 7,5% |
| Maastrichti hiányküszöb | 3% |
| MNB inflációs cél (jelenleg) | 3% |
| ECB inflációs cél | 2% |
| Várt kamatkiadások (2029) | 2,7–2,9% |
Lehetséges utak és politikai dilemmák
Trippon szerint mind a 2031-es, mind egy későbbi, például 2033-as bevezetés mellett érvek szólnak. A piac számára nem feltétlenül maga a pontos dátum a legfontosabb, hanem egy hiteles és következetes menetrend megléte. Ebből a szempontból az ősszel megjelenő középtávú költségvetési terv adhat majd világos jeleket arról, hogy a kormány milyen ütemű és szerkezetű konszolidációt tervez.
- Ha gyors a hiánycsökkentés, az gazdasági növekedést fékezhet.
- Ha lassul a bérdinamika, az segítheti az inflációs cél elérését, de csökkenti a háztartások reáljövedelmét.
- A kamatkiadások mérséklődése enyhítheti a fiskális nyomást, de erre a külső kamatkörnyezet is hatással van.
Összességében az elemzés arra mutat rá: az euróhoz való csatlakozás gazdasági előnyöket hozhat hosszabb távon, de a 2031-es dátum elérése komoly fiskális fegyelmet és átgondolt politikai döntéshozatalt követel. A részletes középtávú költségvetési terv lesz az első komoly próbatétel arra nézve, hogy a kormány milyen ütemben és milyen eszközökkel kívánja megközelíteni a maastrichti kritériumokat.