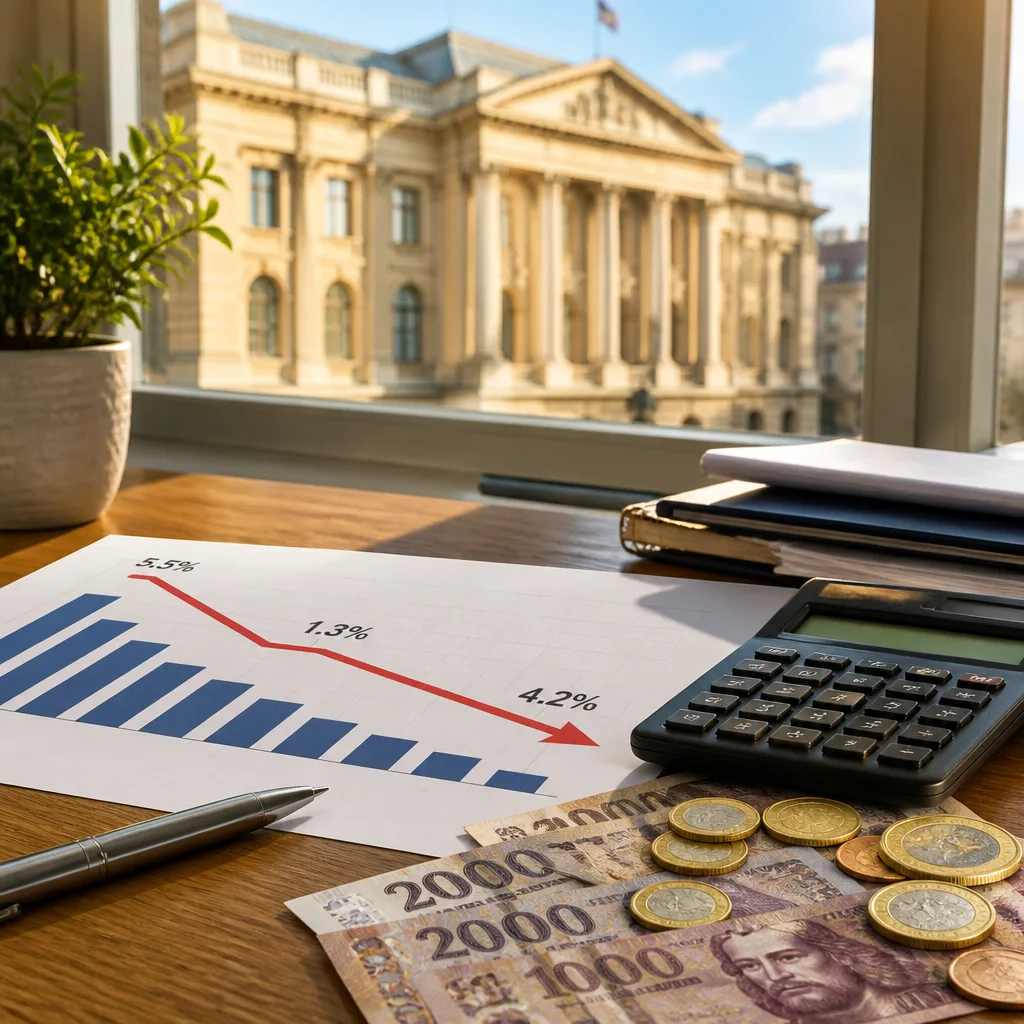
Az MNB augusztusi döntése után az alapkamat 5,5 százalékon áll; közben az éves fogyasztóiár-index augusztusban 1,3 százalék, a maginfláció 2,0 százalék volt. Ezek az adatok jelentősen kisebbek a jelenlegi kamatszintnél, így gazdasági érvek szólnak a további lazítás mellett — olvasható a forrásanyagban ismertetett elemzésben.
Mi mutatja a kamat és infláció közti eltérést?
A jelenlegi alapkamat és az augusztusi infláció különbsége 4,2 százalékpont. Az MNB saját, júniusi előrejelzése alapján 2027-re vonatkozóan az éves átlagos infláció 2,3 százalék alatt maradhat a 3 százalékos célhoz képest. Ezek az adatok azt sugallják, hogy a nyári kamatcsökkentések után is van reálkamat-többlet, amelyet a jegybank mérlegelhet.
Külső tényezők: szűkülő mozgástér
Ugyanakkor a nemzetközi környezet nem egyszerűsíti az MNB helyzetét: az Európai Központi Bank és az amerikai jegybank szeptemberi döntései — mindkettő 25 bázispont emelést hozott — olyan külső kamatszigorodást jelentenek, amely korlátozza a hazai lazítás lehetőségeit. Az EKB betéti kamata 2,5 százalék, míg a Fed új kamatsávjának középértéke körülbelül 3,875 százalék (a megadott sáv 3,75–4,00 százalék).
Nemzetközi összehasonlításban a magyar alapkamat 1,75 százalékponttal magasabb a lengyel és a cseh alapkamatnál, ami kevésbé teszi rugalmasnak a további lazítást, különösen az árfolyamkockázatok fényében.
Piaci jelzések és országkockázat
Az országkockázat piaci árazását a forintos eurókötvények hozamai is tükrözik: a 2026. júliusi kibocsátáskor a befektetők a rövidebb sorozatoknál 0,80 százalékpontos, a hosszabbnál 1,25 százalékpontos hozamfelárat kértek az azonos futamidejű euró kamatcsereügyletek referenciahozama felett. A forint árfolyamkockázatát ez a felár önmagában nem tartalmazza, de a piaci premia azt jelzi, hogy az országkockázat finanszírozási költségekre gyakorolt hatása nem elhanyagolható.
| Mutató | Érték |
|---|---|
| Alapkamat (MNB, augusztus) | 5,5% |
| Fogyasztóiár-index (éves, augusztus) | 1,3% |
| Maginfláció (éves, augusztus) | 2,0% |
| MNB 2027 előrejelzés (éves átlag) | 2,3% |
| EKB betéti kamat | 2,5% |
| Fed kamatsáv | 3,75–4,00% |
- Az alapkamat és az infláció közti különbség jelenleg 4,2 százalékpont, ami reálkamat-többletet jelent.
- A nemzetközi kamatemelések csökkentik az MNB mozgásterét, de nem teszik automatikussá a lazítás leállítását.
- A hazai állampapírpiaci felárak piaci jelek szerint részben az országkockázat és likviditási tényezők eredményei.
Következmények a gazdaságra nézve
Az alacsonyabb infláció és a várhatóan mérsékelt 2027-es árszint alapján gazdasági érvek szólnak a további kamatcsökkentés mellett: csökkentett hitelköltség ösztönözheti a beruházásokat és a fogyasztást. Ugyanakkor a jegybanknak az árfolyamkockázatot, az országkockázat piaci megítélését és a külső kamatkörnyezeti változásokat is figyelembe kell vennie, amikor bemutatja, mekkora kamattöbblet fenntartása indokolt.
Rövid távon a döntéskényszer abból adódik, hogy egyszerre kell kezelni a belső ár- és növekedési helyzetet, valamint a külső pénzügyi feltételek szigorodását. A hazai kamatteher csökkentése üzleti és háztartási szinten pozitív hatású lehet, de a jegybanknak a nemzetközi piaci árazásból és az inflációs kockázatokból kell kiindulnia, amikor a további lépésekről dönt.
A következő hónapok kommunikációja és jegybanki adatsorok lesznek meghatározóak abban, hogy az MNB folytatja-e a nyári lazítást és milyen ütemben.