La economía de Rusia ha perdido impulso y registra ya una ralentización significativa: el producto interior bruto creció únicamente un 0,6% interanual en el primer semestre de 2026, según la estimación oficial de Rosstat. El dato contrasta con las tasas superiores al 4% observadas en 2023 y 2024, cuando el aumento del gasto público vinculado al conflicto armado elevó la actividad económica.
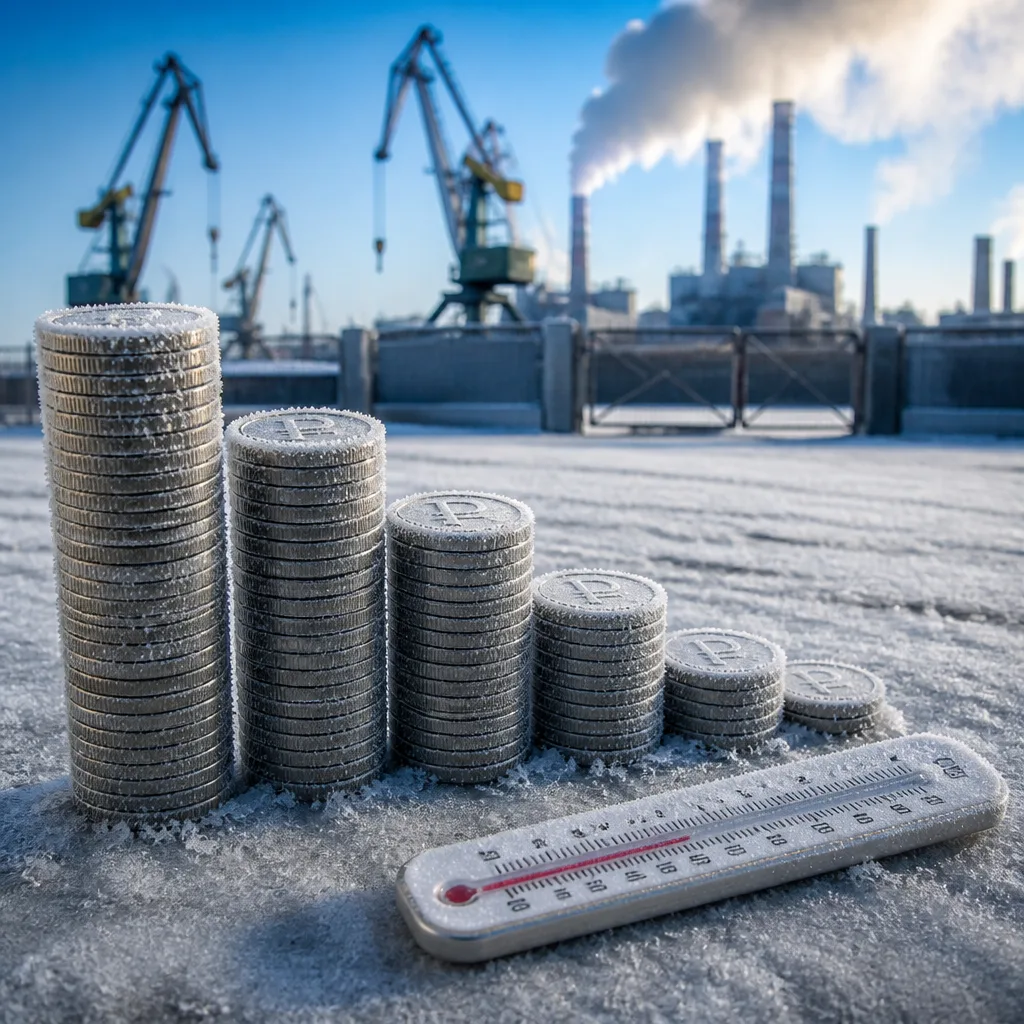
Del sobrecalentamiento a la «hipotermia»
Durante los años previos la economía rusa se benefició de la movilización industrial y de un estímulo fiscal intenso que ocultó problemas estructurales. Ahora, factores como unos tipos de interés elevados, inflación persistente, escasez de mano de obra y una economía civil debilitada han convertido esa dinámica en un frenazo. El director general de Sberbank, Guerman Gref, calificó la situación con metáforas que han sido reproducidas por la prensa:
«la economía rusa se está «congelando» y habría entrado ya en un estado de «hipotermia»»
Esas expresiones reflejan la preocupación de la cúpula empresarial ante la pérdida de tracción del aparato productivo fuera del sector militar.
La inversión, el foco del riesgo
Economistas consultados subrayan que el dato de crecimiento del PIB, por sí solo, no capta la dimensión del riesgo. Para Massimo Cermelli, profesor de Deusto Business School, lo más alarmante es la caída de la inversión real, que mermaría la capacidad productiva futura y la productividad, y podría transformar una desaceleración coyuntural en un problema estructural:
«Ahora mismo registramos un dato coyuntural, pero la tendencia apunta a un deterioro de la economía. Si la guerra y las sanciones continúan, este desgaste podría transformarse lentamente en un estancamiento económico»
Menos inversión hoy implica, según este análisis, menos crecimiento potencial mañana y mayores dificultades para modernizar sectores civiles que han sido relegados por el esfuerzo bélico y por la reorientación de cadenas productivas.
Factores que explican el enfriamiento
- Política monetaria restrictiva: tipos de interés elevados que contienen la demanda y encarecen el crédito.
- Inflación persistente: erosiona renta disponible y complica la planificación empresarial.
- Escasez de trabajadores: restricciones sobre la oferta laboral que elevan costes y reducen capacidad productiva.
- Debilidad de la economía civil: desplazamiento de recursos hacia el aparato militar y menor dinamismo del sector privado no ligado a la defensa.
Estos elementos, combinados con sanciones internacionales y la incertidumbre geopolítica, explican por qué la actividad se ha enfriado pese a haberse mantenido estable o elevada en años recientes.
Comparativa reciente
| Año | Dinámica |
|---|---|
| 2023 | Crecimiento superior al 4% (impulsado por gasto militar) |
| 2024 | Crecimiento superior al 4% (similar impulso) |
| 2026 (1S) | Crecimiento de 0,6% interanual según Rosstat |
La tabla ofrece una visión sintética de la transición desde el sobrecalentamiento de años recientes hasta el enfriamiento registrado en 2026.
Consecuencias y posibles escenarios
El principal riesgo a corto y medio plazo es que la caída de la inversión se traduzca en una pérdida sostenida de capacidad productiva y en menor potencial de crecimiento. Entre los posibles efectos que destacan los analistas figuran:
- Reducción de la productividad a largo plazo por menor renovación tecnológica y de capital físico.
- Mayor presión sobre las finanzas públicas si se intentan compensar las debilidades mediante gasto adicional.
- Desajustes en el mercado laboral por la pérdida de empleos en sectores dependientes de la inversión.
- Persistencia del estancamiento si continúan las sanciones y la incertidumbre internacional.
Por ahora, las autoridades rusas y los agentes económicos deben evaluar si el actual enfriamiento es una pausa transitoria o el inicio de un periodo más prolongado de estancamiento. La combinación de restricciones externas, políticas internas y reorientación económica colocan a Rusia en una encrucijada cuyo desenlace dependerá en gran medida de decisiones sobre inversión, estructura productiva y gestión macroeconómica.
Ismael Ferreira Ochoa
Redactor de Economía, WE NEWS