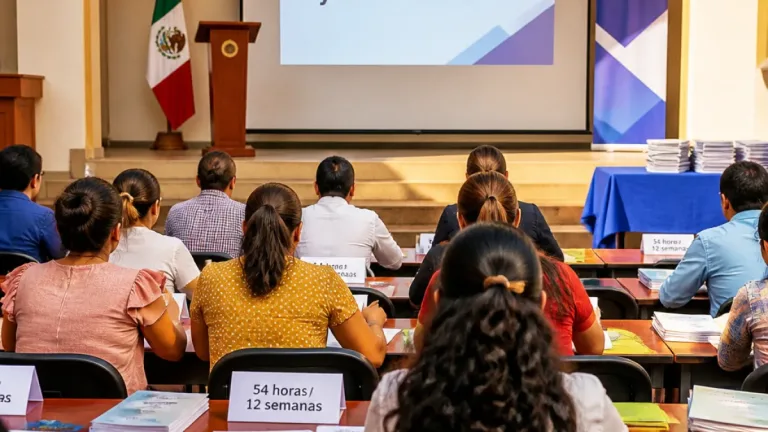
Durante la inauguración del quinto Congreso de Educación Financiera, celebrado por la Asociación de Bancos de México (ABM), responsables del sector público y privado coincidieron en que la prioridad debe ser que la población traduzca conocimientos en decisiones cotidianas, no en formar expertos técnicos.
Representantes de entidades financieras y organismos de protección al consumidor subrayaron que el reto principal es el uso efectivo de los productos financieros que ya poseen millones de mexicanos. A juicio de los ponentes, ese uso se consigue mediante iniciativas que incidan en la conducta y en la creación de hábitos, más que en la mera transmisión de conceptos teóricos.
«No debe ser necesario comprender ese concepto para tomar buenas decisiones de ahorro, de crédito, de inversión, de retiro»
La cita incluyó la intervención de Alberto Gómez Alcalá, director corporativo de Asuntos Institucionales de Banamex y presidente de la Comisión de Empoderamiento del Cliente de la ABM, que defendió convertir términos financieros en herramientas útiles en la vida diaria. En la misma línea, Oscar Rosado Jiménez, presidente de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), planteó que el problema es esencialmente conductual.
De la teoría a la práctica: psicología y neurociencia
Los oradores explicaron que, para promover cambios sostenibles en la gestión del dinero, las estrategias formativas deben apoyarse en disciplinas como la psicología y la neurociencia. Según los expertos, comprender cómo toman decisiones las personas permite diseñar mensajes y herramientas más eficaces que los contenidos puramente técnicos.
Emilio Romano, presidente de la ABM, defendió la colaboración entre el sector público y el privado como vía para ampliar el alcance de los programas y mejorar su eficacia. En este foro se insistió en que la banca no solo puede ofrecer productos, sino también recursos pedagógicos y plataformas que faciliten hábitos de ahorro, planificación y uso responsable del crédito.
Mejorar el uso de productos ya extendidos
Los datos citados durante el congreso muestran un avance en la posesión de servicios financieros, pero también dejan claro el reto de su correcta utilización. Según la Encuesta Nacional de Inclusión Financiera (ENIF), el porcentaje de personas que contaban con al menos un producto financiero aumentó en los últimos años.
| Año | Personas con al menos un producto financiero |
|---|---|
| 2021 | 67,8% |
| 2024 | 76,5% |
Aunque el incremento es notable, la directora general de la ABM, Regina García Cuéllar, recordó que disponer de un producto no equivale a saber manejarlo. La brecha entre acceso y uso efectivo fue presentada como el espacio donde deben concentrarse las políticas y campañas formativas.
- Priorizar programas que promuevan hábitos financieros concretos, no solo conocimiento teórico.
- Fomentar alianzas público-privadas para ampliar alcance y recursos.
- Incorporar enfoques de economía conductual y ciencias del comportamiento en el diseño de la educación financiera.
Consecuencias y desafíos
Los participantes alertaron de que sin un cambio en la metodología de enseñanza la presencia de productos financieros no se traducirá en mayor bienestar económico. Señalaron que una educación que no modifique prácticas de ahorro, endeudamiento y planificación de retiro puede resultar ineficaz frente a vulnerabilidades económicas de hogares y pequeñas empresas.
Además, desde organismos de defensa del usuario se reclamó mejorar la claridad de la información y la accesibilidad de las herramientas: explicar no solo qué es un producto, sino cómo y para qué usarlo, cuáles son sus riesgos y cómo evitar prácticas perjudiciales. En suma, el congreso cerró con la idea de que la educación financiera debe ser una combinación de acceso, comprensión funcional y acompañamiento que transforme hábitos y decisiones.