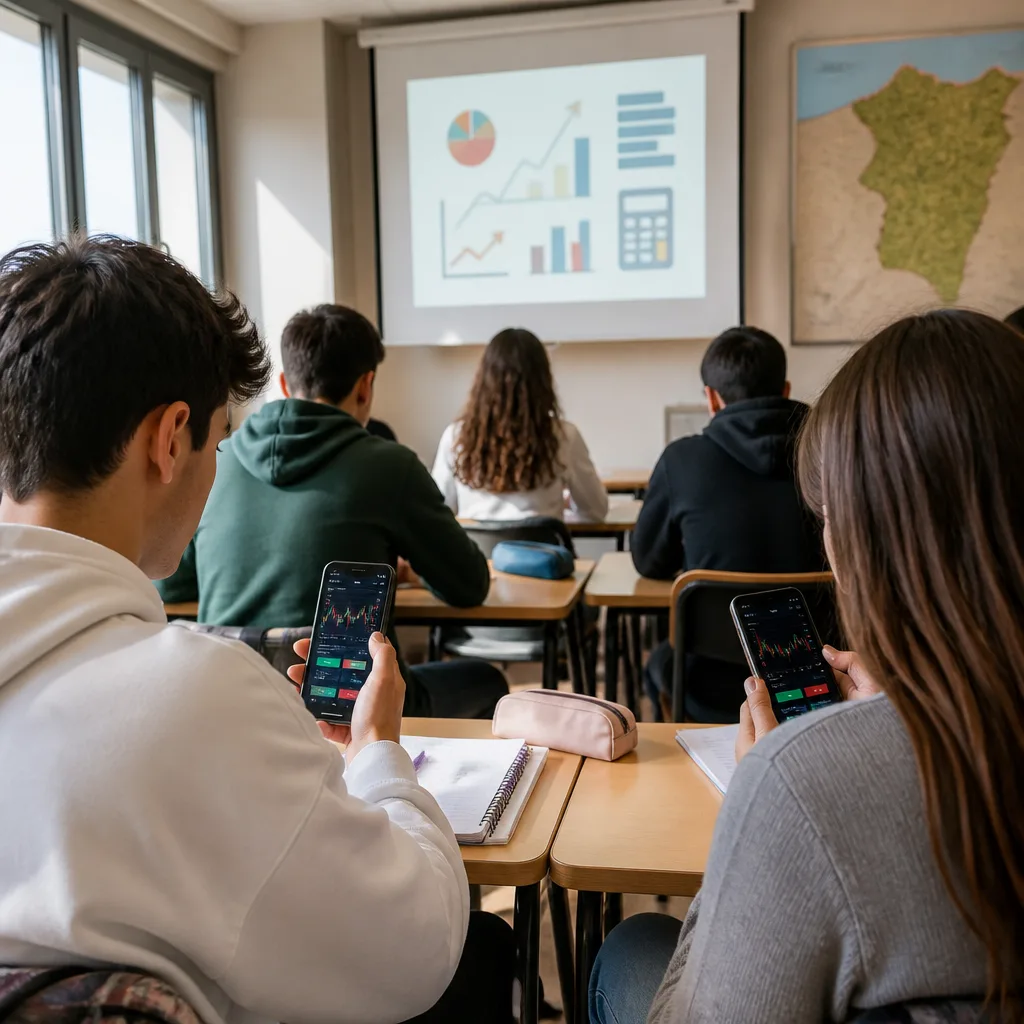
Las aplicaciones de trading se han convertido en una herramienta habitual entre jóvenes navarros, que acceden a la inversión a través de plataformas con interfaces sencillas y comisiones reducidas, pero con escasa formación previa sobre riesgos y conceptos básicos. El fenómeno, que emergió con fuerza durante y tras la pandemia, ha reabierto en Navarra el debate sobre la necesidad de incorporar de forma efectiva la educación financiera en las enseñanzas obligatorias.
Un usuario joven y con poca formación formal
Según la descripción del perfil más frecuente, los nuevos usuarios de estas aplicaciones tienen entre 20 y 35 años, disponen de conexión a internet y presentan «escasa o nula formación financiera formal». Muchos conocieron estas herramientas por difusión digital y por recomendaciones entre conocidos, atraídos por la promesa de rentabilidades superiores a las que ofrecen los productos bancarios tradicionales.
En regiones como Navarra —con un tejido económico marcado por la empresa familiar, la industria y el sector agrario— la irrupción de estas plataformas no ha sido ajena. Jóvenes que estudian o trabajan en localidades como Pamplona, Alsasua o Elizondo forman parte de la tendencia, que coloca decisiones de inversión en manos de personas sin un aprendizaje previo estructurado.
Críticas y demandas: educación financiera en el currículo
Asociaciones de consumidores y especialistas en economía doméstica llevan tiempo reclamando que la formación financiera deje de ser una opción y pase a considerarse una herramienta básica para la vida adulta. Estos colectivos sostienen que el sistema educativo debe ofrecer conocimientos sobre conceptos esenciales —activos, mercados, comisiones, riesgo— y prácticas para gestionar el ahorro y la inversión con criterio.
- Perfiles más habituales: jóvenes entre 20 y 35 años.
- Motivaciones: búsqueda de mayor rentabilidad frente a la banca tradicional.
- Problemática: falta de contexto y formación antes de operar en los mercados.
El debate en 2026 sigue abierto: mientras las apps facilitan el acceso a los mercados, la distancia entre lo que los jóvenes hacen con su dinero y lo que saben sobre él se amplía. Expertos alertan de que operar en estas plataformas sin comprender qué se adquiere, cuáles son las comisiones reales o cuánto dinero se puede permitirse perder ha provocado malas experiencias a inversores noveles en años recientes.
¿Qué deberían aprender los jóvenes?
Los especialistas consultados insisten en que, antes de usar cualquier plataforma, el primer paso debería ser comparar opciones y adquirir una formación básica. Entre los contenidos más demandados figuran:
- Conceptos financieros fundamentales (activos, pasivos, bolsa).
- Comprensión de costes y comisiones asociados a las operaciones.
- Gestión del riesgo y límites sobre el capital asumible sin comprometer la estabilidad personal.
Las apps de trading, recalcan, no son dañinas por sí mismas. El problema radica en la ausencia de contexto educativo cuando muchos usuarios realizan sus primeras operaciones, lo que dificulta la toma de decisiones informadas y aumenta la probabilidad de pérdidas evitables.
Implicaciones para las políticas educativas
Incorporar la educación financiera en los planes docentes plantea varias cuestiones prácticas: determinar el momento adecuado para introducir los contenidos, si debe ser una materia independiente o transversal y cuál debe ser su extensión y profundidad. Las demandas de asociaciones y expertos coinciden en que la formación no debe limitarse a una oferta optativa, sino constituir parte del bagaje mínimo que recibe todo el alumnado antes de incorporarse a la vida adulta.
| Aspecto | Situación descrita |
|---|---|
| Edad típica | 20–35 años |
| Entorno | Navarra: empresas familiares, industria, sector agrario |
| Problema central | Acceso sin formación sobre riesgos y comisiones |
La discusión no es exclusiva de Navarra, pero el caso de esta comunidad pone de relieve cómo contextos económicos diversos requieren respuestas educativas adaptadas. La extensión de este debate al conjunto del sistema escolar determinará en buena medida la capacidad de los próximos años para conciliar acceso tecnológico y protección formativa a quienes empiezan a gestionar sus ahorros mediante aplicaciones.
La clave, subrayan los expertos, es que los jóvenes usen estas herramientas «con cabeza»: antes de entrar en el mercado, conviene conocer lo básico para evitar «malas experiencias» que, además de pérdidas económicas, pueden generar desconfianza hacia prácticas de ahorro e inversión razonadas.