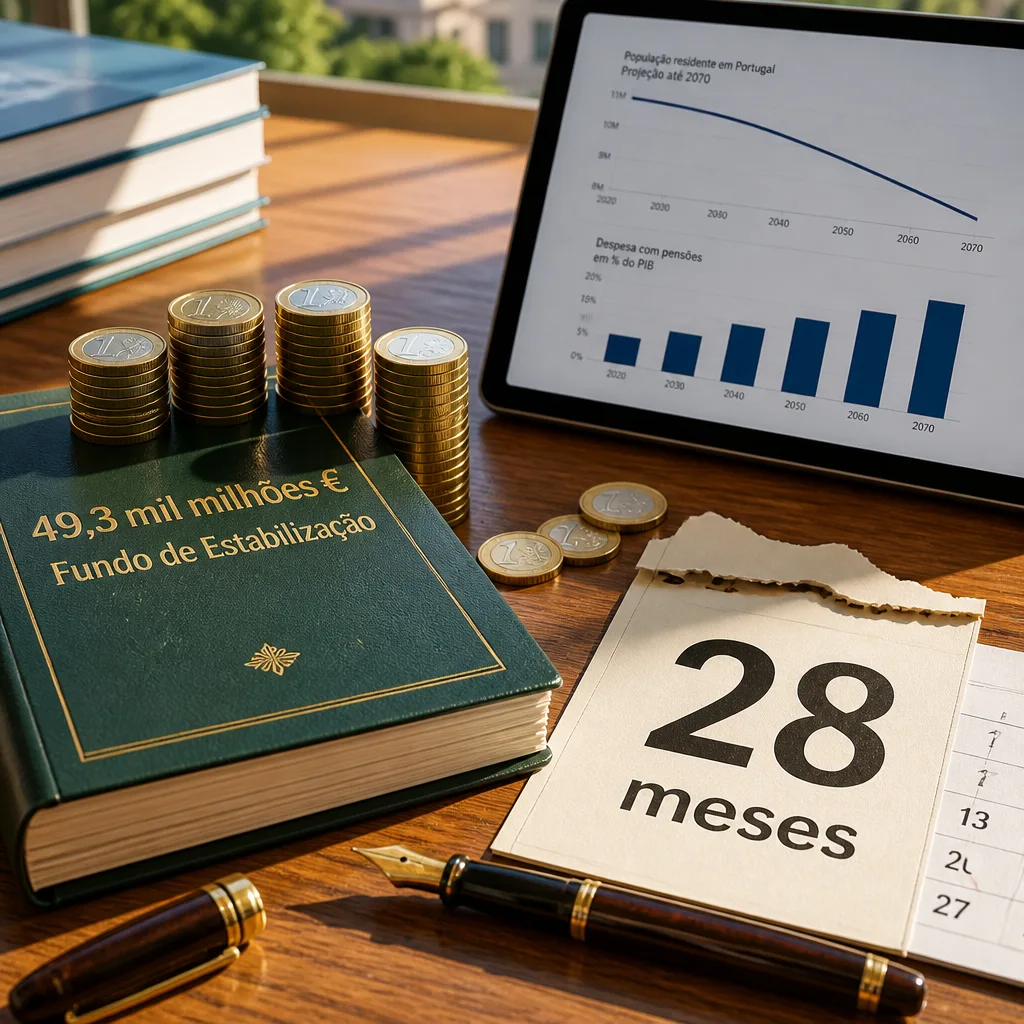
O Fundo de Estabilização Financeira da Segurança Social (FEFSS) dispõe atualmente de um montante de 49,3 mil milhões de euros, saldo que equivale a aproximadamente 28,36 meses de despesa com pensões. O montante confere uma margem de conforto a quem já está reformado ou perto da reforma, mas não elimina as perguntas de longo prazo sobre a sustentabilidade do sistema público de pensões.
Uma almofada financeira num cenário demográfico adverso
O sistema público português funciona, essencialmente, pelo modelo de repartição: as contribuições dos trabalhadores e das empresas financiam as prestações correntes, enquanto o FEFSS atua como um mecanismo de capitalização complementar, pensado para reduzir riscos e atenuar choques temporários. A questão central é, contudo, demográfica. A Comissão Europeia estima que Portugal tenha hoje cerca de dois contribuintes por pensionista, um rácio que condiciona diretamente a capacidade de financiamento do sistema.
«A 45 anos de distância ninguém consegue dar uma resposta que depende de tantas variáveis: evolução demográfica, progresso tecnológico, modelo de financiamento da Segurança Social»
A frase sintetiza a avaliação do antigo ministro do Trabalho e da Segurança Social, Luís Mira Amaral, sobre a incerteza inerente às previsões de longo prazo. A combinação de envelhecimento populacional, menor natalidade e padrões migratórios transforma qualquer projeção de pensões futuras numa tarefa complexa e sujeita a múltiplas contingências.
O que foi pedido à comissão criada em 2025
O despacho que constituiu a comissão em janeiro de 2025 conferiu-lhe uma missão abrangente: analisar a sustentabilidade financeira do sistema, avaliar a equidade intergeracional, rever a taxa contributiva global e estudar instrumentos que permitam reformas parciais ou antecipadas. Além disso, a comissão foi incumbida de propor mecanismos complementares, tanto de iniciativa coletiva como individual, incluindo soluções de poupança e modelos de capitalização.
- Revisão da taxa contributiva global;
- Estudo de reformas parciais e antecipadas;
- Desenvolvimento de regimes complementares e instrumentos de poupança de longo prazo.
Estas medidas visam reduzir a incerteza sobre o valor das pensões futuras e oferecer alternativas para quem deseja complementar a reforma pública. Entre as opções possíveis estão produtos de poupança de longo prazo e regimes de capitalização, mas a adequação e eficácia dependem de escolhas políticas, comportamentos individuais e evolução económica.
Implicações práticas para quem entra hoje no mercado de trabalho
Para os jovens que iniciam a carreira, o desafio é duplo: contribuem hoje para as pensões dos beneficiários atuais e, ao mesmo tempo, enfrentam um modelo incerto para quando forem reformados. A recomendação citada do antigo ministro é pragmática: quem tem rendimentos elevados deve pensar em alocar parte desses rendimentos para produtos de poupança de longo prazo, construindo um pecúlio que complemente o montante a receber da Segurança Social.
| Item | Valor |
|---|---|
| Montante do FEFSS | 49,3 mil milhões de euros |
| Equivalência em meses de pensões | 28,36 meses |
O debate coloca escolhas políticas claras: aumentar contribuições, prolongar carreiras, fomentar regimes complementares ou aceitar níveis inferiores de substituição das remunerações no momento da reforma. Todas estas opções têm consequências distributivas e intergeracionais que exigem avaliação técnica e consenso público.
Do lado da tecnologia e dos mercados financeiros, a digitalização e novas formas de gestão de ativos podem reduzir custos e ampliar o leque de produtos de poupança. Ainda assim, essas ferramentas não eliminam as incertezas demográficas nem substituem decisões de política fiscal e laboral que terão impacto direto na capacidade do Estado pagar reformas no futuro.
Em suma, o robusto saldo atual do FEFSS oferece uma almofada importantíssima no curto e médio prazo, mas não dispensa a formulação de políticas estruturais que respondam às mudanças demográficas e laborais que moldarão as pensões das próximas décadas.