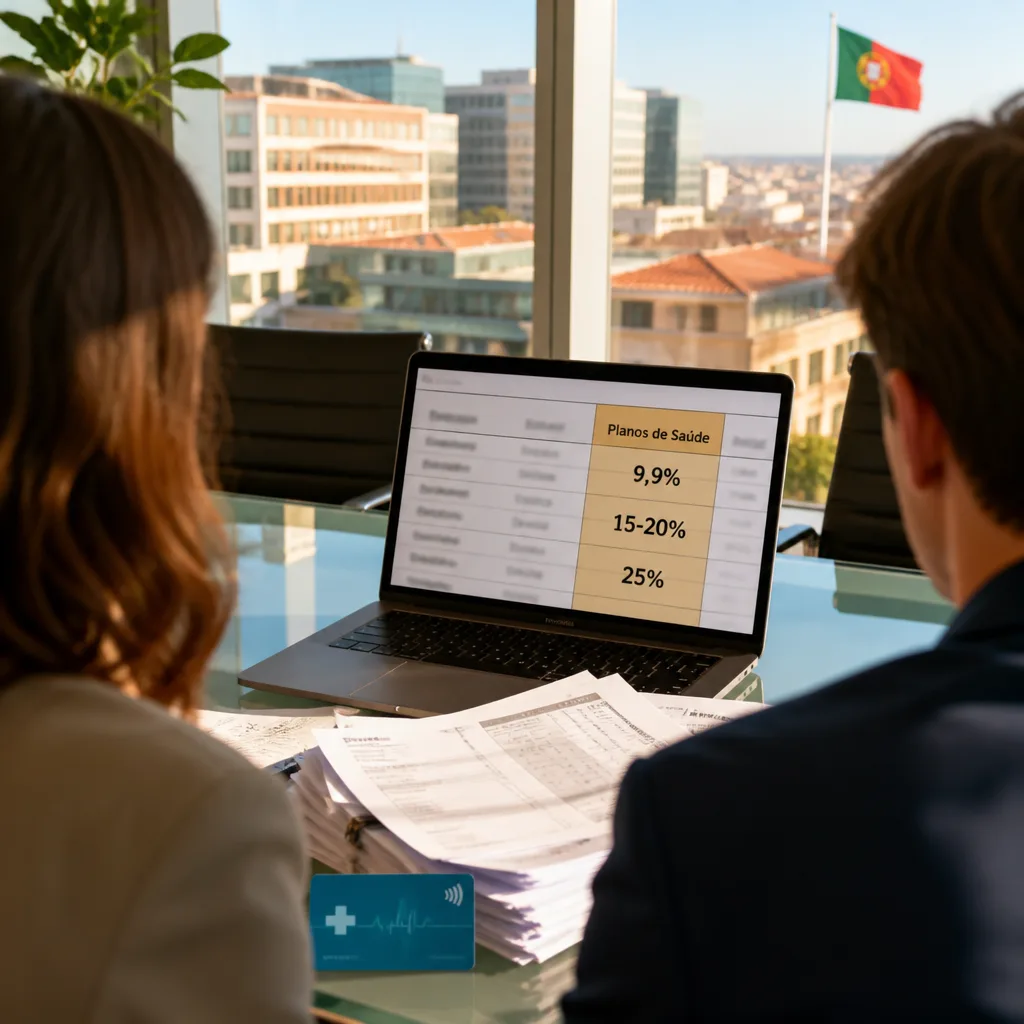
A despesa com planos de saúde corporativos está a competir com os salários entre os maiores custos das empresas, segundo um levantamento interno da Wiz Benefícios, unidade da Wiz Co dedicada à saúde corporativa. Em sectores específicos, a assistência médica já absorve entre 15% e 20% do custo total da folha de pagamentos, pressionando CFOs e equipas de planeamento financeiro a rever a gestão do benefício.
Reajustes elevados e diferenças regulatórias
A escalada dos custos tem sido impulsionada por reajustes que, em alguns casos, podem atingir 25%. Essa dinâmica altera a governação interna das empresas: o benefício deixou de ser uma prerrogativa exclusiva dos departamentos de Recursos Humanos e passou a constar da agenda dos responsáveis financeiros.
O contexto regulatório ajuda a explicar por que a pressão recai sobretudo sobre os contratos empresariais. A Agência Nacional de Saúde Suplementar (ANS) fixou em 5,11% o teto máximo de reajuste para contratos individuais e familiares — o valor mais baixo desde 2021, excluindo a variação negativa verificada durante a pandemia. Contudo, essa protecção abrange apenas 7,7 milhões de beneficiários, correspondendo a 14,5% do total.
Distribuição dos beneficiários e índices por modalidade
Já os contratos antigos — anteriores à Lei n.º 9.656/1998 — registaram índices autorizados de até 5,52% para Medicina de Grupo e 6,2% para seguradoras como Bradesco, SulAmérica e Itauseg. Os contratos empresariais e coletivos, por seu lado, não estão sujeitos a um teto regulado e concentram a esmagadora maioria da saúde privada.
| Indicador | Valor |
|---|---|
| Beneficiários em planos médicos (junho/2026) | 53,1 milhões |
| Beneficiários em contratos exclusivamente odontológicos | 36,7 milhões |
| Percentagem da saúde privada em contratos coletivos | 73% |
| Teto de reajuste para individuais/familiares (ANS) | 5,11% |
| Reajuste médio dos coletivos no início de 2026 | 9,9% |
Impacto nos contratos coletivos e perspetivas do setor
Os contratos coletivos registaram, no início de 2026, um reajuste médio de 9,9% — o mais baixo nos últimos cinco anos, mas ainda acima da inflação. O setor projeta aumentos acumulados entre 8% e 11% ao longo do ano, o que poderá manter a pressão sobre as tesourarias empresariais.
- Planos de saúde corporativos representam já até 20% da folha de pagamento em alguns sectores.
- Contratos individuais beneficiam de um teto regulatório que não se estende à maioria dos beneficiários.
- Os coletivos, sem teto, concentram 73% da saúde suplementar no Brasil.
Esta realidade coincide com uma expansão da base de beneficiários da saúde suplementar brasileira: em junho de 2026 havia 53,1 milhões de beneficiários em planos médicos e 36,7 milhões em contratos exclusivamente odontológicos, dados que ilustram a amplitude do fenómeno e o peso financeiro que os planos facultativos representam para as empresas.
A conjugação de reajustes elevados nos contratos coletivos e da desigualdade de regras entre modalidades tende a obrigar as empresas a adotar práticas de gestão mais estratégicas e preditivas da despesa em saúde. Segundo a análise citada, a gestão deste benefício está a transitar de uma lógica de RH para uma abordagem integrada com as áreas financeiras, o que poderá implicar alterações nos pacotes oferecidos aos colaboradores e na negociação com operadores.
Embora os dados apresentados tragam um sinal claro de custo crescente, as soluções e ajustes concretos dependerão da evolução dos índices de reajuste ao longo de 2026 e das respostas de mercado em termos de gestão de benefícios e negociação contratual.