Los recientes análisis publicados por expertos del sector financiero vuelven a situar a Banco Sabadell en el centro del debate sobre consolidación bancaria en España. Según los informes, el banco presenta un perfil operativo menos sensible a las oscilaciones del margen de intereses que otras entidades comparables, lo que le confiere un «escudo protector» en escenarios de tipos moderados o a la baja, pero también limita su capacidad para generar mejoras significativas de beneficio solo a partir del negocio tradicional.
Impacto potencial de una fusión con Unicaja
Los modelos sectoriales y las proyecciones financieras para el periodo 2026-2028 sitúan las estimaciones del beneficio por acción de Banco Sabadell en una estrecha horquilla. En este contexto, las posibles operaciones extraordinarias adquieren protagonismo. La hipotética integración con Unicaja es, según los analistas, la transacción que despierta mayor debate técnico, estratégico y regulatorio.
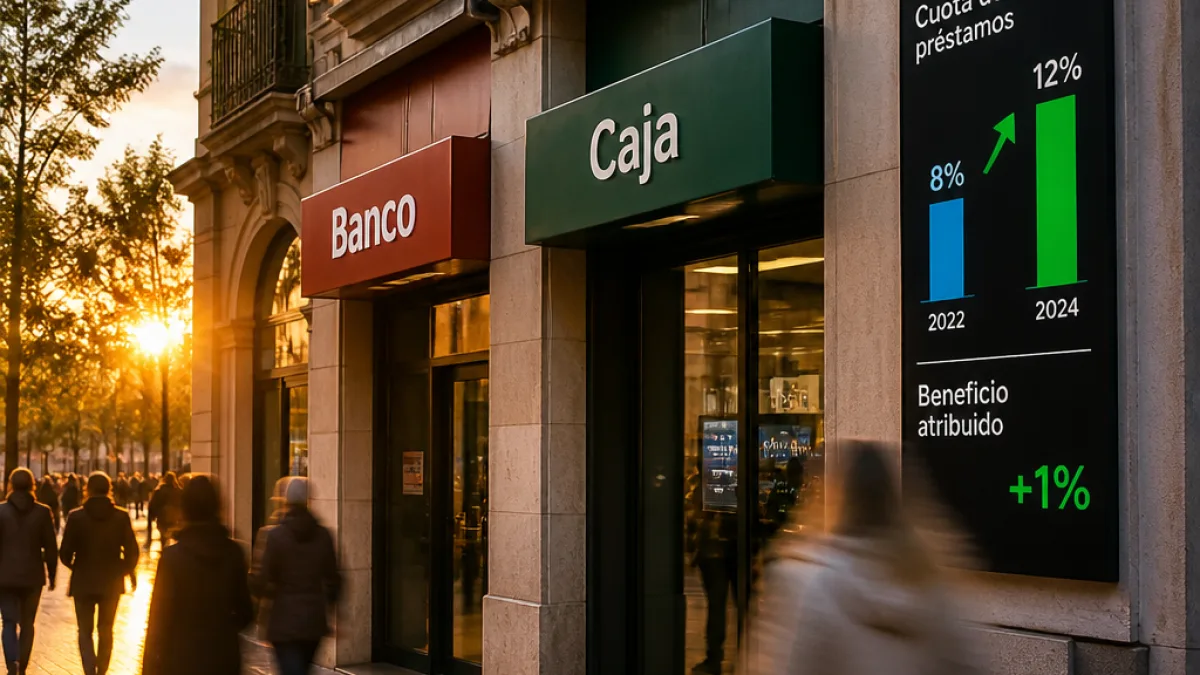
Entre los datos que circulan en los mercados figura que, de materializarse la operación, la cuota de préstamos atribuible a la entidad resultante podría elevarse aproximadamente del 8% al 12%. No obstante, esa mayor dimensión en el negocio crediticio no necesariamente se traduciría en una mejora proporcional de la rentabilidad: las estimaciones que acompañan al escenario apuntan a un incremento del beneficio de apenas un 1%.
«Ante este estrecho margen de revalorización en el modelo base, la atención del mercado gravita de forma inevitable hacia las operaciones extraordinarias», señalan los analistas.
Señales del mercado y antecedentes recientes
El precio de referencia de cotización señalado en los análisis se sitúa alrededor de 3,69 euros por acción, y la casa de análisis que publica el informe mantiene una recomendación Neutral sobre el título. Los expertos también han actualizado sus previsiones para el sector bancario tras la subida de los tipos de interés, incrementando en promedio en torno a un 2% las estimaciones de beneficio por acción para 2026-2028.
En la memoria del sector figura una aproximación previa: los informes recuerdan que Banco Sabadell se acercó a inversores de Unicaja en mayo de 2025 para explorar una posible transacción, sin éxito. Más adelante, a principios de mayo de 2026, el socio de bancaseguros de Unicaja —identificado en las notas como Santa Lucía— elevó su participación en torno a un 10%, movimiento interpretado por algunos operadores como una señal destinada a desalentar ofertas de adquisición.
- Cuota de préstamos: del 8% al 12% en el supuesto de integración con Unicaja.
- Beneficio operativo: aumento estimado cercano al 1% según el modelo base.
- Precio de referencia: aproximadamente 3,69 euros por acción; recomendación Neutral.
- Revisión sectorial: previsiones de beneficio por acción elevadas en torno al 2% para 2026-2028 por el incremento de tipos.
Consecuencias y preguntas abiertas
La posibilidad de una fusión plantea una serie de cuestiones sobre la capacidad de generación de sinergias reales y sobre los retos regulatorios y de integración operativa. Aunque el aumento de la cuota de préstamos podría aportar escala comercial, los analistas advierten que la mejora de resultados podría ser modesta si la entidad no incrementa su margen financiero o reduce costes de forma significativa.
Para los clientes, ahorradores y empresas que operan con la entidad, las operaciones corporativas suelen conllevar incertidumbre sobre la continuidad de condiciones comerciales, la reestructuración de redes y la posible racionalización de oficinas y plantilla. Los informes consultados no especifican medidas concretas, por lo que las decisiones finales quedarían supeditadas al diseño concreto de cualquier acuerdo y a la evaluación que realicen los reguladores.
| Concepto | Valor según informe |
|---|---|
| Cuota de préstamos | 8% → 12% |
| Impacto en beneficio | ~1% aumento |
| Precio de referencia | 3,69 €/acción |
| Revisión estimaciones 2026-28 | +2% promedio |
En definitiva, los expertos sostienen que, con el actual entorno de tipos, la mejora orgánica vía margen de intereses tiene límites y que, por ello, el mercado centra su atención en operaciones extraordinarias que permitan reconfigurar tamaño y cuota de mercado. En el plano local, cualquier movimiento corporativo sobre una entidad de la dimensión que se baraja acaparará atención por sus posibles efectos en la actividad financiera y empresarial, así como por las decisiones que puedan derivarse en el diseño de la red y en las ofertas a clientes.