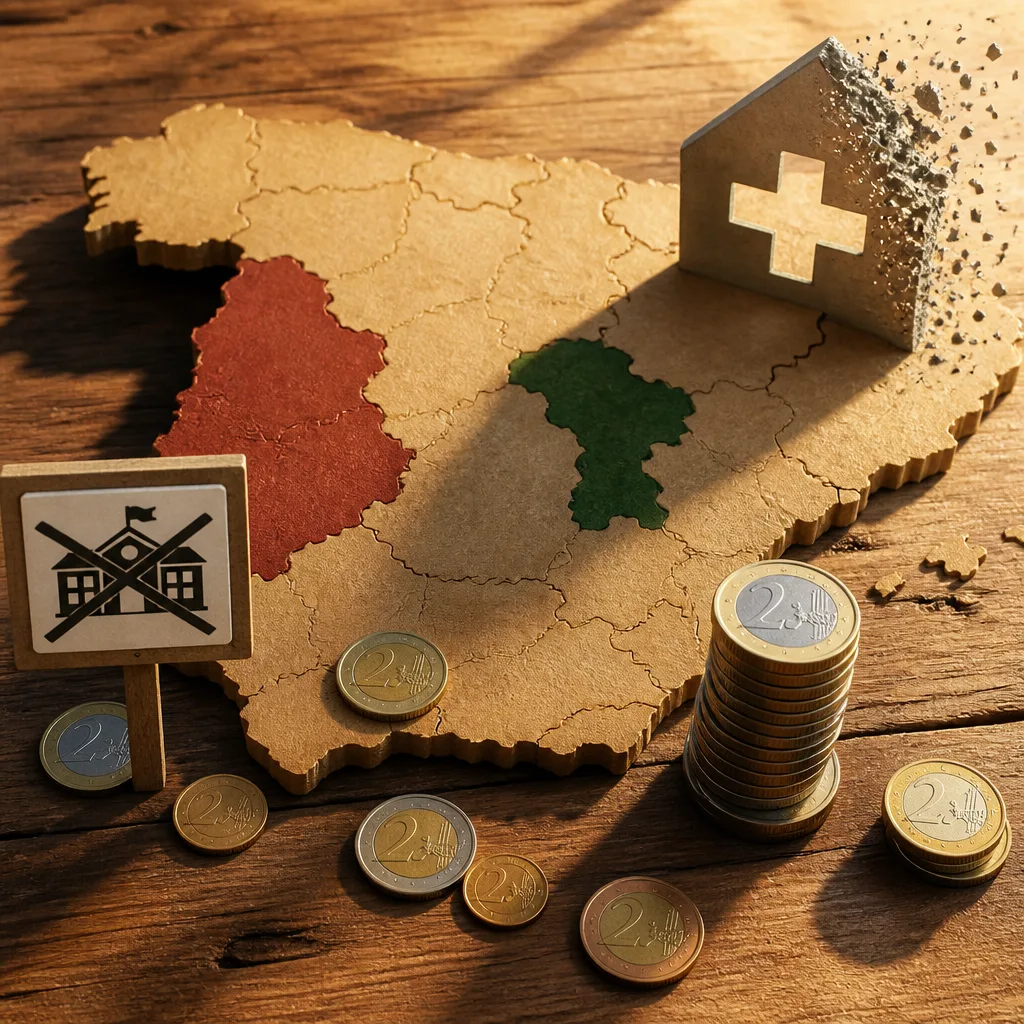
Las comunidades autónomas españolas han dejado de ingresar más de 8.300 millones de euros en concepto de impuesto sobre la renta entre 2015 y 2024 como consecuencia de las rebajas aprobadas en el tramo autonómico del IRPF, según un análisis sobre la llamada recaudación normativa. El estudio refleja una tendencia generalizada a la baja en la presión fiscal regional, aunque con marcadas diferencias territoriales.
Desigualdad territorial en la política fiscal
El mapa autonómico muestra una notable asimetría: la Comunidad de Madrid es el territorio que más ha optado por reducir la carga fiscal sobre las rentas, consolidando así la que ha sido una de sus señas de identidad política y económica. En el extremo opuesto figura Cataluña, que durante el mismo periodo ha tendido a incrementar o mantener su presión fiscal relativa.
Más de la mitad de las comunidades han recaudado por debajo de lo que habrían ingresado si no hubieran modificado los tipos y deducciones en su tramo del IRPF. Entre las regiones que han renunciado a ingresos se encuentran algunas que, además, reciben menos recursos en el marco del sistema de financiación autonómica, como Murcia.
Recaudación normativa y efectos a medio plazo
La comparación se realiza con la denominada recaudación normativa, una estimación teórica de lo que habrían recaudado las autonomías manteniendo constantes los impuestos sobre los que ejercen competencia. Expertos consultados por el análisis puntualizan que las rebajas fiscales tienen un efecto inmediato apreciable por los contribuyentes, mientras que el deterioro de la financiación y de los servicios públicos resulta más lento y menos visible.
“Pagar menos impuestos supone para la ciudadanía una ganancia tangible y fácil de percibir, mientras que las consecuencias de la pérdida de ingresos sobre los servicios públicos son más lentas y difíciles de atribuir”, afirmó Diego Martínez López, catedrático en la Universidad Pablo de Olavide e investigador en Fedea.
Ese diagnóstico apunta a una lógica de incentivos cortoplacista que habría empujado a las administraciones autonómicas a competir mediante rebajas fiscales para ofrecer ganancias inmediatas a los electores.
Consecuencias presupuestarias y de servicios
La renuncia acumulada de más de 8.300 millones tiene varias implicaciones: menor margen para las cuentas regionales, presión sobre la prestación de servicios públicos y tensiones en la redistribución del gasto entre comunidades. El impacto real sobre la calidad y la disponibilidad de servicios como la sanidad y la educación depende, no obstante, de la gestión presupuestaria de cada autonomía y de las compensaciones que permita el sistema de financiación.
- 2015-2024: periodo analizado con datos disponibles.
- 8.300 millones de euros: ingresos renunciados en el conjunto de las comunidades.
- Madrid: comunidad con mayor impulso a la reducción fiscal.
- Cataluña: comunidad que ha actuado en sentido contrario.
| Concepto | Detalle |
|---|---|
| Periodo | 2015-2024 |
| Impacto estimado | Más de 8.300 millones de euros renunciados |
| Ejemplos territoriales | Madrid (rebajas), Cataluña (mayor presión fiscal), Murcia (recortes pese a menor financiación) |
Los autores del informe advierten que la ventaja electoral de las rebajas fiscales puede transformar la percepción ciudadana —el contribuyente medio, explican, no siempre distingue qué administración ofrece cada servicio— y, por tanto, alimentar una dinámica de competencia fiscal que reduzca recursos destinados a políticas públicas a medio y largo plazo.
La discusión sobre la conveniencia y los efectos de estas políticas vuelve a situarse en el centro del debate público en un contexto en el que la sostenibilidad de las cuentas autonómicas y la equidad territorial son cuestiones recurrentes tanto para los gobiernos regionales como para el Ejecutivo central.