Les taux d'intérêt des obligations d'État françaises ont dépassé 5 % pour la première fois depuis 2002, atteignant même 5,1 % le 22 octobre, un niveau qui ravive les interrogations sur la soutenabilité de la dette et la nécessité d'un soutien externe en cas d'aggravation.
La BCE en première ligne
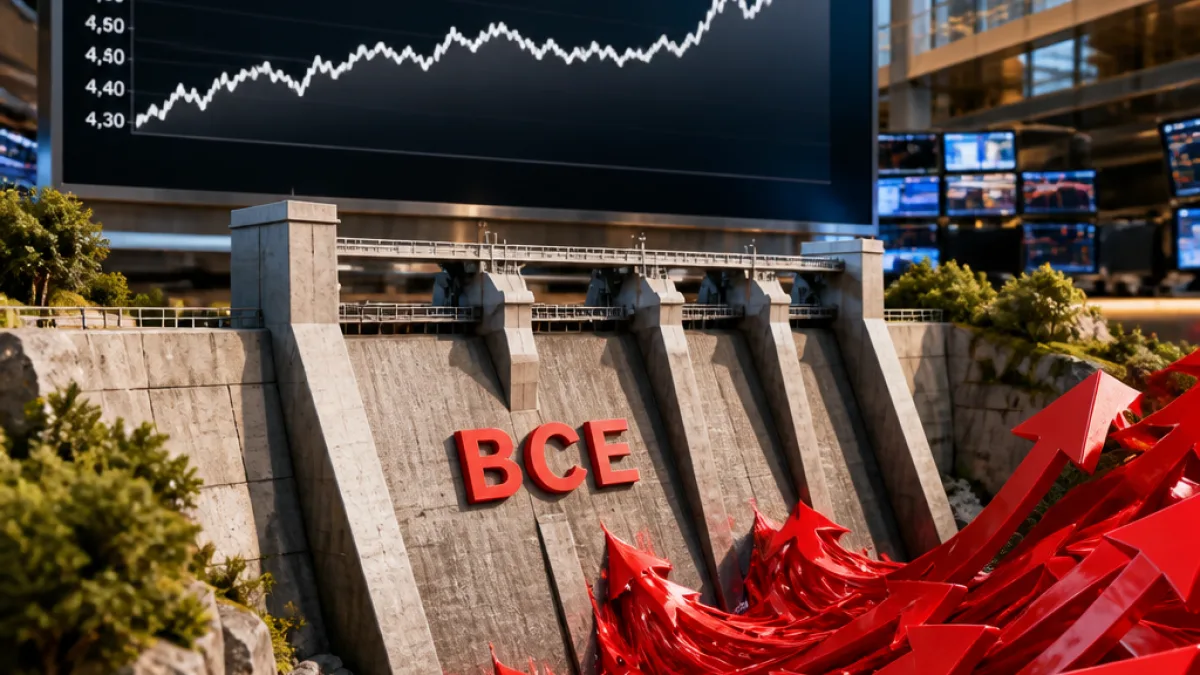
Face à cette remontée des rendements, la Banque centrale européenne (BCE) est identifiée comme la « principale digue ». Elle dispose d'une panoplie d'outils — de la communication publique à des interventions directes sur les marchés, en passant par des ajustements de sa politique monétaire — susceptibles d'atténuer une spirale de tensions sur les taux souverains au sein de la zone euro.
Le scénario d'une intervention du Fonds monétaire international (FMI) est, en revanche, considéré comme très improbable, selon l'analyse relayée.
La France n'est pas (encore) en crise, selon les signes macro
Plusieurs éléments permettent de nuancer l'angoisse d'une crise ouverte : la France continue, pour l'instant, à se financer sur les marchés — la dernière émission de dette à dix ans s'est déroulée sans heurts le 1er octobre —, sa balance des paiements est décrite comme équilibrée et le pays s'appuie sur une épargne privée élevée. Ces facteurs limitent, provisoirement, le risque d'une crise de refinancement immédiate.
Quel remède ? La piste budgétaire
Pour nombre d'économistes cités, l'outil le plus pertinent pour traiter le problème n'est pas une aide extérieure mais une correction des finances publiques. Alexandre Stott, économiste chez Goldman Sachs, insiste sur la nécessité d'« occuper le problème de fond » par des mesures budgétaires plutôt que de compter sur la BCE :
« S’occuper du problème de fond nécessite une solution budgétaire plutôt que la BCE. »
La recommandation implique une réduction du déficit public comme levier pour ramener la confiance des marchés et diminuer la pression sur les taux souverains.
Conséquences et enjeux
La hausse des taux souverains a des conséquences directes et indirectes : elle alourdit la charge d'intérêt de l'État sur les nouvelles émissions de dette, ce qui peut contraindre les marges budgétaires disponibles pour les dépenses publiques. À terme, cela risque d'amener l'exécutif à opter pour des ajustements (augmentation des recettes, réduction des dépenses ou combinaison des deux) afin de stabiliser le marché de la dette.
Sur le plan européen, une hausse généralisée des taux souverains mettrait la BCE face à un arbitrage délicat entre maîtrise de l'inflation et soutien à la stabilité financière. La portée et la rapidité d'une éventuelle intervention de la banque centrale dépendront de l'ampleur du mouvement des marchés et de l'évolution des fondamentaux budgétaires des États concernés.
- 5 % : seuil franchi par les rendements des obligations françaises fin octobre.
- 5,1 % : niveau atteint le 22 octobre selon les relevés cités.
- 1er octobre : dernière émission de dette à dix ans jugée « sans heurts ».
Si la situation n'est pas, à ce stade, celle d'une crise de la dette au sens technique, l'alerte lancée par la progression des taux rappelle que la confiance des investisseurs repose autant sur les conditions monétaires que sur des trajectoires budgétaires crédibles. La question centrale revient donc aux autorités : ajuster les politiques publiques pour réduire le déficit, ou compter sur des mesures de la BCE pour contenir la tension sur les taux. Le choix aura des conséquences directes sur le coût du refinancement et, in fine, sur les marges budgétaires disponibles pour les politiques publiques.