Une simulation réalisée par la plateforme d'estimation immobilière Estimios met en lumière l'écart considérable entre les revenus moyens et le coût d'accès à la propriété dans la Région de Bruxelles-Capitale. Alors que, sur le plan national, la grande majorité des communes reste théoriquement accessible à un ménage composé de deux revenus moyens, aucune des 18 communes bruxelloises analysées n'offre cette possibilité.
Un constat net : Bruxelles, région la moins accessible
Estimios a croisé les prix de vente 2025 et les revenus fiscaux publiés par Statbel pour estimer, commune par commune, le revenu nécessaire et l'épargne préalable requise pour acheter la maison médiane. Sur 554 communes belges disposant d'un prix médian de maison, 92,6 % passent le test. La proportion est de 98,4 % en Wallonie (249 communes sur 253) et de 93,3 % en Flandre (264 sur 283). À Bruxelles, en revanche, aucune des dix-huit communes analysées ne permet à un couple moyen de financer la maison médiane avec deux revenus locaux.
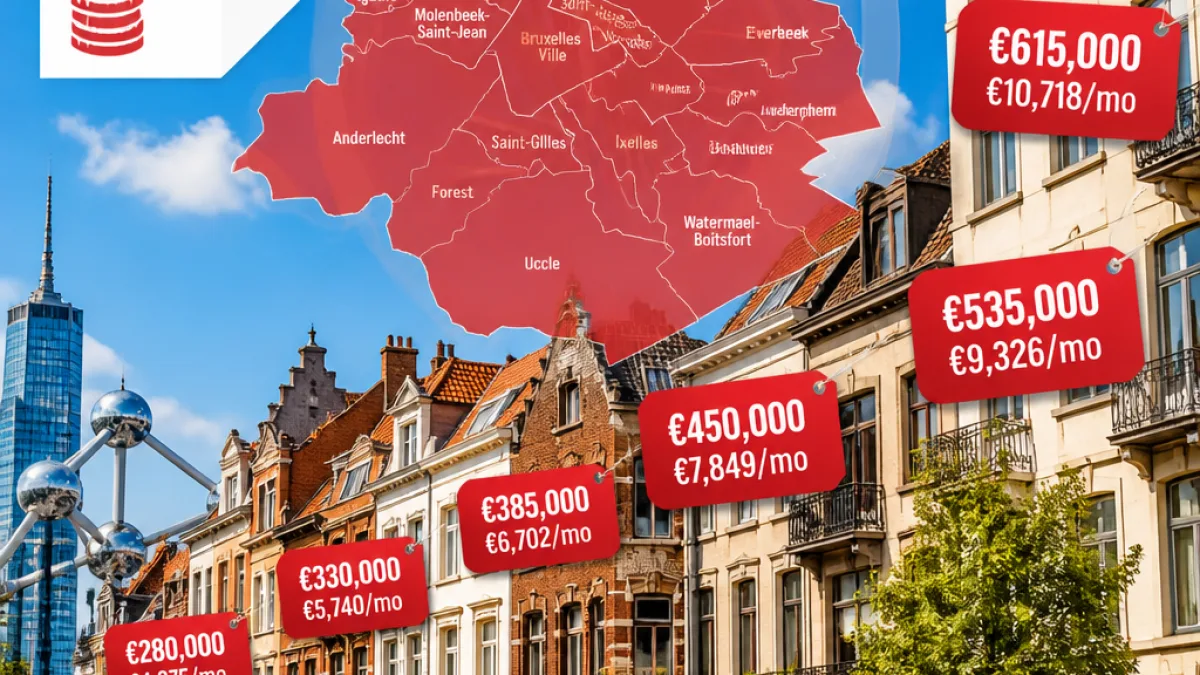
Le fossé est illustré par des exemples concrets : à Anderlecht, où la maison médiane est la moins chère de la Région à 341 000 €, Estimios estime qu'il faudrait 4 656 € nets par mois pour acquérir ce bien, contre 4 286 € pour le couple moyen local. À Ixelles, l'écart est le plus marqué : pour une maison médiane à 785 000 €, le couple moyen disposerait de 5 155 € nets mensuels, alors que la simulation fixe le montant nécessaire à 10 718 €.
« Il s'agit d'une simulation et non d'une mesure de la capacité d'emprunt réelle de chaque ménage », précise Estimios, qui retient des paramètres précis pour calculer ces ordres de grandeur.
Les paramètres de la simulation et le rôle déterminant de l'épargne
Estimios part d'une hypothèse de prêt couvrant 90 % du prix sur 25 ans à un taux de 3,5 %, avec une mensualité limitée à 33 % des revenus. Les revenus fiscaux utilisés sont ceux disponibles en 2023, réindexés de 10 % par la plateforme pour tenir compte de l'évolution récente.
Outre le niveau des revenus, l'épargne préalable est un facteur clé. En médiane, Estimios évalue cette épargne à :
- 15,5 % du prix en Wallonie,
- 14,5 % en Flandre,
- 20,1 % à Bruxelles.
Pour les maisons bruxelloises de plus de 600 000 €, cette part peut atteindre 25 % du prix, en partie à cause de la disparition de l'abattement sur les droits d'enregistrement au-delà de ce seuil.
| Région | Communes analysées | % accessibles (simulation) |
|---|---|---|
| Wallonie | 253 | 98,4 % |
| Flandre | 283 | 93,3 % |
| Belgique (total) | 554 | 92,6 % |
Conséquences pour les Bruxellois et perspectives
Ces résultats confirment une réalité que vivent de nombreux ménages de la capitale : l'accès à la maison unifamiliale reste fortement contraint, même pour des ménages disposant de revenus considérés comme moyens à l'échelle locale. Outre la question du revenu, la nécessité d'une épargne conséquente pour couvrir la part non empruntée, les droits d'enregistrement et les frais d'acte pèse particulièrement à Bruxelles.
La simulation d'Estimios ne prend pas en compte toutes les variables individuelles — elle ne prétend pas évaluer la capacité d'emprunt précise de chaque ménage —, mais elle fournit un ordre de grandeur utile pour les politiques publiques et les acteurs du logement. À Bruxelles, où la part des achats par des personnes seules est signalée comme élevée, ces barrières financières alimentent des tensions sur la composition sociale des quartiers et sur la mobilité résidentielle.
Pour les candidats à l'achat, la lecture de ces chiffres souligne l'importance de :
- préparer une épargne initiale suffisante,
- évaluer les alternatives (logement en appartement, cohabitations, aides),
- considérer l'impact des droits d'enregistrement et des politiques fiscales locales sur le coût final.
Au niveau communal et régional, ces constats devraient alimenter le débat sur les instruments à mobiliser — aides à l'accès à la propriété, régulation du marché, augmentation de l'offre — pour répondre aux difficultés signalées par la simulation.
Ce reportage repose sur la synthèse de la simulation publiée par Estimios, qui s'appuie sur les prix 2025 et les revenus fiscaux Statbel réindexés à 2023. Il s'agit d'une évaluation de portée générale, destinée à éclairer les tendances et non à déterminer la capacité d'emprunt individuelle.