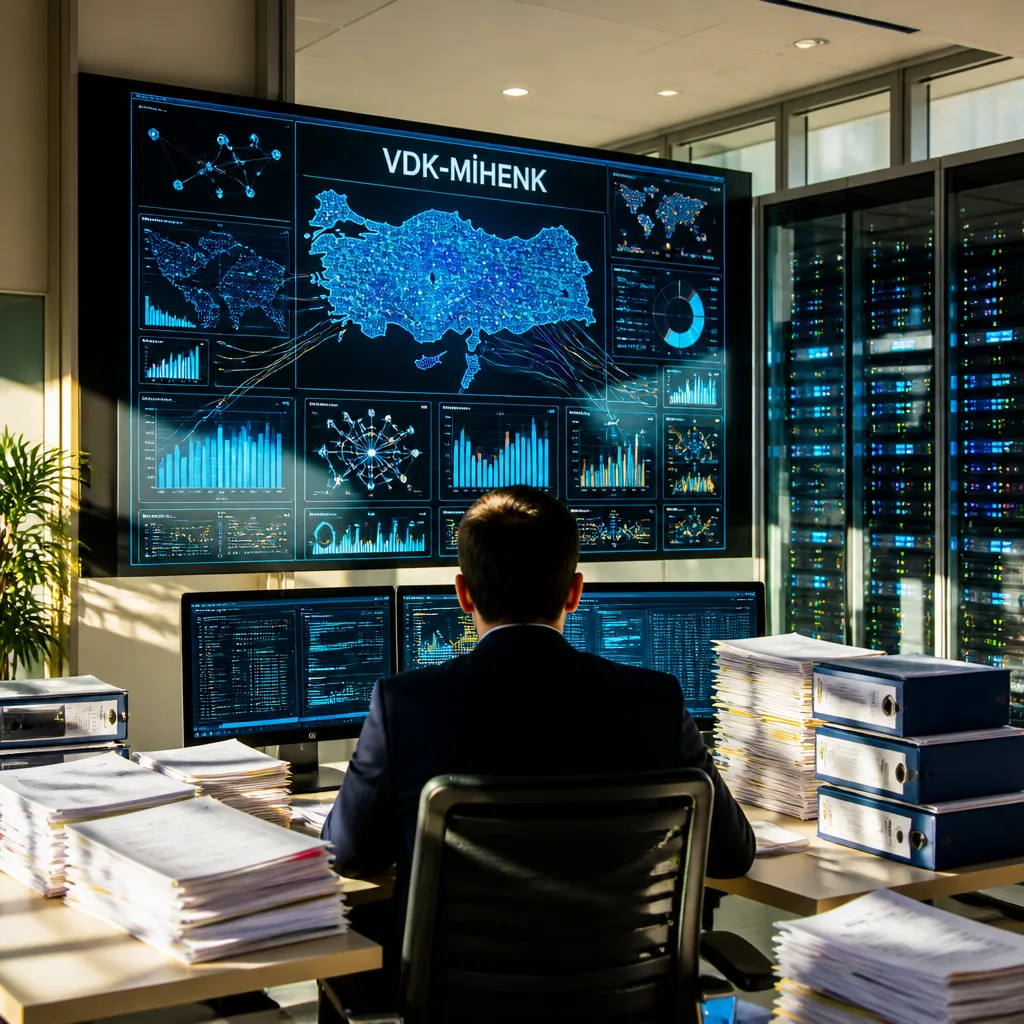
Vergi Denetim Kurulu (VDK) Başkanlığı, transfer fiyatlandırması, emsallere uygunluk ve kazancın ilişkili kişiler arasında fiyatlama yoluyla aktarılmasına ilişkin risklerin daha etkin belirlenmesi amacıyla geliştirdiği VDK-MİHENK sistemini devreye aldı. Başkanlığın duyurusuna göre yeni sistem, merkezî risk analiz çalışmalarında artık aktif olarak kullanılacak.
Sistem ne yapıyor?
VDK-MİHENK, başta e-belgeler olmak üzere Başkanlığın kullanımındaki çeşitli mali verileri yapay zekâ ve büyük veri analitiği yöntemleriyle değerlendiriyor. Birden çok ekonomik işlemi aynı anda ele alabilen sistem, mal ve hizmet fiyatları, maliyetler, satış hacimleri ile diğer ekonomik göstergeler arasındaki ilişkileri analiz ederek risk odaklarını tespit ediyor.
Sistemin hedefi, denetim otoritesinin transfer fiyatlandırması ve ilişkili taraf işlemlerine ilişkin analiz kapasitesini güçlendirerek hem yüksek hem de düşük fiyatlama eğilimlerini tespit edebilmektir. Tasarım gereği, yalnızca birkaç örnek veya münferit işlemler yerine geniş veri setleri üzerinden karşılaştırma yapılabiliyor.
Yerel farklılıklar ve karşılaştırılabilirlik
VDK-MİHENK, karşılaştırılabilirlik analizlerini zenginleştirmek üzere farklı veri kırılımlarından yararlanabiliyor. Sistem teknik olarak Türkiye genelinin yanı sıra il, ilçe ve bölge düzeyinde de karşılaştırma yapmaya imkan veriyor. Başkanlık bunu, bir bölgedeki fiyatın doğru veya yanlış olduğunu belirlemek için değil; farklı coğrafi ve ekonomik koşulların transfer fiyatlandırması analizlerinde karşılaştırılabilirlik üzerindeki etkisini daha sağlıklı değerlendirmek amacıyla kullanılacağını vurguluyor.
Gelecek adımlar: İkinci faz ve sektörel kâr marjı analizleri
Açıklamada, VDK-MİHENK'in geliştirme çalışmalarının ikinci fazında sektörel kâr marjı analizlerinin devreye alınacağı belirtildi. Bu özellik hayata geçtiğinde analizler yalnızca işlem fiyatlarıyla sınırlı kalmayacak; sektör dinamikleri göz önüne alınarak daha rafine değerlendirmeler yapılabilecek.
- Veri kaynakları: E-belgeler ve Başkanlık veri tabanındaki mali bilgiler.
- Analiz kapsamı: Fiyat, maliyet, satış hacmi ve diğer ekonomik göstergeler arası ilişkiler.
- Coğrafi çözünürlük: Türkiye geneli ile il, ilçe ve bölge düzeyinde karşılaştırmalar.
- Gelişim planı: İkinci fazda sektörel kâr marjı değerlendirmeleri eklenecek.
Yeni sistem, emsal analizlerini geleneksel sınırlı karşılaştırma örnekleri yerine geniş ölçekli gerçek işlem verileri üzerinden yapma imkânı sunuyor. Bu yaklaşım, tek tek yüksek fiyatlı işlemler kadar, emsallerine göre düşük fiyatlı uygulamaları da tespit edebilecek şekilde kurgulanmış durumda.
| Özellik | Mevcut durum | İkinci faz |
|---|---|---|
| Veri kaynakları | E-belgeler, mali veri tabanları | Aynı veri setleri + sektörel veriler |
| Coğrafi analiz | Türkiye, il, ilçe, bölge düzeyinde karşılaştırma | Sektörel kırılımlarla ince ayar |
| Risk tespiti | Fiyat, maliyet, satış hacmi ilişkileri | Kâr marjı bazlı sektörel analizler |
Olası sonuçlar ve etkiler
Denetimde bu tür teknolojilerin kullanılması birkaç açıdan sonuç doğurabilir. Birincisi, vergi idaresinin risk odaklı inceleme kapasitesi artarak kaynakların daha etkin dağıtılması sağlanabilir. İkincisi, geniş veri setleri üzerinden yapılan kıyaslamalar mali işlemlerle ilgili hatalı veya riskli uygulamaların daha erken tespit edilmesine yardımcı olabilir. Üçüncüsü, coğrafi ve sektörel kırılımlar sayesinde denetim kararları daha isabetli çerçevede verilebilir; bu da hem uyum yükümlülerinin hem de denetim kurumunun işini etkileyebilir.
Bununla birlikte teknolojik araçların uygulanması, veri kalitesi, veri gizliliği, karşılaştırılabilir veri setlerinin temini ve yapay zekâ modellerinin şeffaflığı gibi konularda yeni gereksinimler doğuruyor. Teknik altyapı ve metodoloji ne kadar güçlü olursa olsun sonuçların yorumlanması ve denetim süreçlerine entegrasyonu adım adım yürütülmeli; yanlış pozitif veya negatif tespitlerin önüne geçecek iç kontrol mekanizmaları kurulmalı.
VDK-MİHENK'in kullanıma alınması, vergi denetiminde veri odaklı ve otomasyonlu yaklaşımların arttığı bir dönemin işareti olarak değerlendirilebilir. Sistem, ikinci fazdaki sektörel kâr marjı analizleri eklendiğinde transfer fiyatlandırması denetimlerinde daha kapsamlı ve nüanslı değerlendirmelere zemin hazırlayacak.