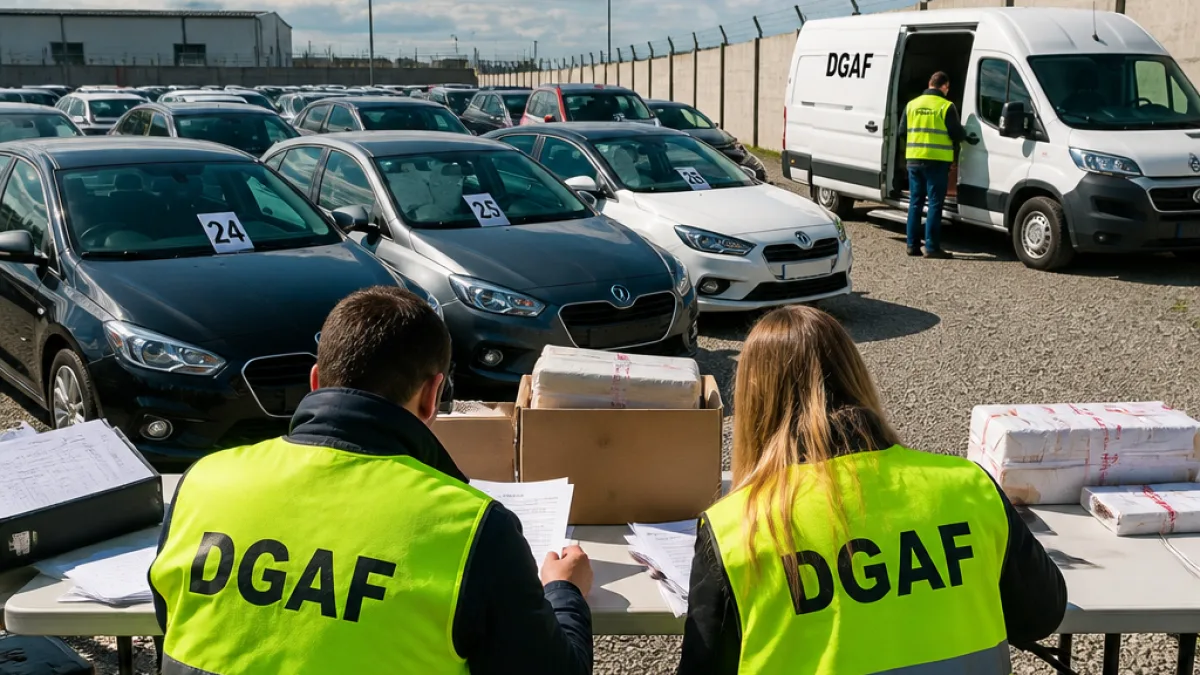
Inspectorii Direcției Generale Antifraudă Fiscală (DGAF) au descoperit un mecanism organizat de fraudare a TVA în comerţul intracomunitar cu autoturisme second‑hand, în urma verificărilor efectuate în judeţele Alba, Argeş, Galaţi, Neamţ şi Sibiu şi a schimbului de informaţii cu autorităţile fiscale din state membre ale Uniunii Europene.
Modul în care ar fi funcţionat schema
Potrivit comunicării DGAF, schema ar fi fost construită pe folosirea succesivă a unor societăţi comerciale de tip „missing trader”, înfiinţate în Ungaria şi Slovacia. Aceste firme ar fi fost utilizate pentru achiziţii intracomunitare în regim de scutire de TVA, iar apoi autoturismele ajungeau pe piaţa din România.
Verificările au indicat că, în situaţiile în care codul de TVA al unei societăţi era anulat, activitatea ar fi continuat prin intermediul unei alte entităţi, menţinându‑se acelaşi circuit comercial. Documentele puse la bază a tranzacţiilor (facturi, contracte) ridică suspiciuni că nu reflectau circuitul real al mărfii, ceea ce ar fi permis diminuarea bazei de impozitare şi ascunderea provenienţei intracomunitare a vehiculelor.
Dimensiunea prejudiciului şi măsurile luate
DGAF estimează un prejudiciu adus bugetului general consolidat de peste 26 de milioane de lei. Investigaţiile au relevat introducerea pe piaţa românească a peste 2.000 de autoturisme, tranzacţii finalizate pe baza unor documente despre care inspectorii fiscali au concluzionat că pot fi fictive sau completate în alb.
Pentru a asigura recuperarea sumelor rezultate din aceste suspiciuni, inspectorii antifraudă au instituit măsuri asigurătorii asupra disponibilităţilor din conturile bancare şi asupra unor bunuri mobile şi imobile, în valoare totală de 21,34 milioane de lei.
| Element | Valoare / Observaţie |
|---|---|
| Autoturisme introduse pe piaţă | peste 2.000 |
| Prejudiciu estimat | peste 26 milioane lei |
| Măsuri asigurătorii | 21,34 milioane lei (conturi, bunuri mobile şi imobile) |
Elemente care indică circuitul fraudulos
Ancheta DGAF a identificat mai multe practici care susţin ipoteza unei scheme de fraudă organizate, între care:
- întocmirea în România a unor facturi emise în numele firmelor din Ungaria şi Slovacia;
- folosirea de facturi şi contracte completate fictiv sau în alb;
- încheierea succesivă de contracte între persoane fizice, care ar fi avut rolul de a ascunde traseul real al vehiculelor.
Aceste practici au ca scop, potrivit inspectorilor, diminuarea artificială a bazei de impozitare şi evitarea plăţii obligaţiilor fiscale, incluzând ascunderea provenienţei intracomunitare a autovehiculelor.
Impactul local şi procedura ulterioară
Descoperirea are implicaţii directe pentru piaţa auto second‑hand din judeţul Alba şi din regiunile verificate, atât prin impactul bugetar, cât şi prin competiţia neloială generată de operatorii care eludau obligaţiile fiscale. Măsurile asigurătorii instituite urmăresc blocarea sumelor şi activelor care ar putea fi utilizate pentru a evita recuperarea prejudiciului.
Următoarele etape, conform practicii DGAF în astfel de cazuri, includ continuarea investigaţiilor pentru identificarea tuturor persoanelor şi societăţilor implicate, cooperarea internaţională pentru verificarea traseului vehiculelor şi, dacă se constată fapte penale, sesizarea organelor de urmărire penală competente. De asemenea, instituţia poate propune sancţiuni fiscale şi aplicarea măsurilor de recuperare a creanţelor fiscale.
Pe termen mediu, identificarea unor asemenea mecanisme arată tensiunile pe care le generează comerţul intracomunitar de bunuri cu valoare ridicată şi mobilitate sporită. Autorităţile fiscale avertizează operatorii economici că intensificarea schimbului de informaţii între statele membre şi verificările ţintite urmăresc reducerea practicilor frauduloase şi protejarea veniturilor publice.
DGAF nu a comunicat alte detalii despre persoanele sau firmele implicate în investigaţie în afara celor deja menţionate şi nu a precizat termene pentru finalizarea verificărilor în judeţele vizate.