Preţuri de vârf concentrate în trei cartiere din Bucureşti
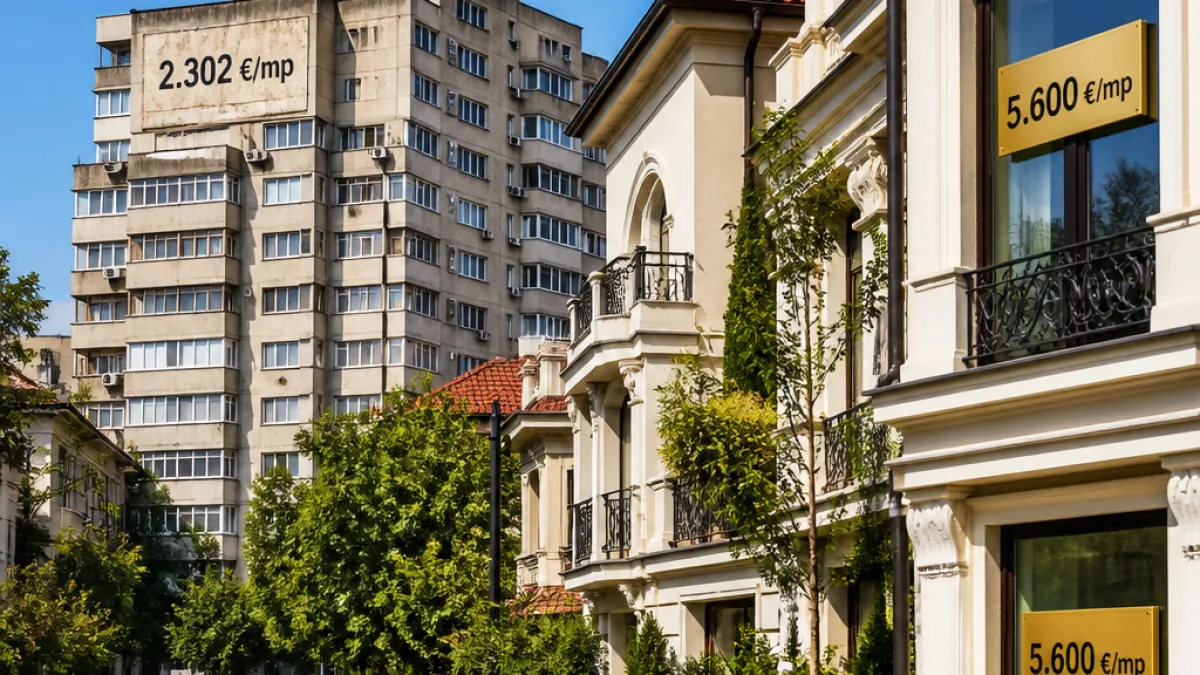
Datele Imobiliare.ro pentru trimestrul al doilea din 2026 arată o polarizare accentuată a pieţei rezidenţiale din Bucureşti. Trei zone din Capitală — Primăverii, Kiseleff şi Aviatorilor — au înregistrat preţuri medii solicitate de peste 5.500 euro/mp util, mult peste media generală a municipiului.
| Zonă | Preţ mediu solicitat (euro/mp) |
|---|---|
| Primăverii | 5.638 |
| Kiseleff | 5.632 |
| Aviatorilor | 5.541 |
În aceeaşi perioadă, preţul mediu solicitat în Bucureşti era de 2.302 euro/mp, conform indicelui Imobiliare.ro, ceea ce arată o diferenţă de peste două ori între media consolidată a oraşului şi zonele de top.
Impactul diferenţelor de preţ asupra locuitorilor şi investitorilor
Discrepanţele dintre cartierele de lux şi restul Capitalei au consecinţe imediate pentru mai multe categorii:
- potenţialii cumpărători care caută locuinţe în proximitatea pieţelor premium vor plăti mult peste media oraşului;
- investitorii şi dezvoltatorii trebuie să calibrze oferte diferite în funcţie de zonă, iar proiectele de lux rămân concentrate în segmentele cu cerere specifică;
- chiriaşii din zonele centrale pot resimţi presiune de majorare a chiriei în jurul cartierelor premium, în timp ce cartierele periferice menţin niveluri mai accesibile.
La polul opus, cartierul Ferentari figurează drept cel mai ieftin din Capitală, cu un preţ mediu solicitat de 1.389 euro/mp, adică de aproape patru ori mai puţin decât în Primăverii. Această asimetrie semnalează o piaţă internă foarte fragmentată, în care proximitatea faţă de facilităţi, calitatea locuinţelor şi statutul social determină diferenţe mari de preţ.
Contextul pieţei şi posibile consecinţe locale
Pentru locuitorii din Bucureşti, evoluţia preţurilor creează presiuni pentru mobilitate şi decizii de cumpărare întârziate sau adaptate la niveluri de venit. Dezvoltatorii care activează în Capitală vor continua, cel mai probabil, să lanseze proiecte atât în segmentele de lux — orientate către cumpărători premium și expați — cât şi în cele mid-range, pentru a răspunde cererii din zonele cu preţuri mai accesibile.
Diferenţele mari între cartiere pot afecta şi politica locală: administrarea urbană şi investiţiile în infrastructură se reflectă în atractivitatea zonelor, iar o parte din decidenţi pot fi alertaţi de necesitatea unor măsuri care să atenueze disparităţile, fie prin dezvoltare de locuinţe sociale, fie prin facilităţi publice care să ridice calitatea vieţii în cartiere mai puţin cotate.
„Cele mai scumpe apartamente din România nu se vând în Cluj-Napoca, ci în Bucureşti”, notează analiza Imobiliare.ro.
Pe fondul acestor valori, cumpărătorii trebuie să ia în calcul nu doar preţul per metru pătrat, ci şi costurile aferente transferului, impozitele locale şi utilităţile, precum şi potenţialul de apreciere în timp al investiţiei. Totodată, diferenţele mari de preţ pot încuraja anumite strategii de relocare internă în oraş, pe trasee care pun în balanţă costul locuinţei şi accesul la servicii sau locul de muncă.
În lipsa unor măsuri de reglementare specifice, piaţa imobiliară bucureşteană pare să rămână mărginită de nuclee de valoare ridicată în jurul unor artere şi cartiere istorice sau reprezentative, în timp ce restul oraşului continuă să înregistreze preţuri semnificativ mai mici. Această structură are efecte directe asupra mobilităţii sociale, compoziţiei cartierelor şi strategiilor de investiţii locale.
Analiza Imobiliare.ro oferă un punct de referinţă pentru trimestrul II 2026; evoluţia viitoare va depinde de factori macroeconomici, de oferta de finanţare ipotecară şi de dinamica cererii la nivel local.