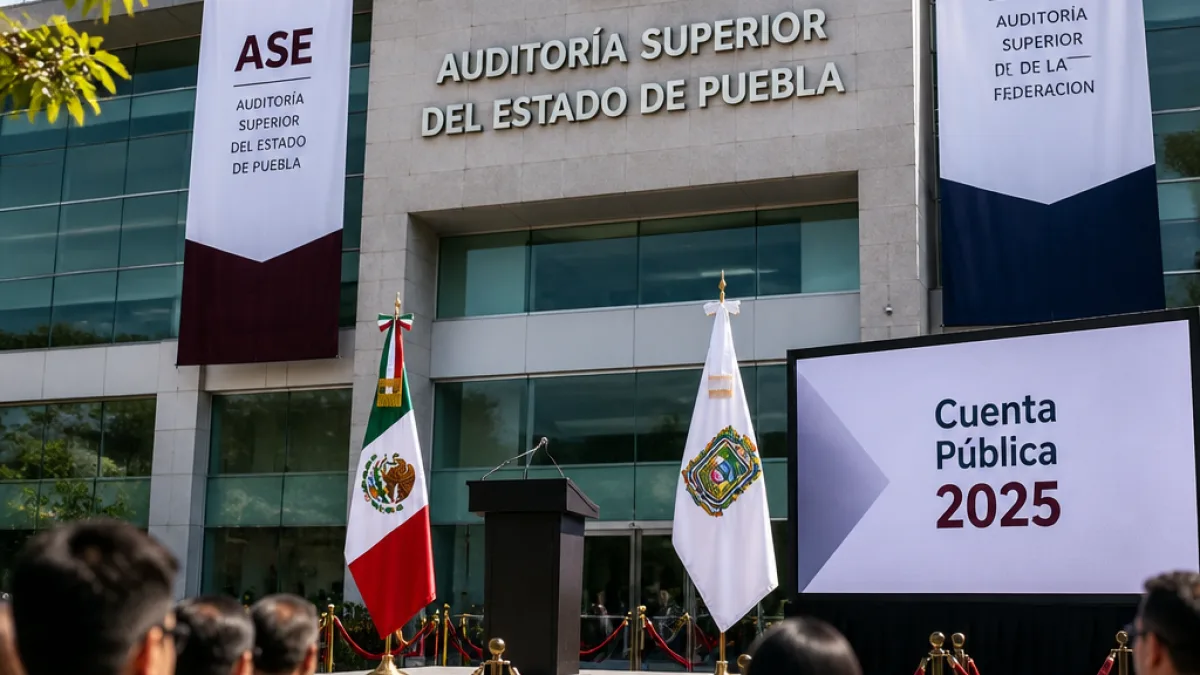
En un acto celebrado el 14 de septiembre, las autoridades de fiscalización anunciaron el inicio formal de la revisión de los recursos federales transferidos a los municipios de Puebla correspondientes a la cuenta pública 2025. El proceso, que implicará auditorías sobre los fondos del Ramo 28 y Ramo 33, abarcará a las 217 municipalidades de la entidad.
Coordinación que se retoma tras siete años
La Auditoría Superior del Estado de Puebla (ASE) y la Auditoría Superior de la Federación (ASF) reanudaron la colaboración operativa, cuya suspensión duró siete años, según explicaron los responsables durante el banderazo de salida. En la ceremonia estuvo presente el gobernador Alejandro Armenta Mier, quien puso énfasis en la obligación constitucional de la rendición de cuentas.
Germán Reyna y Herrero, titular de la ASE Puebla, resaltó la necesidad de compartir información y metodologías para garantizar revisiones oportunas que refuercen administraciones municipales ordenadas y transparentes. Por su parte, Isaac Ortiz Calzada, secretario general de Fiscalización de la ASF, detalló que la estrategia empleará metodologías y herramientas tecnológicas homologadas para ampliar la cobertura de la fiscalización en la entidad.
"Compartiremos información para realizar revisiones oportunas que permitan consolidar administraciones municipales ordenadas y transparentes"
Alcance y objetivos prácticos
Las auditorías buscan verificar el uso de los recursos federalizados que los municipios recibieron durante 2025, atendiendo a criterios jurídicos y técnicos. Se anunció que las notificaciones a los ayuntamientos comenzarían de manera paulatina a partir del 15 de septiembre.
- Objetivo: fiscalizar recursos transferidos por Ramo 28 y Ramo 33 de la Federación.
- Ámbito: 217 municipios de Puebla.
- Periodo revisado: cuenta pública 2025.
- Inicio de notificaciones: 15 de septiembre (paulatino).
Mensajes de autoridad y su alcance político
El gobernador Alejandro Armenta subrayó que la filiación partidista de los servidores públicos no exime de responsabilidades ante los órganos fiscalizadores. En su intervención insistió en la autonomía e independencia de las auditorías y en que el Gobierno del Estado atenderá las observaciones que deriven de los procesos.
En una entidad donde las tradiciones nahuas y la fuerte actividad industrial, sobre todo del sector automotriz, marcan la vida cotidiana, la rendición de cuentas en las finanzas municipales adquiere relevancia práctica: de ella depende que proyectos de obra pública, servicios y programas sociales lleguen con transparencia a las comunidades.
Herramientas y metodología
La ASF señaló que la intervención combinará metodologías estandarizadas y el uso de herramientas tecnológicas para facilitar la revisión y ampliar la cobertura. Aunque no se detallaron en el acto todas las tecnologías que se emplearán, la intención declarada es homologar procedimientos entre ambas instancias para evitar solapamientos y omisiones en la supervisión.
| Elemento | Dato |
|---|---|
| Municipios a auditar | 217 |
| Cuenta pública | 2025 |
| Ramos federales | Ramo 28 y Ramo 33 |
| Inicio de notificaciones | 15 de septiembre (paulatino) |
Impacto local y señales para los ayuntamientos
Para las administraciones municipales la auditoría implica una revisión pormenorizada de transferencias, comprobantes y gasto público. En municipios con limitadas estructuras técnicas, la coordinación con la ASE y la ASF podría traducirse en procesos más largos o en la necesidad de apoyo para atender requerimientos de información.
Las autoridades estatales insistieron en que la fiscalización se hará bajo criterios técnicos y jurídicos estrictos, y que el ejercicio de revisiones contribuirá a la transparencia y al fortalecimiento de la gestión pública en los 217 ayuntamientos.
En una región marcada por la memoria de los pueblos originarios y la pujanza de su industria, especialmente la automotriz que vincula a numerosas comunidades con la economía nacional, la vigilancia del destino de los recursos federales es una pieza central para garantizar que las inversiones públicas beneficien a la población y no queden en compromisos incumplidos o mala administración.
Las notificaciones y los resultados de las auditorías prometen ser un termómetro para evaluar el estado de las finanzas municipales en Puebla y el grado de cumplimiento de la obligación constitucional de rendir cuentas.