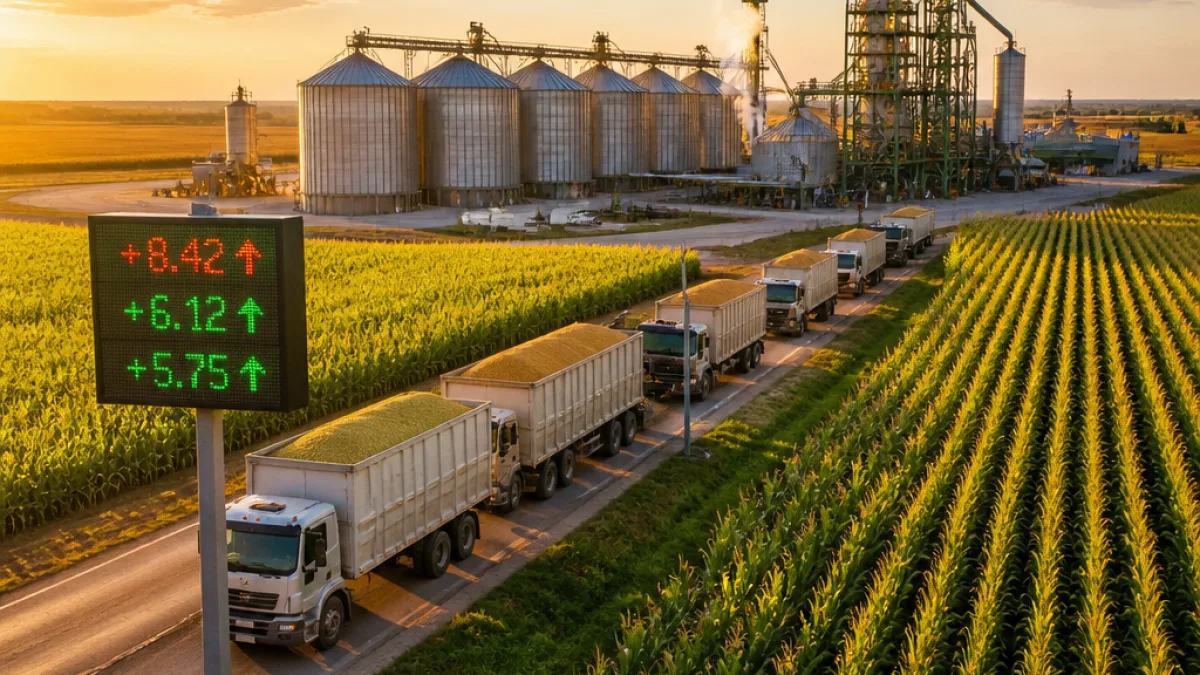
A comercialização do milho em Mato Grosso avançou de forma expressiva em julho de 2026, com parte relevante da oferta sendo absorvida pelo mercado interno, especialmente pelas usinas de etanol. Dados do Instituto Mato-Grossense de Economia Agropecuária (Imea) mostram que as vendas da safra 2025/26 alcançaram 64,29% da produção estimada, com cotação média de R$ 44,06 por saca.
Movimentação mensal e fatores que impulsionaram as vendas
O avanço mensal foi de 13,69 pontos percentuais, superando em 3,18 pontos o resultado observado no mesmo período da safra anterior. O principal motor desse movimento foi a maior procura das usinas de etanol, que tornou a demanda interna mais competitiva em relação ao mercado internacional, reduzindo a pressão ocasionada pela elevada oferta estadual.
Com isso, mesmo diante de uma produção recorde em Mato Grosso, as vendas conseguiram neutralizar parte do excedente, sustentando as cotações. No mês, o preço médio da safra 2025/26 subiu 2,34%, alcançando os já mencionados R$ 44,06 por saca.
Panorama para a safra 2026/27 e comportamento do produtor
Para a safra 2026/27, a comercialização reportada em julho foi de 10,62% da produção projetada. Esse percentual representa um avanço de 2,80 pontos percentuais em relação a junho, porém permanece 0,39 ponto abaixo do observado no mesmo período do ano anterior.
O ritmo mais lento nas vendas antecipadas da próxima safra está associado à cautela dos produtores diante de dois fatores claros apontados pelo Imea: os riscos climáticos ligados ao fenômeno El Niño e o aumento dos custos de produção. Essas incertezas têm estimulado produtores a reter parte dos volumes na expectativa de melhores condições de mercado ou de avaliações mais seguras sobre o tamanho efetivo da safra.
Preços futuros e dinâmica entre oferta e demanda
Apesar da desaceleração na comercialização antecipada, as cotações da safra 2026/27 permaneceram firmes em julho. O preço médio subiu 3,08% no mês, chegando a R$ 46,12 por saca. Esse comportamento indica uma combinação entre a menor disponibilidade ofertada para venda e o fortalecimento do mercado interno pelas usinas de etanol.
- Safra 2025/26: comercialização de 64,29%; preço médio R$ 44,06/saca; avanço mensal de 13,69 pp.
- Safra 2026/27: comercialização de 10,62%; preço médio R$ 46,12/saca; avanço mensal de 2,80 pp.
- Fatores de cautela: El Niño e aumento dos custos de produção.
Impactos práticos para produtores e usinas
Para o produtor, o cenário traz decisões estratégicas: vender parte da produção disponível garante caixa diante de preços atrativos e de um mercado interno aquecido; por outro lado, reter volumes pode ser uma aposta na valorização futura, especialmente para quem julga que os riscos climáticos podem reduzir oferta nacional e elevar preços. Para as usinas de etanol, a maior demanda por milho sinaliza pressão por aquisição de matéria-prima, o que pode manter margens ajustadas dependendo do preço do etanol e dos custos de processamento.
Logística, armazenamento e recomendações
Num ambiente de oferta elevada, as condições logísticas e de armazenagem ganham relevância. Produtores com capacidade de armazenar grãos podem se beneficiar de janelas de melhor preço; já os que dependem de escoamento imediato precisam observar valores e os contratos com tradings e usinas. Monitorar cotações e indicadores climáticos, além de avaliar contratos de proteção e serviços de armazenagem, permanece essencial para reduzir riscos.
| Indicador | Safra 2025/26 | Safra 2026/27 |
|---|---|---|
| Comercialização (julho) | 64,29% | 10,62% |
| Preço médio (R$/saca) | R$ 44,06 | R$ 46,12 |
| Variação mensal | +13,69 pp | +2,80 pp |
Os números do Imea evidenciam que a integração entre agricultura e indústria de biocombustíveis tem papel crescente na formação de preços do milho em Mato Grosso. A tendência, no curto prazo, dependerá da evolução da demanda das usinas, das condições climáticas associadas ao El Niño e dos custos de produção, que influenciam tanto a oferta colocada à venda quanto a estratégia dos produtores no mercado futuro.
Em um mercado onde o interior do país passa a competir com o mercado internacional por volumes, a manutenção de canais de comercialização internos robustos — como as usinas de etanol — tem se mostrado um elemento estabilizador para os preços, reduzindo a pressão de uma oferta que, em excesso, poderia exercer downward pressure sobre as cotações.
O acompanhamento contínuo das estatísticas do Imea e de indicadores climáticos será determinante para produtores, indústrias e agentes de mercado que precisam conciliar fluxo de caixa, custos e estratégias de preservação de margem.