Der Kampf um die junge Generation im Bankgeschäft verlagert sich nicht länger allein auf das Smartphone. Eine aktuelle Analyse von BankingHub zeigt, dass zwar digitale Sichtbarkeit, leistungsfähige Apps und einfache Prozesse heute Voraussetzung dafür sind, junge Menschen überhaupt zu erreichen; die dauerhafte Kundenbindung entsteht laut Studie jedoch erst durch individuelle, exzellente Beratung.
Digitale Erreichbarkeit versus Vertrauensbeziehung
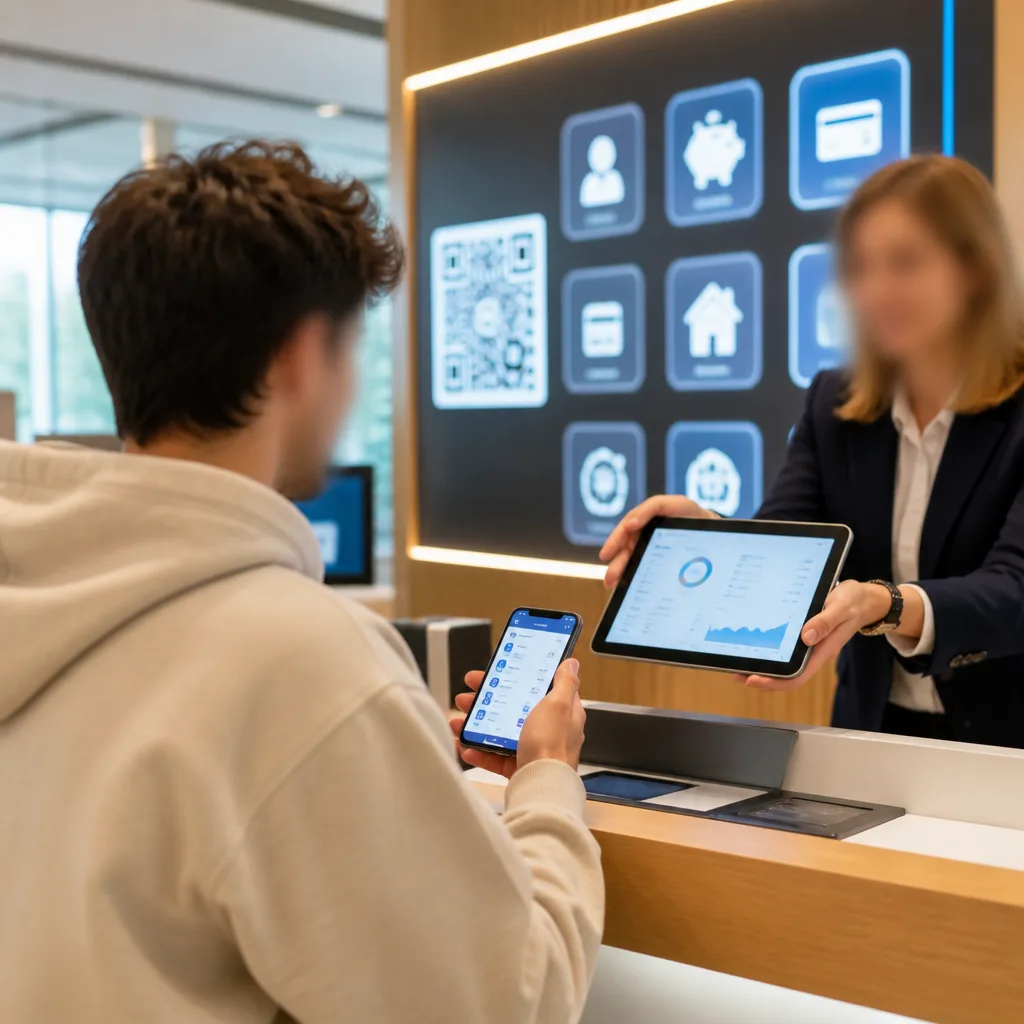
Junge Menschen sind im Umgang mit digitalen Angeboten geübt: Sie erwarten intuitive Services, schnelle Abläufe und zielgruppengerechte Kommunikation. Dennoch fehlt vielen in entscheidenden Momenten das nötige Wissen, wenn Finanzentscheidungen komplexer werden. Hier, argumentiert die Analyse, liege die Chance für Banken und Sparkassen: Nicht allein die technische Performance entscheide darüber, ob ein Institut wahrgenommen werde, sondern die Fähigkeit, Information in Orientierung und Orientierung in eine persönliche Beratung zu verwandeln.
„Junge Kunden gewinnt man digital, aber man bindet sie durch exzellente Beratung.“
Die Studie beschreibt einen „Badewanneneffekt“: Besonders in der Lebensphase zwischen 18 und 30 Jahren sinke die Bindung zur bisherigen Hausbank deutlich. Genau in dieser Phase treffen viele Kunden wichtige finanzielle Entscheidungen — Wohnung, erstes regelmäßiges Einkommen, erste Investments sowie Fragen zur Absicherung und zum Vermögensaufbau. Diese Übergangszeit ist für Finanzinstitute besonders kritisch.
Was bedeutet das für Regionalbanken?
Regionalbanken und Sparkassen besitzen oft eine historisch gewachsene Nähe zur Kundschaft. Diese Stärke allein garantiert jedoch keine automatische Loyalität der jungen Generation. Die Analyse legt nahe, dass Institute gleichzeitig in zwei Bereiche investieren müssen:
- Digitale Präsenz und Nutzererlebnis: Eine leistungsfähige Banking-App, einfache Prozesse und zielgruppengerechte Kommunikation sind Basiselemente, um überhaupt in Betracht gezogen zu werden.
- Finanzkompetenz und individuelle Beratung: Wenn junge Kundinnen und Kunden vor komplexen Entscheidungen stehen, suchen sie nach Orientierung — hier kann persönliche, kompetente Beratung den Unterschied machen.
Nur die Kombination beider Säulen könne langfristige Kundenbeziehungen sichern. Banken, die zwar digital exzellent auftreten, aber keine Beratungsangebote auf die Bedürfnisse junger Menschen zuschneiden, laufen Gefahr, bei kritischen Lebensentscheidungen verloren zu gehen.
Konsequenzen für Branche und Politik
Für die Branche bedeutet dies: Digitale Tools dürfen nicht als Selbstzweck verstanden werden. Sie müssen in ein Vertriebskonzept eingebettet werden, das Finanzbildung und persönliche Betreuung fördert. Für die Politik und Bildungsinstitutionen stellt die Studie die Frage, wie Finanzkompetenz in Schulen und Ausbildung stärker verankert werden kann, damit junge Menschen kompetentere Entscheidungen treffen und Angebote besser einschätzen können.
| Phase | Erwartung junger Kunden | Erforderlicher Bankansatz |
|---|---|---|
| Kontaktaufnahme | Schnelle, intuitive digitale Angebote | Digitale Sichtbarkeit, App-Exzellenz |
| Entscheidungsphase (18–30 Jahre) | Orientierung bei komplexen Finanzfragen | Individuelle, hochwertige Beratung |
Die Analyse von BankingHub macht deutlich, dass sich Banken auf beide Ebenen fokussieren müssen, um im Wettbewerb um junge Kundinnen und Kunden zu bestehen. Für Regionalinstitute eröffnet dies zugleich eine Chance: Wer digitale Reichweite mit regionaler Vertrauensbasis und Beratungsangeboten verbindet, kann aus kurzfristigen Kontakten dauerhafte Beziehungen entwickeln.
Für die Kundinnen und Kunden bedeutet das: Die digitale Infrastruktur erleichtert den Zugang, ersetzt aber nicht die Notwendigkeit, finanzielle Entscheidungen mit qualifizierter Hilfe zu treffen. Banken, die diese Lücke schließen, könnten langfristig das Vertrauen der jungen Generation gewinnen — und so die traditionelle Hausbankbeziehung in eine moderne Form überführen.