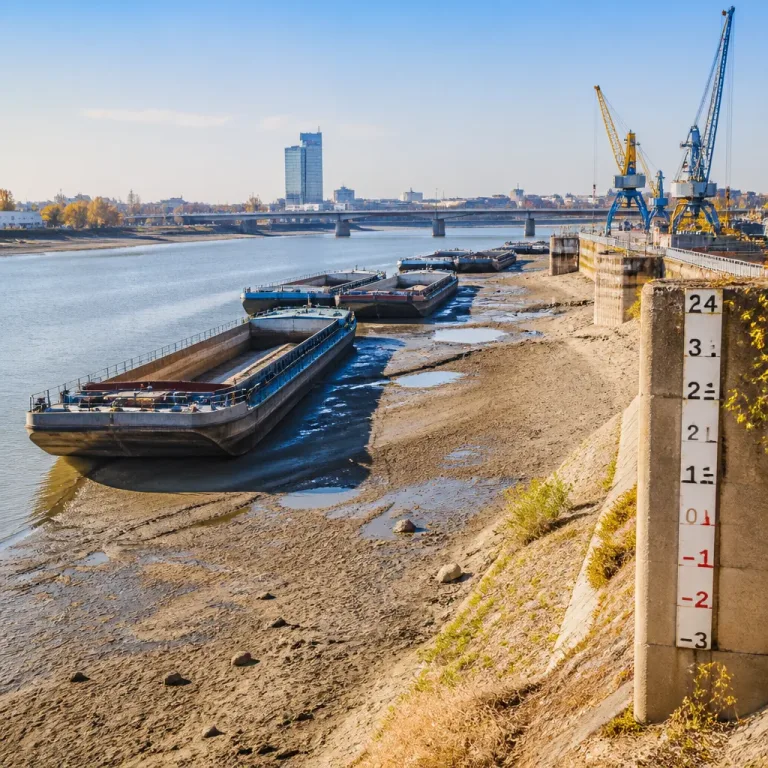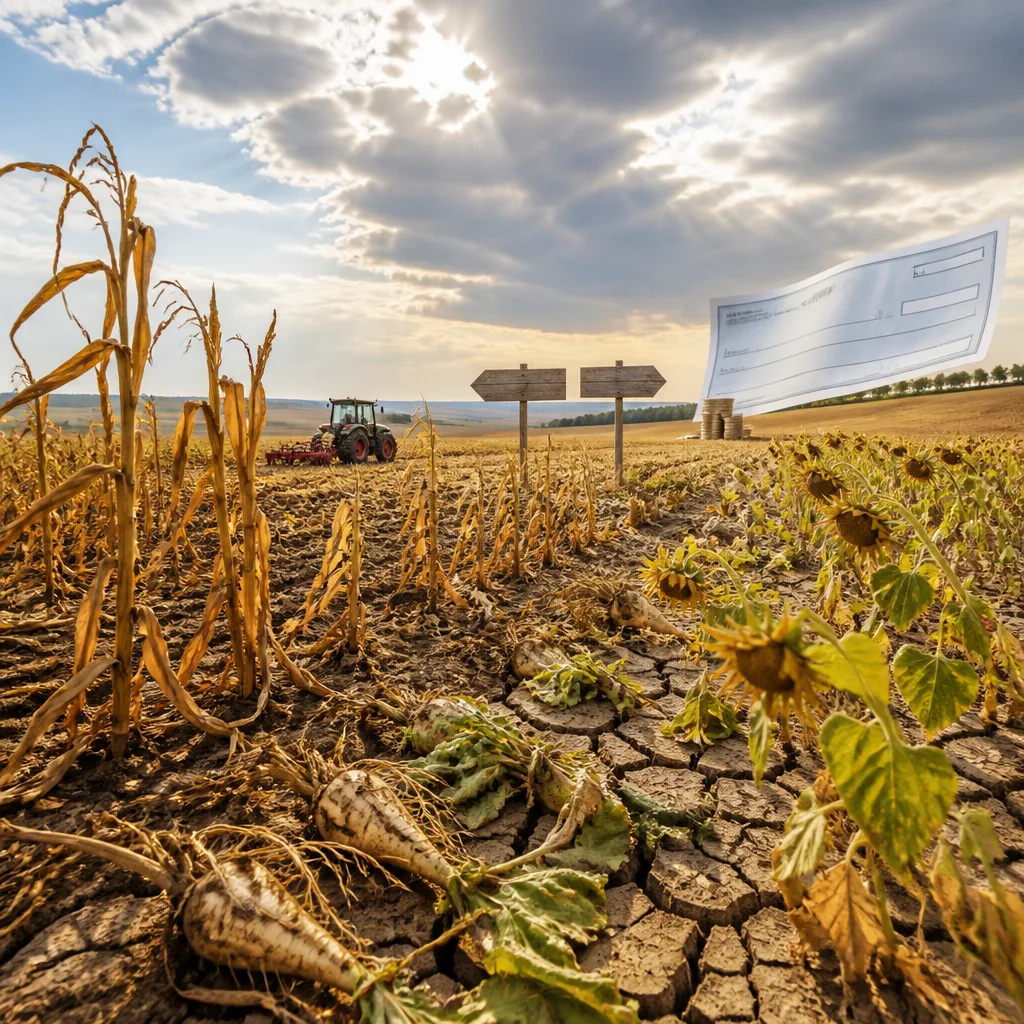
Die anhaltende Trockenheit hat in Teilen der Schweiz dieses Jahr erhebliche Ernteschäden verursacht und stellt gleichzeitig das Versicherungswesen vor neue Herausforderungen. Während Winterkulturen insgesamt resilient blieben, zeigten sich bei Sommerkulturen erhebliche Ertragsausfälle. Betroffen sind insbesondere Mais, Erdäpfel, Zuckerrüben und Sonnenblumen, wie Gaylor Monnerat, Leiter Schweiz der SHGroup (Schweizer Hagel), an einer Medienorientierung erläuterte.
Unterschiedliche Auswirkungen auf Kulturarten
Erste Schäden traten bereits im Juni auf. Die Winterkulturen – etwa Winterweizen und Raps – erwiesen sich in der Folge als vergleichsweise widerstandsfähig; die Gesamterträge in der Schweiz fielen weitgehend gut aus, mit regional teils leicht verminderten Erträgen. Anders die Situation bei Sommerkulturen: Hier zeigten sich teils deutliche Einbussen wegen der anhaltenden Trockenheit.
Versicherungswirtschaft unter Druck
Besonders auffällig sind die Belastungen bei den parametrischen, indexbasierten Versicherungen. Diese Produkte zahlen auf Basis meteorologischer Messdaten aus, ohne dass eine einzelne Schadenbegutachtung erfolgt. Gemäss den Angaben der SHGroup stehen bei diesen Policen Auszahlungen in rund 1:10-Relation zu den eingenommenen Prämien – konkret wurden Auszahlungen in etwa der zehnfachen Höhe der Prämieneinnahmen verzeichnet.
- Parametrische Versicherungen: Auszahlung ≈ zehnmal Prämien
- Schadenbasierte Versicherungen: ebenfalls deutliche Schadensmeldungen, regionale Unterschiede
- Regionale Belastung: Westschweiz stärker betroffen, insbesondere Kanton Neuenburg
In der Westschweiz, wo aufgrund früherer Trockenjahre mehr Betriebe Versicherungen abgeschlossen haben, wurden die meisten betroffenen Flächen gemeldet. Im Kanton Neuenburg waren fast drei Viertel der versicherten Ackerflächen betroffen; dort gingen entsprechend viele Schadenmeldungen ein.
Deckungsgrade und Risikoverteilung
Von den insgesamt 275.000 Hektar offener Ackerfläche in der Schweiz sind rund 46.000 Hektar gegen Trockenheit versichert – das entspricht knapp 17 Prozent. Beim Grasland liegt der Versicherungsanteil hingegen bei unter 1 Prozent. Das bedeutet: Ein Grossteil der landwirtschaftlichen Flächen bleibt gegen Trockenheit ungesichert.
| Gesamte offene Ackerfläche | 275.000 ha |
|---|---|
| Davon gegen Trockenheit versichert | 46.000 ha (~17 %) |
| Versicherung von Grasland | unter 1 % |
Ungewöhnlich ist auch die Verteilung der Schadensursachen in diesem Jahr. Normalerweise entfällt rund 70 Prozent der Schadensumme auf Hagel. In diesem Jahr teilt sich die Summe annähernd hälftig: Rund 45 Prozent entfallen auf Trockenheit, etwa 48 Prozent auf Hagel; der Rest wird anderen Ursachen zugerechnet.
Folgen für Landwirtschaft und Risikomanagement
Die Kombination aus steigenden Schäden und vergleichsweise tiefer Versicherungsdurchdringung bei Dürreschäden verschärft die Vulnerabilität vieler Betriebe. Gaylor Monnerat rechnet mit einem weiteren Anstieg versicherter Flächen, betont jedoch, dass diese Entwicklung auch von der weiteren Witterungsentwicklung in den kommenden Monaten abhänge. Zudem ist nicht ausgeschlossen, dass die gestiegenen Risiken zu höheren Prämien führen könnten.
Für die politische Debatte sind zwei Aspekte zentral: Erstens die Frage, wie Landwirtschaft und Versicherungswesen die wachsenden klimabedingten Risiken gemeinsam abfedern können; zweitens die Rolle staatlicher Rahmenbedingungen und Anpassungsförderungen, um Versicherbarkeit zu erhalten und zugleich Anreize für risikomindernde Bewirtschaftungspraktiken zu setzen. Die aktuellen Zahlen aus der Schweiz liefern hierfür konkrete Ansatzpunkte, auch wenn lokale Anpassungen in Österreich andere Parameter haben können.
Die Lage in den kommenden Monaten wird entscheidend dafür sein, ob sich die Tendenz zu höheren Versicherungsabschlüssen und Prämien manifestiert oder ob eine mildere Witterung die unmittelbaren Druckpunkte reduziert.