La combinación de inflación, ingresos que fluctúan y la masificación de pagos digitales obliga a repensar el gasto destinado al entretenimiento. Lo que antes era un desembolso menor —una suscripción, una compra dentro de un videojuego, una entrada periódica— puede, repetido en el tiempo, competir con el ahorro, las cuotas y los gastos esenciales sin que se advierta en el corto plazo.
Por qué el ocio debe entrar al presupuesto
Incluir el entretenimiento en la planificación financiera no es una condena moral: es una herramienta para consumir con libertad y sin consecuencias indeseadas. La decisión relevante no es tanto la plataforma elegida —streaming, videojuegos, apuestas asociadas al deporte, entre otros— sino cuánto se destina, de dónde sale ese dinero y qué mecanismos existen para evitar que el impulso reemplace a la planificación.
Los expertos en finanzas personales coinciden en que muchas planificaciones fallan al basarse en expectativas optimistas. Esa falla suele manifestarse al recordar sólo los pagos más visibles y olvidar cargos pequeños pero recurrentes: compras dentro de apps, comisiones bancarias, renovaciones automáticas o conversiones de moneda por servicios contratados en el exterior.
Tres pilares para diferenciar consumo razonable de problema
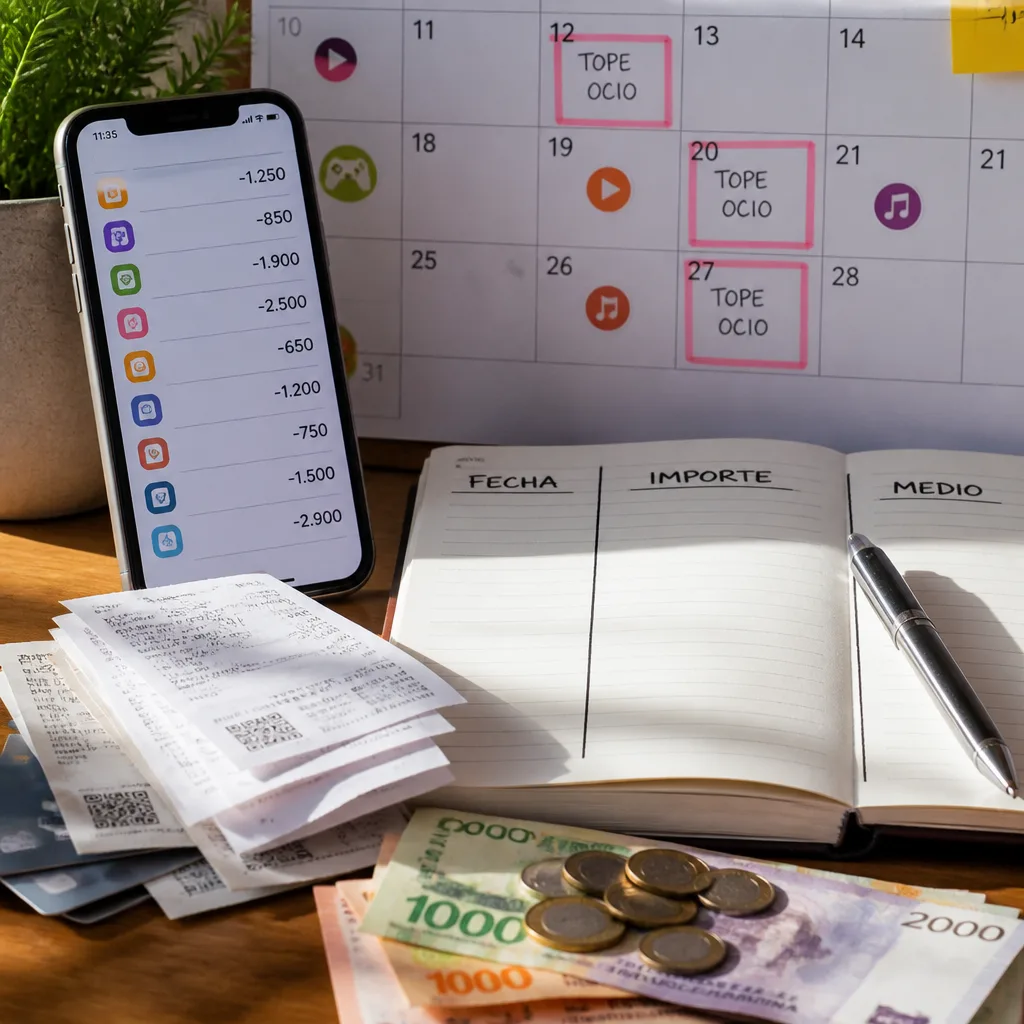
- Límite previo: fijar un tope antes de gastar evita decisiones impulsivas.
- Registro: documentar cada movimiento para detectar duplicados o cargos innecesarios.
- Capacidad de detenerse: tener un criterio claro para pausar servicios que perdieron utilidad.
Para obtener una cifra confiable sobre lo que efectivamente se destina al ocio se recomienda revisar los movimientos de cuentas bancarias y billeteras electrónicas por al menos 90 días. Ese periodo permite distinguir entre desembolsos esporádicos y compromisos regulares, y suele revelar suscripciones que continúan vigentes pese a no ser usadas.
| Aspecto | Qué revisar |
|---|---|
| Frecuencia | Identificar si el gasto es único u ocurre con regularidad |
| Importe real | Incluir comisiones y conversión de moneda |
| Medio de pago | Detectar pagos en tarjetas, débito y billeteras |
Cómo armar un registro práctico
El control no requiere aplicaciones sofisticadas: una hoja de cálculo o una nota ordenada, actualizada periódicamente, alcanza si se mantiene la constancia. Un registro mínimo debería incluir:
- fecha y concepto de cada operación;
- importe final, con comisiones incluidas;
- medio de pago utilizado;
- carácter del gasto (único o recurrente);
- decisión: mantener, reducir o cancelar.
Para trabajadores con ingresos estables puede resultar sencillo fijar un monto mensual para ocio. En cambio, quienes perciben haberes variables —trabajadores independientes, comerciantes o personas con remuneraciones estacionales— deberían calcular ese límite sobre un ingreso conservador: la referencia no debe ser el mejor mes sino un promedio bajo o una estimación prudente. Así se evita que el compromiso financiero resulte insostenible cuando los ingresos caen.
Reconocer el gasto en entretenimiento como parte del presupuesto tiene un doble efecto: permite seguir disfrutando de contenidos y actividades sin culpa y reduce el riesgo de que esos consumos terminen afectando obligaciones prioritarias. En un contexto donde las plataformas diversifican ofertas y los cobros automáticos proliferan, la planificación y el registro son las principales defensas del bolsillo.
La propuesta es simple, y eficaz si se aplica: información real, límites previos y la disciplina de revisar lo pagado con periodicidad. Con esas herramientas, el ocio deja de ser una fuga silenciosa de recursos y se convierte en un rubro más —controlable— dentro de las finanzas personales.