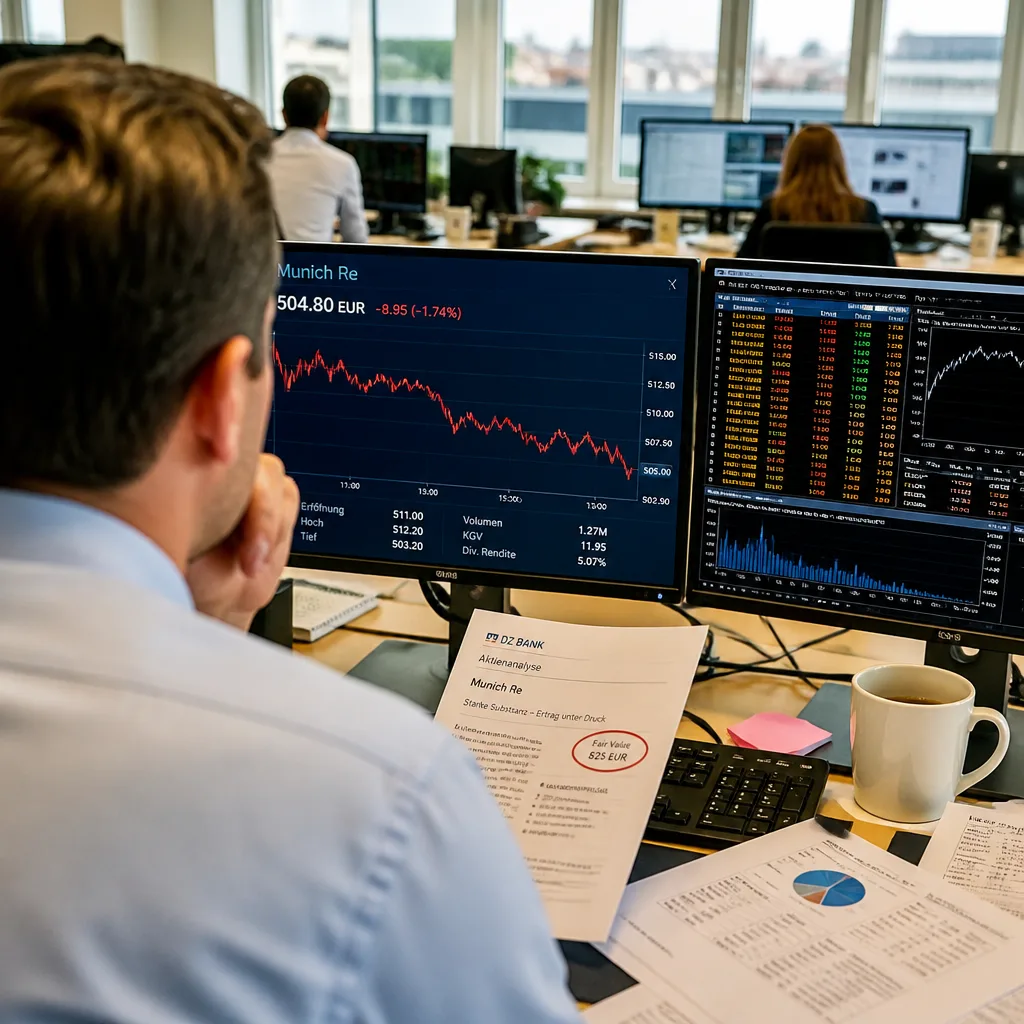
Die DZ BANK hat die Bewertung für die Aktie der Münchener Rückversicherungs‑Gesellschaft (Munich Re) unverändert auf «Kaufen» belassen und sieht das Papier trotz jüngster Kursverluste weiterhin als attraktiv an. In der am Freitag veröffentlichten Einschätzung hebt Analyst Thorsten Wenzel vor allem das breit gestaffelte Geschäftsmodell und vorhandene bilanzielle Reserven hervor, die in einem schwächeren Rückversicherungsmarkt für Stabilität sorgten.
Kernergebnis der Analyse
Wenzel nennt als Fair‑Value der Aktie 625 Euro. Zum Zeitpunkt der Berichterstattung notierte die Aktie im XETRA‑Handel bei rund 504,80 Euro beziehungsweise leicht darunter (508,60 Euro um 12:26 Uhr im XETRA‑Handel laut Quelle). Seit Jahresbeginn 2026 liegt das Papier damit um rund 5,2 Prozent im Minus.
"Munich Re verfügt über ein vergleichsweise stark diversifiziertes Geschäftsmodell"
Damit begründet die DZ BANK, weshalb das Unternehmen auch in einem herausfordernden Marktumfeld weiterhin Gewinnwachstum erzielen könne. Entscheidend seien insbesondere die bilanziellen Puffer, die das Ergebnis in der Schaden‑Rückversicherung stützten.
Marktreaktion und Kennzahlen
Am Tag der Untersuchung musste die Aktie leichte Verluste hinnehmen. Das gehandelte Volumen betrug zuletzt rund 141'960 Aktien im XETRA‑Handel. Die DZ BANK‑Einschätzung basiert auf einer detaillierten Analyse der Geschäftsstruktur und der Ergebnis‑Aussichten im Segment Rückversicherung.
- Aktueller Kurs (gemeldet): 504,80 EUR (mit Tagesverlusten um 0,4 Prozent)
- Fair Value laut DZ BANK: 625 EUR
- Performance seit Jahresbeginn 2026: −5,2 Prozent
| Messwert | Wert (EUR) |
|---|---|
| Aktueller Kurs (gemeldet) | 504,80 |
| Fair Value (DZ BANK) | 625,00 |
Kontext und Folgen
Die Rückversicherungsbranche steht in vielen Segmenten unter Druck: Naturkatastrophen, volatile Kapitalmarktbedingungen und verschärfter Wettbewerbsdruck belasten Prämien und Margen. In diesem Umfeld gewinnt die Diversifikation an Bedeutung, weil sie einzelne Risiken ausgleicht. Die DZ BANK hebt hier hervor, dass Munich Re dank verschiedener Geschäftsfelder und geografischer Streuung weniger anfällig für Einzelevents sei.
Für Anleger bedeutet die Einschätzung der DZ BANK jedoch keine Risikofreiheit. Der Kursbewegung zufolge reagieren die Märkte weiterhin sensibel auf Quartalszahlen, Schadenereignisse und makroökonomische Rahmenbedingungen. Analysten‑Ratings können zwar Orientierung geben, ersetzen aber nicht die eigene Risikoabwägung.
Institutionelle Investoren wie auch private Anleger verfolgen bei Versicherungs‑ und Rückversicherungsaktien oft zwei Aspekte: die kurzfristige Kursentwicklung und die langfristige Ertragskraft. Ein Fair‑Value, der über dem aktuellen Kurs liegt, signalisiert für viele Marktteilnehmer eine Kaufgelegenheit, sofern die zugrunde liegenden Annahmen zur Schadenentwicklung, Kapitalanlageerträgen und Kostenstruktur Bestand haben.
Die DZ BANK‑Studie wurde am 18. September 2026 veröffentlicht; die Originalstudie erschien laut Quelle um 10:00 Uhr, die erstmalige Weitergabe um 11:15 Uhr (Zeitzonen in der Studie nicht angegeben). Angaben zur Offenlegungspflicht bei möglichen Interessenkonflikten werden in der Studie gemäss Vorschriften erwähnt.
Für Anleger in der Schweiz bleibt die Einschätzung relevant: Grossanleger, Pensionskassen und Vermögensverwalter beobachten die Entwicklung grosser europäischer Versicherer, da sie Auswirkungen auf Portfoliostrategien haben können. Ob die Aktie nun für breitere Käufe genutzt wird, hängt von weiteren Unternehmenskennzahlen und dem makroökonomischen Umfeld ab.
Die DZ BANK‑Empfehlung bestätigt zumindest die Einschätzung, dass Munich Re durch Diversifikation und bilanzielle Reserven besser gerüstet ist als viele Wettbewerber — ein Argument, das in einem schwankungsanfälligen Marktumfeld an Gewicht gewinnt.