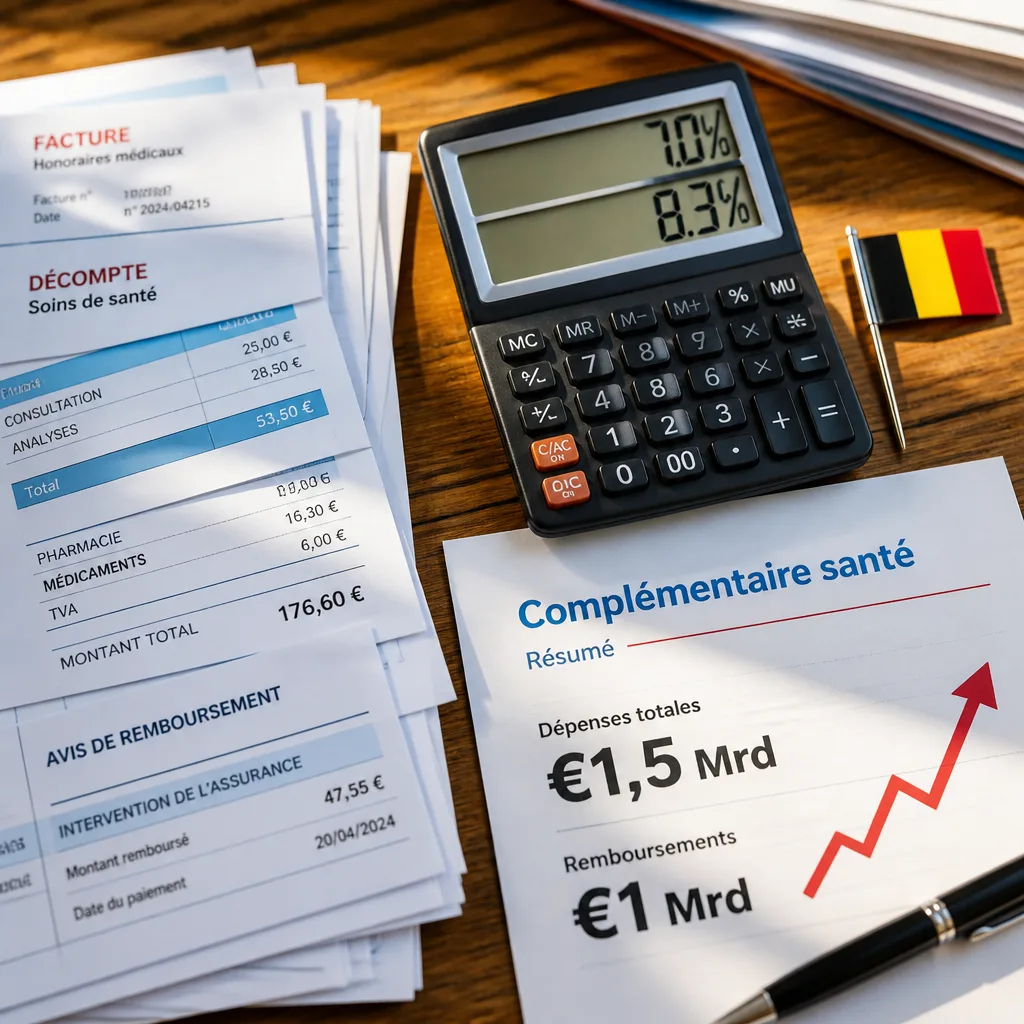
Deux organismes spécialisés annoncent une augmentation notable des tarifs des complémentaires santé en 2027, qui se traduirait par une hausse moyenne comprise entre 7 % et 8,3 %. Les causes avancées sont une poussée continue des dépenses de santé, des transferts de prise en charge depuis l’Assurance maladie vers les assureurs complémentaires et l’augmentation d’une taxe pesant sur ces contrats.
Des prévisions convergentes mais nuancées
Le cabinet Addactis anticipe une hausse médiane de 8,3 % pour les contrats individuels (souvent souscrits par des retraités) et de 8 % pour les contrats collectifs (proposés aux salariés via leur employeur). Le cabinet Facts and Figures, qui se concentre sur les contrats individuels, estime pour sa part une hausse moyenne de 7 %.
| Type de contrat | Hausse anticipée (2027) |
|---|---|
| Contrats individuels (Addactis) | 8,3 % |
| Contrats collectifs (Addactis) | 8 % |
| Contrats individuels (Facts and Figures) | 7 % |
Les trois moteurs de la hausse
Les experts interrogés relient cette progression à plusieurs facteurs identifiables :
- La hausse continue des dépenses de santé, soutenue notamment par le vieillissement de la population ;
- Des transferts de charge de l’Assurance maladie vers les complémentaires, comme annoncé cet été pour certains soins dentaires, médicaments à service médical rendu faible ou modéré, et dispositifs médicaux ;
- L’augmentation de la taxe de solidarité additionnelle payée par les complémentaires santé, votée dans le budget de la Sécurité sociale pour 2026.
Selon Addactis, ces transferts devraient représenter environ 1,5 milliard d’euros de remboursements supplémentaires supportés par les complémentaires santé en 2027. Par ailleurs, la hausse de la taxe engendrerait un surcoût estimé à 1 milliard d’euros pour les assureurs santé.
« Cette nouvelle progression s’explique notamment par la hausse continue des dépenses de santé », a expliqué à l’AFP Cécile Paradis, associée du cabinet Addactis.
Conséquences attendues et tendances du marché
Les cabinets relèvent que ce niveau de progression est exceptionnel sur les dernières années, hormis en 2023 où une hausse à deux chiffres avait été anticipée. Une conséquence observée est la montée de contrats « à bas coût », qui se développent en marge des offres traditionnelles, notamment pour répondre à une demande sensible au prix chez certains assurés, en particulier les personnes âgées couvertes par des contrats individuels.
Pour les ménages, ces hausses pourraient se traduire par un renchérissement sensible des dépenses de santé complémentaires, impactant le pouvoir d’achat des retraités et des salariés dont l’employeur ne prend pas en charge la totalité des cotisations.
Du côté des assureurs, la double pression — transferts de charge et taxe supplémentaire — pose la question de l’équilibre financier des contrats et de la capacité du secteur à absorber des coûts croissants sans répercuter l’ensemble sur les assurés.
Quels enjeux pour les pouvoirs publics et les assurés ?
La situation met en lumière des choix de politique de santé et de financement : déléguer davantage de remboursements aux complémentaires peut alléger les comptes de l’Assurance maladie à court terme, mais pose la question de l’accès et de l’équité à moyen terme si les coûts pour les assurés augmentent fortement.
Face à ces perspectives, les autorités publiques et les acteurs du secteur devront arbitrer entre soutenabilité des comptes publics, régulation des transferts de charge et maintien d’une couverture complémentaire abordable. En attendant, les assurés sont invités à vérifier leurs garanties et à comparer les offres, notamment si leur contrat est individuel.
Les chiffres et analyses rapportés ici sont issus des estimations diffusées par les cabinets Addactis et Facts and Figures et des explications fournies à l’AFP, publiées le 21 septembre 2026.