Kurzfassung: Wer kurzfristig verfügbar bleiben und trotzdem Zinsen erhalten möchte, findet derzeit bei einigen Instituten befristete Aktionsangebote. Entscheidend sind Höhe und Dauer des Aktionszinses sowie die Frage der Einlagensicherung.
Wo lohnt sich Tagesgeld jetzt?
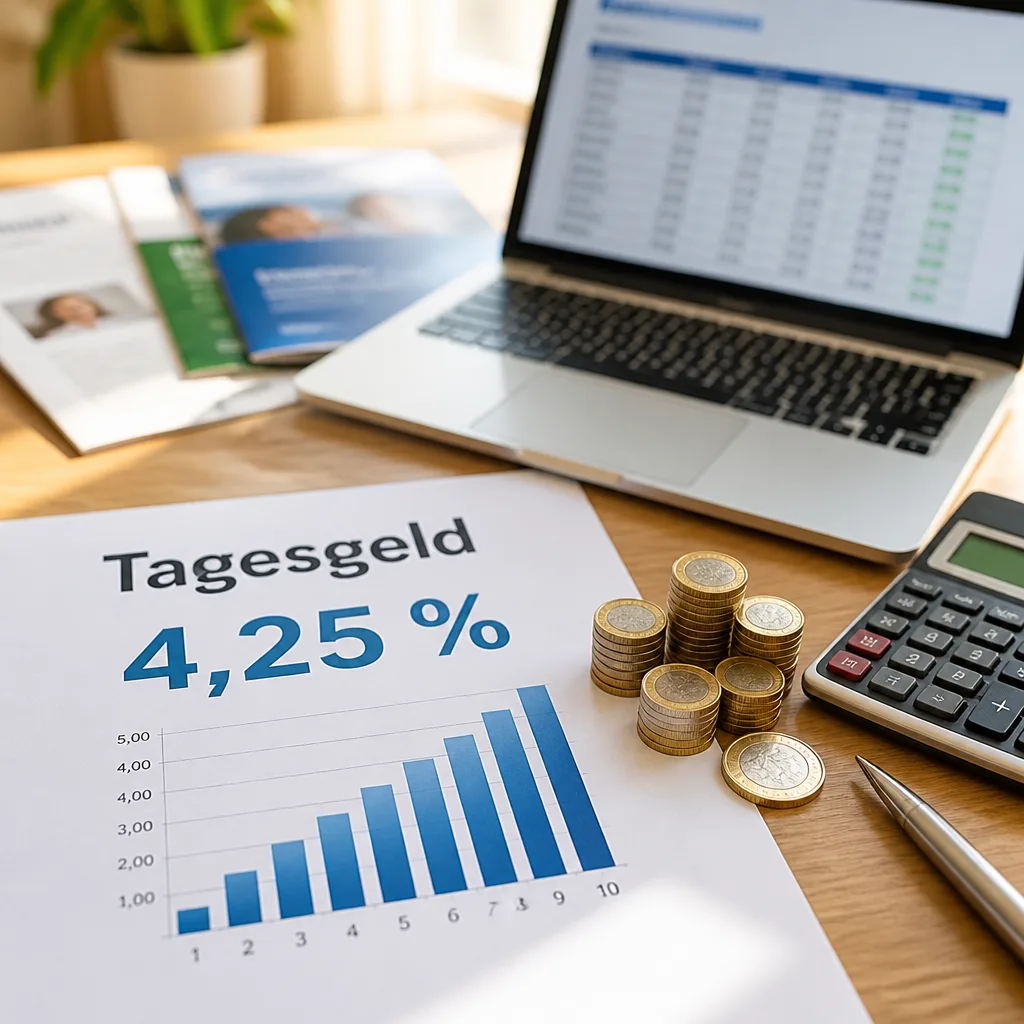
Die zentrale Frage, die sich viele Leserinnen und Leser stellen: Wo erhalte ich aktuell den besten Zins bei gleichzeitig flexibler Verfügbarkeit? Kurzfristig attraktiv sind befristete Aktionsangebote, die höheren Zinssatz für einen definierten Zeitraum gewähren. Aktuell finden sich unter den Top-Angeboten:
- Revolut: 4,25 % p. a. für vier Monate (Aktionszins für Neukundinnen und Neukunden).
- Consorsbank: 3,6 % p. a. für fünf Monate; gilt für Einlagen bis 1 Million Euro.
- Bank of Scotland: 3,0 % p. a. für bis zu 12 Monate; Angebot richtet sich an Neukundinnen und Neukunden, beschränkt auf Einlagen bis 50.000 Euro.
Worauf Sie beim Vergleich achten sollten
Ein hoher Nominalzins allein ist nicht das einzige Entscheidungskriterium. Prüfen Sie systematisch:
- Laufzeit des Aktionszinses (wie lange bleibt der Zinssatz garantiert?),
- Maximalbetrag, für den der Aktionszins gilt,
- Einlagensicherung und deren Umfang,
- Bedingungen für Neukunden (z. B. nur für Neuöffnungen oder Mindesteinlage),
- Wie und wann die Zinsen gutgeschrieben werden (monatlich, vierteljährlich etc.).
Einlagensicherung — was gilt?
Die Frage der Sicherheit ist bei Banken aus dem EU-Ausland besonders wichtig. Ein konkretes Beispiel: Die Consorsbank gehört zur französischen BNP Paribas. Damit greift in der Regel die gesetzliche Einlagensicherung Frankreichs bis zu 100.000 Euro. Zusätzlich ist die Bank Mitglied eines freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken, der laut Anbieter bei Privatkonten bis zu 3 Millionen Euro schützen soll. Solche Details sollten Sie vor Eröffnung prüfen.
| Anbieter | Aktionszins (p. a.) | Laufzeit | Höchstbetrag | Hinweis |
|---|---|---|---|---|
| Revolut | 4,25 % | 4 Monate | je nach Aktion | Neukundenaktion |
| Consorsbank | 3,6 % | 5 Monate | 1 Mio. € | Einlagensicherung: Frankreich bis 100.000 € + freiwilliger Fonds |
| Bank of Scotland | 3,0 % | bis 12 Monate | 50.000 € | Neukundenaktion |
Praxis-Tipp: So entscheiden Sie
Vorgehen in drei Schritten:
- Bestimmen Sie den Anlagehorizont: Benötigen Sie die Mittel jederzeit oder nur kurzfristig?
- Vergleichen Sie Aktionszins, Laufzeit und Höchstbetrag — rechnen Sie den effektiven Ertrag für den von Ihnen geplanten Zeitraum durch.
- Prüfen Sie die Einlagensicherung des Institutes und mögliche Einschränkungen bei Auszahlungen.
Wichtig: Konditionen von Finanzprodukten ändern sich rasch. Ein hoher Aktionszins ist oft zeitlich begrenzt oder an Bedingungen geknüpft. Wer Wert auf maximale Flexibilität legt, sollte kleinere Beträge auf mehreren Konten streuen oder nur für den konkreten Aktionszeitraum umschichten.
Fazit: Tagesgeld bleibt für kurzfristige Rücklagen eine praktikable Lösung. Aktuell sind befristete Aktionsangebote besonders attraktiv — prüfen Sie aber genau die Laufzeiten, Limite und die Einlagensicherung, bevor Sie entscheiden.