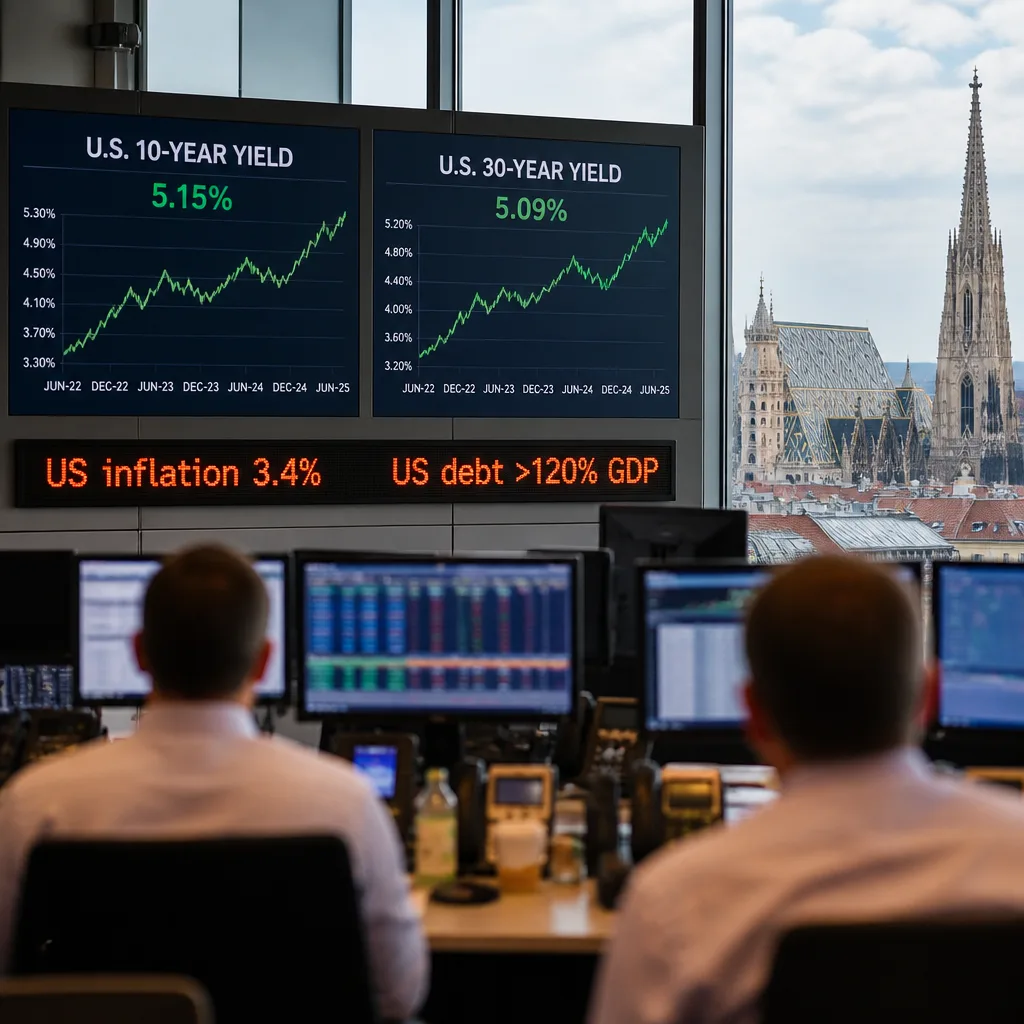
Die jüngsten Befunde zur US-Wirtschaft signalisieren wachsenden Druck auf die globale Konjunktur: Trotz leichter Rückgänge verbleibt die Inflation auf einem erhöhten Niveau, während die Renditen für langlaufende Staatsanleihen auf das höchste Niveau seit Jahrzehnten kletterten. Diese Kombination erschwert die Geldpolitik der Federal Reserve und überträgt Unsicherheit auf Europa.
Kerndaten und ihre Bedeutung
Aktuell liegt die US-Inflationsrate bei etwa 3,4 %, damit deutlich über dem langfristigen Fed-Ziel von zwei Prozent. Parallel dazu notieren die Renditen für zehn- und 30-jährige US-Staatsanleihen bei mehr als 5 % — ein Wert, der in dieser Größenordnung seit rund 25 Jahren nicht erreicht wurde. Ergänzend belastet die hohe Staatsverschuldung das Vertrauen der Investoren: Das Verhältnis der Staatsverschuldung zum Bruttoinlandsprodukt wird mit über 120 % angegeben.
Für Notenbanker und Finanzmarktteilnehmer sind diese drei Größen zentral: Die Inflation bestimmt, wie aggressiv die Zentralbank Zinsen setzen muss; die Renditen spiegeln die Erwartungen an künftige Zinsniveaus und Risiken wider; die Staatsverschuldung beeinflusst die Bonität und das Angebot an sicheren Anlagen.
Warum die Renditen steigen
Als Treiber der hohen langfristigen Zinsen gelten laut Experten sowohl die fortbestehende Inflation als auch die Einschätzung, dass die US-Notenbank nicht ausreichend entschlossen gegen die Teuerung vorgehen könnte. "Die langfristigen Zinsen sind zuletzt aufgrund der Inflation gestiegen und weil man vielleicht auch sieht: Die Notenbank wird gar nicht tätig in der Inflationsbekämpfung", sagte Kapitalmarktexperte Stefan Riße.
„Wir haben in den USA die Situation, dass das Haushaltsdefizit seit Jahren sehr hoch ist“, so Carsten Mumm, Chefvolkswirt der Privatbank Donner & Reuschel.
Eine höhere Rendite langfristiger Staatsanleihen bedeutet für Staaten und Unternehmen teurere Refinanzierung. Für Investoren gelten langlaufende Bonds als Gradmesser für das Vertrauen in die Fiskalpolitik und die wirtschaftliche Stabilität eines Landes.
- Inflation: 3,4 % — bleibt über Zielniveau.
- Langfristige Renditen: über 5 % — höchstes Niveau seit rund 25 Jahren.
- Staatsverschuldung: mehr als 120 % des BIP — Belastung für Vertrauen und Finanzierung.
Auswirkungen auf Europa und Österreich
Die US-Entwicklungen wirken sich über mehrere Kanäle auf Europa aus: Höhere US-Renditen ziehen oft Kapital aus Europa ab, was Druck auf europäische Anleihemärkte und Währungen erzeugen kann. Für die Europäische Zentralbank (EZB) und damit auch für heimische Banken und Hypothekenmärkte steigen die Dilemmata: Bleiben die Preise hartnäckig, wären restriktivere Zinsschritte nötig; steigen jedoch die langfristigen Renditen weiter, verteuern sich Staatsschulden und private Refinanzierungen zusätzlich.
Für Österreich bedeuten höhere internationale Renditen und anhaltend hohe Inflation vor allem zwei konkrete Risiken: steigende Zinskosten für Staats- und Unternehmensanleihen sowie mögliche Preis- und Lohndynamiken, die die heimische Inflation nähren könnten. Gleichzeitig erhöht sich die Wahrscheinlichkeit, dass Kapitalflüsse volatiler werden — eine Herausforderung für Pensionskassen und Versicherer, die in sichere Anleihen investieren.
Fazit: Handlungsbedarf bleibt
Die aktuelle Konstellation aus anhaltender Teuerung, hohen Renditen und großer Staatsverschuldung schafft ein Umfeld größerer Unsicherheit für Notenbanken und Finanzmärkte. Entscheidend wird sein, ob die Fed unter ihrem neuen Chef die Glaubwürdigkeit in der Inflationsbekämpfung rasch wiederherstellen kann. Gelingt das nicht, drohen weiter steigende Renditen und größere Spillover-Effekte nach Europa — mit spürbaren Konsequenzen für Zinsen, Investitionen und öffentliche Haushalte.
| Indikator | Aktueller Wert |
|---|---|
| US-Inflation | ~3,4 % |
| Renditen (10/30 J.) | > 5 % |
| Staatsverschuldung (Schulden/BIP) | > 120 % |
Für österreichische Entscheider in Politik und Wirtschaft heißt das: Beobachten, bewerten und gegebenenfalls die geld- und fiskalpolitische Vorbereitung auf volatilere Märkte verstärken — um steigenden Refinanzierungskosten und Inflationsrisiken besser begegnen zu können.