La Réserve fédérale a renforcé son message sur la persistance de l’inflation aux États-Unis : dimanche, Neel Kashkari, président de la Fed de Minneapolis, a estimé que la hausse des prix « touche tous les aspects de l’économie » et ne se limite pas aux seuls chocs énergétiques.
Une inflation généralisée, selon un dirigeant de la Fed
Interrogé dans l’émission Sunday Morning Futures sur Fox News, M. Kashkari a insisté sur le caractère diffus de l’inflation :
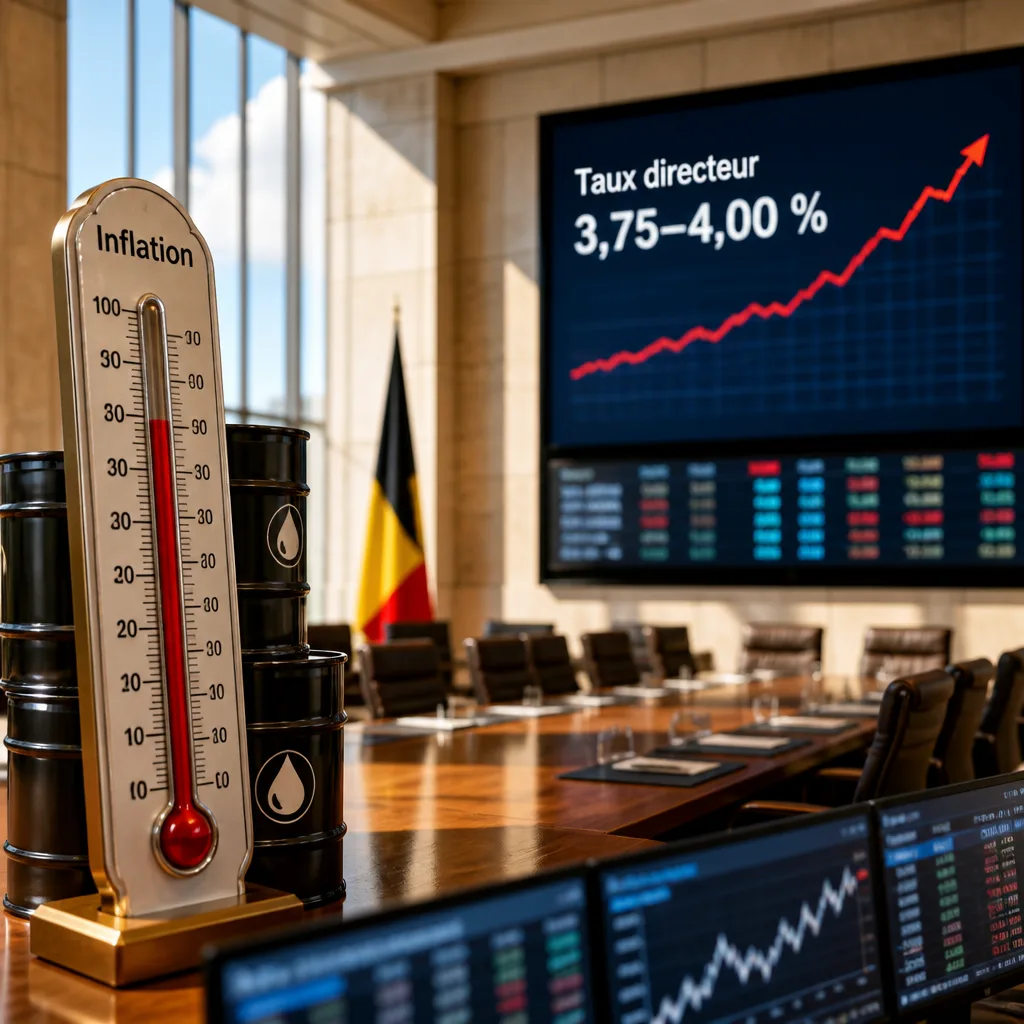
« Ainsi, même si nous excluons l'énergie, qui est très volatile, et l'alimentation — bien qu'elles soient très importantes — l'inflation reste trop élevée au regard de la trajectoire de l'économie. »Cette appréciation accompagne le vote unanime, la semaine précédente, d’une hausse des taux d’un quart de point de pourcentage, portant la fourchette du taux directeur à 3,75 %–4,00 %.
Projections et marchés : de nouvelles hausses probables
Les projections publiées à l’occasion de cette décision montrent que la majorité des responsables de la Fed anticipent au moins une hausse supplémentaire de 25 points de base d’ici la fin de l’année, tous responsables sauf deux partageant cette prévision. Les marchés à terme évaluent, selon les données citées, une probabilité d’environ deux tiers que le taux directeur finisse 2026 dans une fourchette de 4,00 % à 4,25 %, avec une forte probabilité d’une remontée d’au moins un autre quart de point d’ici la mi‑2027.
| Élément | Valeur / projection |
|---|---|
| Taux directeur actuel | 3,75 %–4,00 % |
| Probabilité marchés (fin 2026) | 2/3 pour 4,00–4,25 % |
| Hausse supplémentaire attendue | Au moins +25 points de base (la plupart des responsables) |
Contexte international : le pétrole en forte hausse
M. Kashkari a par ailleurs rappelé que la mission de la Fed reste de ramener l’inflation vers son objectif de 2 %, tout en soulignant les limites de la politique monétaire face aux chocs d’offre. Il a mentionné l’impact du regain de tensions au Moyen‑Orient sur les prix de l’énergie : les cours du pétrole ont « grimpé en flèche » après une série d’attaques — les États‑Unis et l’Iran ayant attaqué et coulé plusieurs pétroliers dans le détroit d’Ormuz — et la fermeture, par l’Arabie saoudite, d’un oléoduc Est‑Ouest vital en raison d’attaques aériennes.
La Fed peut, a‑t‑il rappelé, agir sur la demande via le resserrement des taux, mais elle ne peut pas rouvrir un détroit stratégique ni faire baisser mécaniquement les prix du pétrole. Ce positionnement explique en partie la fermeté des responsables sur la nécessité de maintenir une politique monétaire restrictive tant que l’inflation ne montre pas de retour clair vers 2 %.
Conséquences concrètes pour l’Europe et les ménages
Si la Fed relève encore ses taux, cela pèse sur les marchés financiers mondiaux, le dollar et les coûts d’emprunt internationaux. Pour la Belgique et la zone euro, des taux américains durablement plus élevés peuvent :
- mettre sous pression les taux longs européens et donc le coût de la dette publique ;
- rendre le refinancement des crédits immobiliers et des entreprises plus onéreux si la BCE suit ou si les primes de risque augmentent ;
- alourdir la facture énergétique et les prix à la consommation si les tensions sur le pétrole persistent.
Pour les ménages et les indépendants belges, la trajectoire des taux influence directement le budget : hausse des mensualités pour les emprunts à taux variable, renchérissement du crédit à la consommation et, potentiellement, moindre marge de manœuvre budgétaire en cas de poursuite de l’inflation des prix quotidiens.
En résumé, le message de la Fed est clair : l’inflation reste trop élevée et la banque centrale américaine se dit prête à durcir encore sa politique si nécessaire, même si certains facteurs inflationnistes échappent à son contrôle.