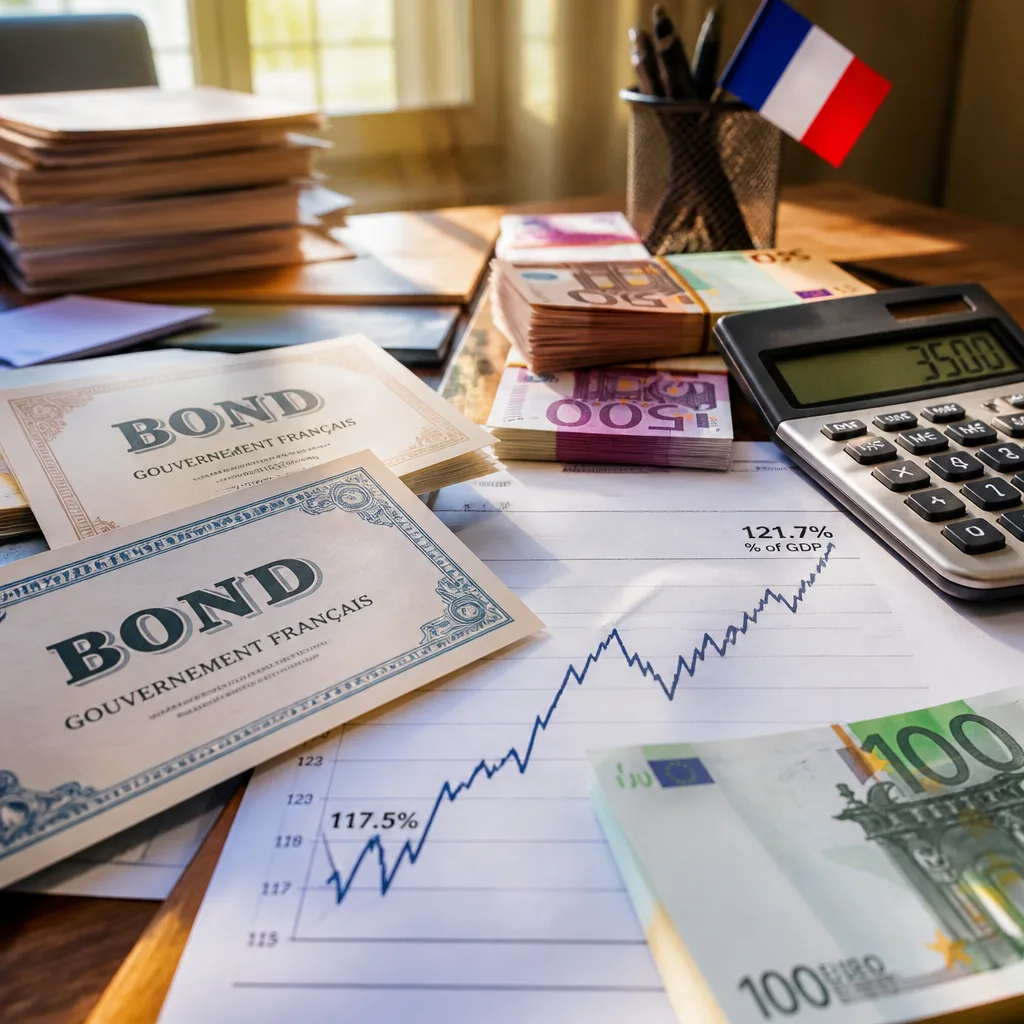
L'Institut national de la statistique (Insee) publiera mardi le niveau atteint par la dette publique française au deuxième trimestre 2026, dans un contexte où les signaux macroéconomiques laissent craindre une montée continue de l'endettement. Début avril, la dette avait franchi la barre des 3 500 milliards d'euros, représentant 117,5 % du produit intérieur brut (PIB).
Vers un nouvel historique en 2027
Le gouvernement a averti ce mois-ci que la dette atteindrait 121,7 % du PIB en 2027, un niveau sans précédent depuis le début des séries de l'Insee en 1978 et nettement au‑dessus de la norme européenne de 60 % du PIB. La persistance d'un déficit public élevé — prévu à 5,4 % du PIB cette année, contre 5 % initialement espérés — alimente ces perspectives.
Sur le plan des charges, le poids des intérêts de la dette augmente également : le ministre de l'Économie et des Finances table sur des intérêts annuels qui atteindraient 91 milliards d'euros en 2027. Cette hausse des charges s'accompagne d'une tension sur les marchés obligataires.
| Indicateur | Valeur citée |
|---|---|
| Dette fin mars | 3 500 milliards € (117,5 % du PIB) |
| Projection 2027 | 121,7 % du PIB |
| Déficit attendu 2026 | 5,4 % du PIB |
| Charge d'intérêts 2027 (prévision) | 91 milliards € |
| Taux obligations 10 ans (France) | 4,7 % |
| Taux obligations 10 ans (Allemagne) | ~3,6 % |
Une prime de risque qui se creuse
Les marchés exigent désormais un rendement plus élevé pour prêter à la France : les obligations françaises à dix ans sont rémunérées autour de 4,7 %, contre environ 3,6 % pour les obligations allemandes. Cet écart — au plus haut depuis 2012 — traduit une hausse de la prime de risque perçue par les investisseurs.
« Si le fonds de pension japonais qui prête à (horizon) dix ans à la France commence à se gratter la tête... il exigera un taux d'intérêt supérieur », explique Eric Dor, observateur des marchés, avant d'ajouter que « si tout d'un coup la confiance s'érode totalement, là c'est Grèce 2010, il n'y a plus de prêteurs ».
Selon cet angle, la confiance des prêteurs internationaux demeure un élément central : un doute durable pourrait contraindre l'État à offrir des taux encore plus élevés pour attirer la demande, alourdissant davantage la charge d'intérêts et compressant les marges de manœuvre budgétaires.
Conséquences concrètes pour les ménages et les entreprises
La montée des taux souverains a des répercussions tangibles. D'une part, elle peut se traduire, à terme, par une hausse des taux de prêt bancaires : crédits hypothécaires, prêts aux entreprises et financement des investissements pourraient devenir plus coûteux. D'autre part, une augmentation du service de la dette publique réduit l'espace budgétaire disponible pour les politiques publiques — investissement, soutien aux ménages, aides aux indépendants — sauf à compenser par des hausses d'impôts ou des réductions de dépenses.
- Pour les ménages : risque d'alourdissement des taux d'emprunt et pression sur le pouvoir d'achat si des mesures fiscales sont adoptées pour stabiliser les comptes.
- Pour les entreprises et indépendants : coûts de financement plus élevés, pouvant freiner l'investissement et l'embauche.
- Pour l'État : choix délicat entre consolidation budgétaire et préservation des dépenses publiques clés.
La publication des chiffres du deuxième trimestre par l'Insee sera donc scrutée de près par les marchés et par la classe politique, à quelques mois d'élections nationales. Au-delà du niveau absolu de la dette, c'est la trajectoire et la capacité à maîtriser le service de cette dette qui conditionneront la confiance des prêteurs et, in fine, le coût du financement public.
La France reste, selon les éléments cités, l'un des pays les plus endettés de la zone euro après la Grèce et l'Italie. À court terme, les autorités et les acteurs économiques devront composer avec une conjoncture où la hausse mondiale des taux et la demande soutenue d'emprunts — publics et privés — pèsent sur l'équilibre financier national.