Impacto inmediato en el bolsillo: la operación deja más pesos en manos del Estado y evita, por ahora, una mayor presión sobre la liquidez que podría trasladarse a precios y tipos de cambio. Al mismo tiempo, la adjudicación favorece a quienes buscaban cobertura contra el dólar: parte relevante de la demanda fue por títulos dólar linked, que ofrecieron «premios» frente a otras curvas.
Resultado de la licitación y su significado
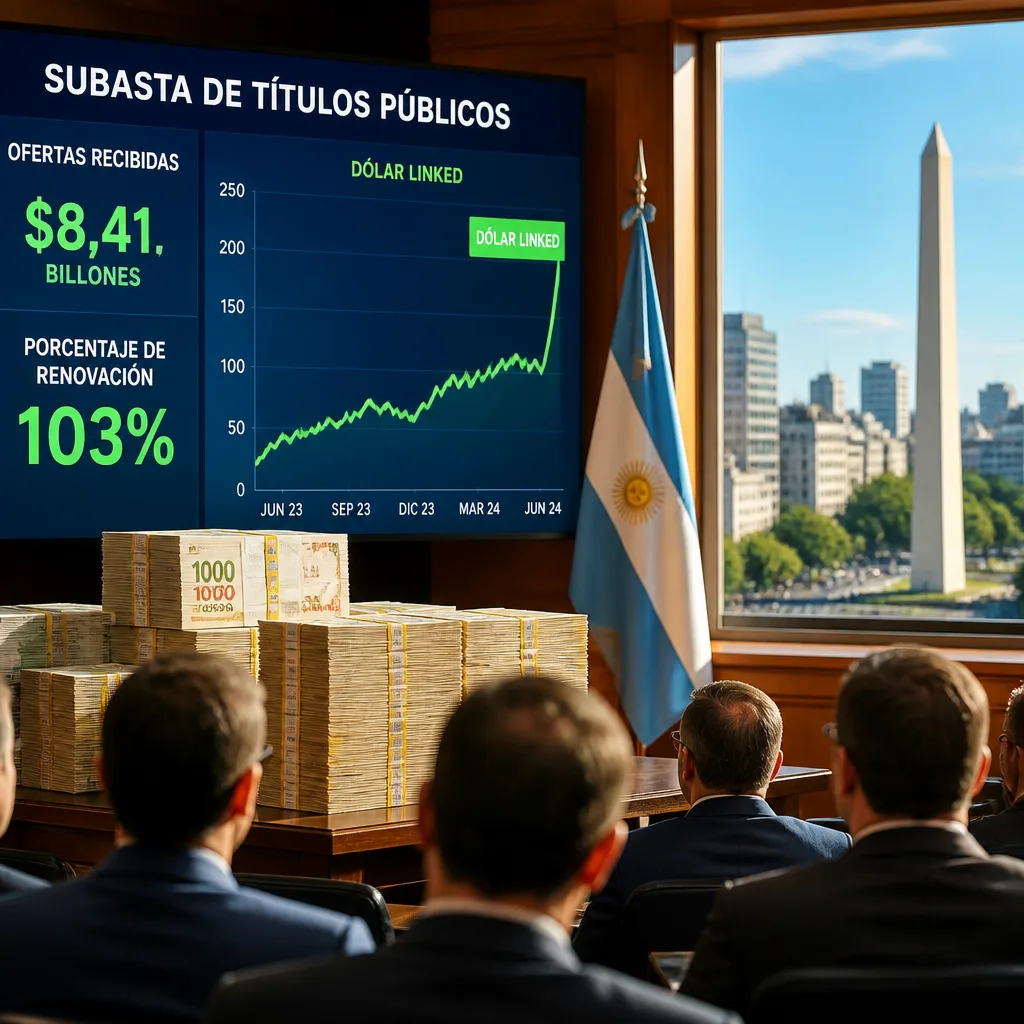
El Ministerio de Economía adjudicó este viernes $8,41 billones en una colocación de deuda en moneda local frente a vencimientos por alrededor de $8,13 billones, lo que se traduce en un rollover del 103,46%. El Tesoro obtuvo así un financiamiento neto aproximado de $281.000 millones, según el informe de la operación.
El volumen de ofertas totalizó $14,17 billones, de los cuales el Gobierno aceptó cerca del 59%. Esta lectura indica que, pese a la amplia demanda, el Tesoro seleccionó qué instrumentos colocar para manejar exposición, plazos y costos.
- Demanda por tipo de instrumento: los títulos a tasa fija concentraron el 48% de la demanda y los instrumentos TAMAR representaron el 32%.
- Estrategia del Tesoro: adjudicar un segmento significativo en dólar linked sin ceder demasiado en rendimiento, y limitar la colocación en otras curvas a lo estrictamente necesario para cubrir vencimientos.
Detalle de los títulos adjudicados
La colocación estuvo distribuida entre LECAP, CER, TAMAR y dólar linked. El desglose principal informado fue el siguiente:
| Vencimiento / Instrumento | Monto adjudicado | Condición |
|---|---|---|
| 13/11/26 (LECAP S13N6) | $4,07 billones | TEM 2,07%; TIREA 27,88% |
| 29/01/27 (CER X29E7) | $0,69 billones | TIREA 5,50% + CER |
| 26/02/27 (TAMAR TMF27) | $1,39 billones | Margen 2,96% sobre TAMAR |
| 30/07/27 (TAMAR TML27) | $1,28 billones | Margen 3,82% sobre TAMAR |
| 30/10/26 (Dólar linked D30O6) | $0,47 billones | TIREA 8,78% |
| 30/11/26 (Dólar linked D30N6) | $0,09 billones | TIREA 7,42% |
| 31/03/27 (Dólar linked D31M7) | $0,22 billones | TIREA 7,58% |
| 30/06/27 (TZV27) | $0,19 billones | TIREA 5,24% |
Por qué importan los «premios» en dollar linked
Según el análisis de mercado difundido junto con los datos, la colocación incluyó concesiones en la curva dólar linked por alrededor de 100 puntos básicos o más. Eso significa que el Tesoro otorgó rendimientos relativamente más altos en esos instrumentos para canalizar la demanda de cobertura cambiaria hacia títulos y no hacia la compra directa de divisas.
“La estrategia del Tesoro se enfocó en aprovechar la elevada demanda recibida para adjudicar la mayor cantidad posible en instrumentos dollar linked sin dar un premio excesivo, buscando canalizar parte de la demanda por cobertura de FX y minimizar así su potencial traslado al mercado cambiario”, dijo Valentín Gómez García, Research Analyst de Adcap.
El analista agregó que, en el resto de las curvas, el Gobierno adjudicó principalmente lo necesario para cubrir vencimientos, con la intención de evitar una absorción de pesos que pudiera generar presión sobre la liquidez del sistema.
Consecuencias para la economía y el mercado
En términos concretos para el consumo, la operación evita que el Tesoro retire una porción mayor de pesos del mercado —lo que podría contraer la actividad o aumentar la necesidad de intervención del BCRA— y, al mismo tiempo, ofrece alternativas a quienes buscan protegerse de la depreciación del peso. Sin embargo, la aceptación selectiva de ofertas y la emisión preferente de instrumentos vinculados al dólar pueden trasladar parte del riesgo cambiario a las cuentas públicas en el futuro.
Quedan por seguir la evolución de la liquidez del sistema, el comportamiento de las tasas en las próximas licitaciones y la respuesta del mercado de cambios ante la oferta de títulos dolarizados. La maniobra muestra al menos en el corto plazo una intención de equilibrar financiamiento y control de la tensión cambiaria.